11/09/2026
زد من معدلات التواصل، وفاوض على التزامات بالدفع متوافقة مع اللوائح، وخفّض التكاليف التشغيلية للتحصيل مع مسارات العمل متعددة الوكلاء من Subverse AI.

في مواجهة النفقات التشغيلية المرتفعة، وانخفاض معدلات الوصول إلى الطرف المعني (RPC)، وسير العمل القديم وغير المرن للمكالمات عبر مراحل التأخر المبكرة في السداد، قام أحد بنوك التجزئة من الفئة الأولى بنشر Subverse AI لأتمتة عملياته الشاملة لتحصيل الديون واستردادها. نسقت منصة Subverse AI بين وكلاء الذكاء الاصطناعي الصوتي في المكاتب الأمامية ومسارات الاستخبارات في المكاتب الخلفية باستخدام ذاكرة عميقة للكيانات للتفاوض ديناميكياً على خطط سداد مهيكلة ومعالجة التسويات على الفور. وقد أدى هذا التطبيق إلى زيادة معدلات التحويل للوعود بالدفع (PTP) بنسبة 42%، ورفع معدلات الوصول إلى الطرف المعني بنسبة 58%، وخفض التكاليف الإجمالية للتحصيل لكل دولار مسترد بنسبة 68%.
ما هي التحديات التشغيلية التي كانت تواجهها المؤسسة؟
واجه أحد البنوك الرائدة لخدمات الأفراد من الفئة الأولى، والذي يدير أكثر من 8 ملايين حساب نشط لبطاقات الائتمان والقروض الشخصية، اختناقات تشغيلية حادة في إدارة حالات التأخر في السداد في المراحل المبكرة إلى المتوسطة (15-90 يوماً من تاريخ الاستحقاق). وكانت البنية التحتية القديمة للتحصيل لدى البنك مقيدة بأوجه قصور هيكلية:

1. انخفاض معدلات الوصول إلى الطرف المعني (RPC)
كانت أنظمة الاتصال التنبؤي القياسية تُصنف بشكل متكرر كرسائل غير مرغوب فيها (سبام) من قِبل شركات الاتصالات. كما فشلت وتيرة المكالمات الصادرة في التكيف مع أنماط السلوك الفردي للعملاء، مما أدى إلى انخفاض معدلات الرد إلى أقل من 12% عبر فئات التأخر في السداد المبكرة.
2. نصوص محادثة جامدة ومفاوضات غير مرنة
اعتمد موظفو التحصيل وأنظمة الاستجابة الصوتية التفاعلية (IVR) القديمة على نصوص مكالمات ثابتة. وافتقر الممثلون إلى دعم اتخاذ القرار في الوقت الفعلي لتقديم خطط سداد مخصصة بناءً على سلوك السداد التاريخي، أو تغيرات المخاطر الائتمانية، أو ديناميكيات ملفات الشرائح متناهية الصغر.
3. ارتفاع التكلفة التشغيلية لكل درهم مسترد
تطلبت زيادة القدرة على التواصل زيادة طردية في عدد موظفي مركز الاتصال. وأدى ارتفاع معدل دوران الموظفين، ودورات التدريب الطويلة، وتزايد نفقات العمالة إلى ارتفاع تكاليف التحصيل، مما قلص هوامش الاسترداد الصافية.
4. تعثر مسارات متابعة الوعود بالسداد (PTP)
عندما يلتزم العميل شفهياً بتاريخ سداد، يقوم الموظفون بإدخال رموز نتائج الاتصال يدوياً في نظام إدارة علاقات العملاء (CRM). وأدت المتابعة اليدوية إلى تأخر التذكيرات، وعدم إرسال روابط الدفع، وارتفاع معدلات الانتقال إلى مراحل التخلف عن السداد المتأخرة (+90 يوماً من تاريخ الاستحقاق).
كيف نجحت Subverse AI في حل المشكلة؟
قامت Subverse AI بنشر بنية تنسيق تحصيل ذاتية ومتعددة الوكلاء مصممة لإدارة دورة استرداد الديون بأكملها—بدءاً من جمع المعلومات الاستخباراتية الأولية وحتى التفاوض الصوتي، ومعالجة المدفوعات، ومزامنة دفاتر الحسابات.
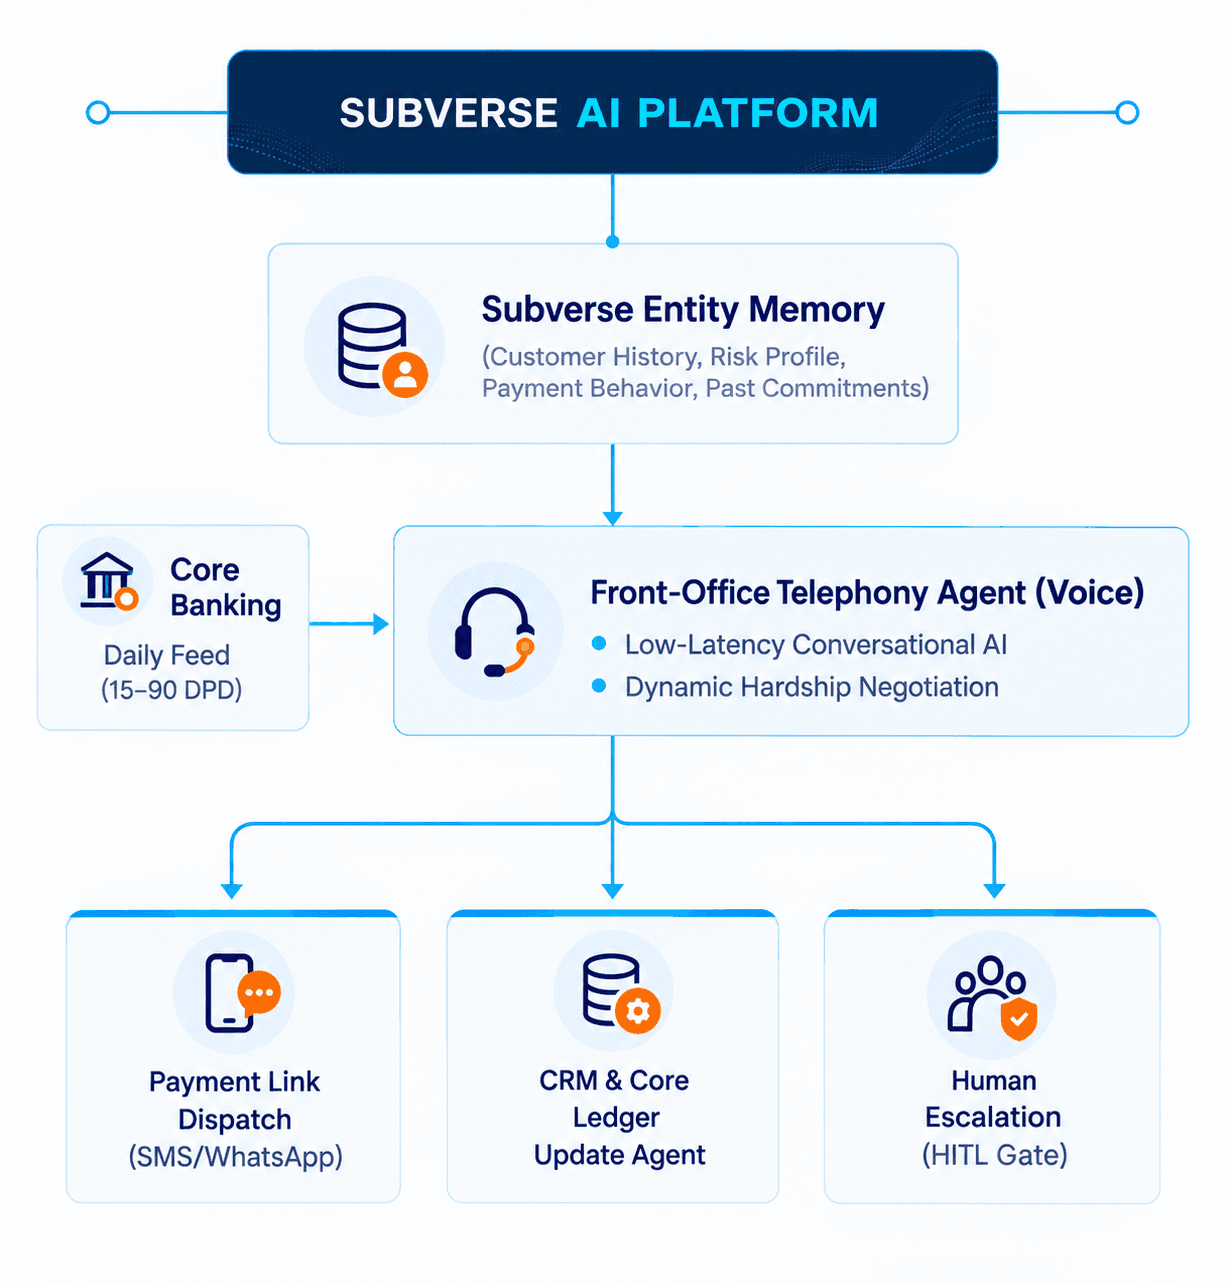
سير العمل الذاتي متعدد الوكلاء
1. بدء الإجراء واستيعاب البيانات: يقوم دفتر الأستاذ للمعالجة الأساسية في البنك بإرسال تغذية يومية بالتغييرات للحسابات المتعثرة إلى Subverse AI عبر مشغلات webhook الآمنة.
2. استرجاع السياق عبر ذاكرة الكيانات في Subverse: قبل بدء التواصل، تستعلم Subverse AI من مخزن ذاكرة الكيانات (Entity Memory) الخاص بها عن المقترض المحدد. وتقوم بدمج رصيد الحساب، والأيام المتأخرة، وتفضيلات التواصل التاريخية، والامتثال السابق للوعود بالدفع، ومعايير التفاوض المعتمدة.
3. التواصل الصوتي التفاعلي الصادر بالذكاء الاصطناعي: يقوم وكيل صوتي للمكاتب الأمامية في Subverse بإجراء مكالمة صادرة باستخدام ملفات تعريف محلية متكيفة لهوية المتصل. وبمجرد إنشاء الاتصال مع صاحب الحساب الذي تم التحقق منه، يجري الوكيل حواراً صوتياً طبيعياً منخفض زمن الاستجابة.
4. التفاوض الديناميكي على التسوية: يستخدم وكيل الذكاء الاصطناعي الصوتي التفكير السياقي للتفاوض ضمن معايير محددة مسبقاً ومعتمدة من قِبل لجنة المخاطر في البنك:
○ الخيار أ: دفع فوري كامل مع الإعفاء من الرسوم.
○ الخيار ب: دفعات مقسمة مجدولة على تواريخ الرواتب القادمة.
○ الخيار ج: خطط أقساط شهرية مُعاد هيكلتها.
5. إرسال الدفع في الوقت الفعلي وتسجيل الالتزام: بمجرد التوصل إلى اتفاق، يقوم الوكيل بتشغيل وكيل دفع آلي للمكاتب الخلفية لإرسال رابط دفع فريد ومميّز برمز أمان (tokenized) عبر WhatsApp أو الرسائل القصيرة SMS مع البقاء على المكالمة لمساعدة العميل.
6. تحديث دفتر الأستاذ والجدولة الاستباقية: تسجل المنصة رمز نتيجة المكالمة، وتحدّث نظام إدارة علاقات العملاء (CRM)، وترحّل تواريخ الالتزام إلى دفتر الأستاذ الأساسي، وتجدول رسائل تذكيرية آلية عبر الرسائل القصيرة/المكالمات الصوتية قبل 24 ساعة من تاريخ الالتزام.
7. ضوابط التدخل البشري (HITL): إذا أبدى العميل صعوبات مالية تتجاوز حدود التفاوض المعتمدة، أو أثار نزاعات قانونية، أو طلب تدخلاً بشرياً، فإن Subverse AI تنقل المكالمة وسياق النص الكامل بسلاسة إلى فريق بشري متخصص في الاسترداد.
ما هي تكاملات الأنظمة والبنية متعددة الوسائط التي تم تنفيذها؟
قام النشر بدمج Subverse AI مباشرةً في حزمة برمجيات المؤسسات الخاصة بالبنك، حيث يجمع بين قنوات الاتصال في الوقت الفعلي ومحركات المعاملات في المكاتب الخلفية.
عمليات تكامل المؤسسات
● دفتر أستاذ الخدمات المصرفية الأساسية (FIS / Fiserv): اتصالات REST API مباشرة للاستعلام عن أرصدة الحسابات في الوقت الفعلي، وتطبيق إعفاءات الرسوم، وتحديث حالات حسابات DPD (أيام التأخير في السداد).
● إدارة علاقات العملاء للمؤسسات (سحابة الخدمات المالية من Salesforce): مزامنة تلقائية في الوقت الفعلي لملاحظات جهات الاتصال، ورموز نتائج الاتصال، ونصوص المكالمات، وسجلات التدقيق.
● بوابات الدفع (ACI Worldwide / Stripe Enterprise): إنشاء روابط دفع مُميّزة أمنيًا (Tokenized) تدعم التحويلات اللحظية عبر غرفة المقاصة الآلية (ACH)، ومعالجة بطاقات الخصم المباشر، والمحافظ الرقمية.
مسارات المعالجة متعددة الوسائط
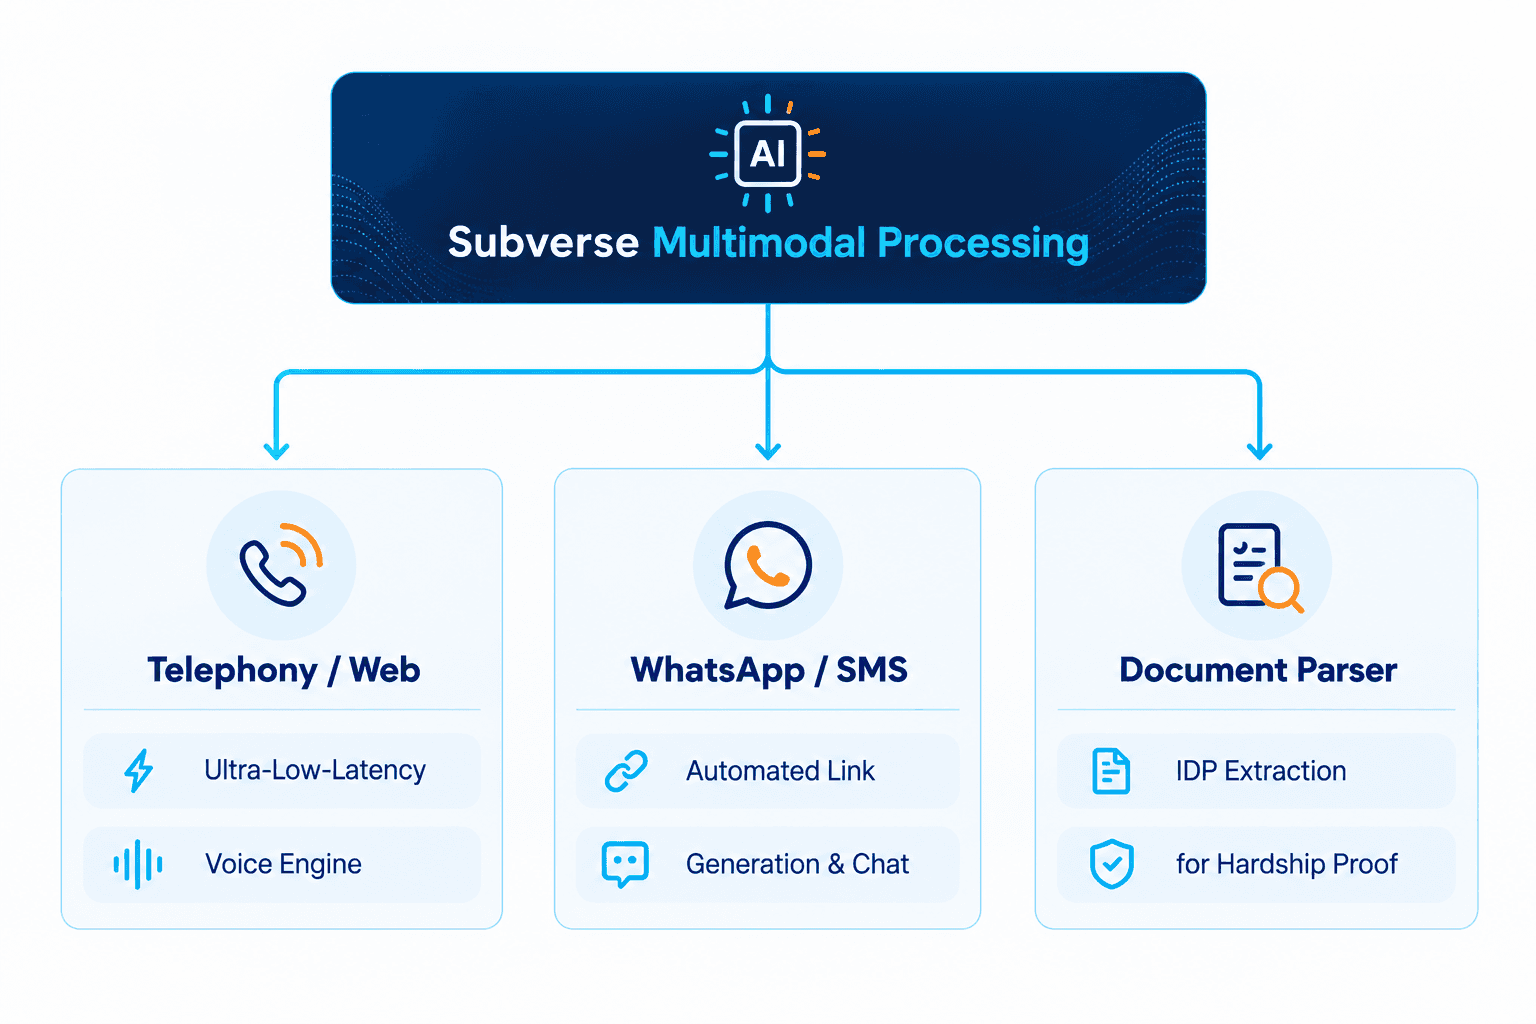
● البنية التحتية للهاتف: تكامل قنوات بروتوكول بدء الجلسة (SIP trunking) مع محركات مخصصة فائقة السرعة ومنخفضة زمن الاستجابة لتحويل الكلام إلى نص (STT) والنص إلى كلام (TTS)، مع ضبطها للمصطلحات المالية.
● المراسلة متعددة الوسائط: تنسيق مؤتمت عبر واجهة برمجة تطبيقات WhatsApp للأعمال وقنوات الرسائل النصية القصيرة (SMS) لتسليم روابط الدفع التفاعلية والفورية أثناء جلسات المكالمات.
● المعالجة الذكية للمستندات (IDP): تقوم نماذج الرؤية الحاسوبية في المكاتب الخلفية بمعالجة نماذج تعثر المقترضين الواردة، أو قسائم الرواتب، أو كشوف الحسابات المصرفية المحمّلة عبر روابط الدردشة على الهاتف المحمول للتحقق من أهلية إعادة الهيكلة.
النهج التقليدي مقابل سير عمل الذكاء الاصطناعي المستقل من Subverse
معيار الأداء | الاتصال اليدوي القديم / المتصل التنبؤي | سير عمل الذكاء الاصطناعي الذاتي من Subverse |
معدل الوصول إلى الطرف المعني | 11.4% (عرضة لحظر المكالمات العشوائية) | 28.6% (توقيت ديناميكي وقنوات متعددة) |
التكلفة لكل دولار مُسترد | 0.28 دولار لكل دولار مُسترد | 0.09 دولار لكل دولار مُسترد |
متوسط وقت التعامل مع المكالمة | 8.5 دقائق (إدخال يدوي للبيانات) | 2.2 دقيقة (أتمتة فورية) |
مرونة التفاوض | نصوص جامدة وثابتة؛ معدل تصعيد مرتفع | تفاوض ديناميكي بالذكاء الاصطناعي ضمن حدود المخاطر |
تنفيذ متابعة الالتزام بالدفع (PTP) | مهام تذكير يدوية (غالباً ما يتم تفويتها) | جدولة مؤتمتة بالكامل بنسبة 100% عبر قنوات متعددة |
التدقيق والامتثال | تدقيق عشوائي (5-10% من المكالمات) | فحوصات امتثال مؤتمتة بنسبة 100% في الوقت الفعلي |
ما هو الأثر على الأعمال والتحسّن في مؤشرات الأداء الرئيسية؟
في غضون 90 يومًا من النشر الكامل عبر محافظ بطاقات الائتمان والقروض الشخصية المتأخرة السداد من 15 إلى 90 يومًا في البنك، حققت Subverse AI مكاسب مالية وتشغيلية ملموسة:
مقاييس التكلفة والكفاءة
● انخفاض بنسبة 68% في تكلفة التحصيل لكل حساب: تقليل الاعتماد على وكالات التحصيل الخارجية وخفض النفقات العامة لمركز الاتصال اليدوي.
● توسيع القدرة التشغيلية بمقدار 4.5 أضعاف: التعامل مع أكثر من 450,000 تفاعل شهريًا للحسابات المتعثرة دون زيادة عدد الموظفين بدوام كامل (FTE).
● 14.2 مليون دولار أمريكي كاسترداد سنوي إضافي: استرداد مبالغ مالية كبيرة من حسابات كانت تنتقل في السابق إلى مراحل التعثر المتأخرة.
مقاييس السرعة واتفاقية مستوى الخدمة (SLA)
● تسوية فورية للمدفوعات: تقليص متوسط وقت تنفيذ الوعود بالسداد من 4 أيام إلى أقل من 12 دقيقة عبر إرسال روابط الدفع المباشرة عبر الرسائل القصيرة (SMS) أثناء المكالمة الصوتية.
● انعدام التأخير في تحديث النظام: مزامنة فورية بنسبة 100% بين نتائج الذكاء الاصطناعي الصوتي وسجلات Salesforce ودفاتر الحسابات المصرفية الأساسية.
مقاييس الجودة ورضا العملاء (CSAT)
● زيادة بنسبة 42% في معدل تحويل الوعود بالسداد (PTP): أسفرت استراتيجيات التفاوض المخصصة عن معدلات التزام أعلى بين المقترضين.
● زيادة بنسبة 58% في معدلات الاتصال بالطرف المعني: أدى توقيت المكالمات المعتمد على التعلم الآلي إلى تحسين معدل نجاح الاتصال.
● معدل امتثال تنظيمي بنسبة 99.9%: الالتزام التام بقوانين FDCPA وTCPA وسياسات حماية المستهلك المصرفية الداخلية، مع التحقق من ذلك عبر التدقيق الصوتي الآلي للكلام.
الأسئلة الشائعة
كيف تضمن Subverse AI الامتثال لقواعد FDCPA وTCPA؟
تطبق Subverse AI ضوابط حماية على مستوى النظام لتنظيم توقيت المكالمات، والحد الأقصى للمحاولات اليومية، والتحقق الديناميكي من الموافقة، وصيغ الإفصاح الإلزامية. كما يتم نسخ كل مكالمة تلقائيًا وتقييمها وفقًا لكتيبات قواعد الامتثال وتخزينها في سجل تدقيق غير قابل للتغيير.
ماذا يحدث عندما يطلب المقترض التحدث مع موظف بشري؟
تستخدم Subverse AI تقنية التعرف على النوايا في الوقت الفعلي. إذا طلب العميل ممثلاً بشريًا أو أعرب عن مواجهته لصعوبات شديدة، ينفذ النظام تحويلاً فوريًا وسلسًا إلى وكيل تحصيل متخصص، مع تمرير نصوص المحادثة الكاملة وسياق ذاكرة الكيان (Entity Memory).
كيف يتعامل الذكاء الاصطناعي الصوتي مع مفاوضات السداد الديناميكية بأمان؟
يحدد البنك مصفوفات سياسات صارمة ضمن طبقة التنسيق الخاصة بـ Subverse AI. يتفاوض الذكاء الاصطناعي بشأن خطط السداد أو خصومات التسوية أو الإعفاء من الرسوم ديناميكيًا بناءً على ملفات تعريف مخاطر المقترضين، ولكنه لا يمكنه تجاوز معايير السياسة المعتمدة مسبقًا دون تفويض من عنصر بشري ضمن حلقة الإشراف (Human-in-the-Loop).
هل يمكن لـ Subverse AI التكامل مع منصات العمليات المصرفية الأساسية القديمة أو المملوكة للبنك؟
نعم. تدعم Subverse AI عمليات النشر السحابية والهجينة. وتتصل بالبنية التحتية القديمة للمؤسسات باستخدام واجهات برمجة التطبيقات الآمنة REST، أو خطافات الويب (webhooks)، أو موصلات قواعد البيانات، أو روبوتات أتمتة العمليات الآلية (RPA)، دون الحاجة إلى إجراء تعديلات شاملة على الأنظمة المصرفية الأساسية الحالية.
جدول المحتويات
المزيد من الرؤى والأفكار