16/09/2026
حوّل نزاعات البطاقات المعقدة والمجهدة إلى مهام سير عمل فورية ومتوافقة ومتعددة الوكلاء، مدعومة بتقنية Subverse AI.
قام بنك تجزئة من الفئة الأولى (Tier-1) يتعامل مع 140,000 طلب نزاع شهرياً بنشر Subverse AI لأتمتة عمليات رد المبالغ المدفوعة (النزاعات المالية) لديه. ومن خلال التنسيق بين وكلاء الواجهة الأمامية للمحادثة والمعالجة الذكية للمستندات (IDP) العميقة في المكاتب الخلفية وعمليات الدمج مع شبكات البطاقات، نجحت Subverse AI في تقليص متوسط وقت الحل (MTTR) من 12 يوماً إلى أقل من 4 دقائق. وحققت المنصة معدل معالجة مباشرة (STP) بنسبة 82%، وزادت من معدلات فوز التجار في إعادة تقديم النزاعات بنسبة 42%، وخفضت النفقات التشغيلية السنوية بمقدار 6.8 مليون دولار—مع ضمان الامتثال التنظيمي الصارم في الوقت ذاته.
ما هي التحديات التشغيلية التي كانت تواجهها المؤسسة؟
واجه أحد البنوك العالمية الرائدة من الفئة الأولى في مجال الخدمات المصرفية للأفراد، والذي يعالج معاملات بطاقات سنوية تتجاوز قيمتها 15 مليار دولار، اختناقات تشغيلية حادة في عملياته لإدارة النزاعات واسترداد المدفوعات.
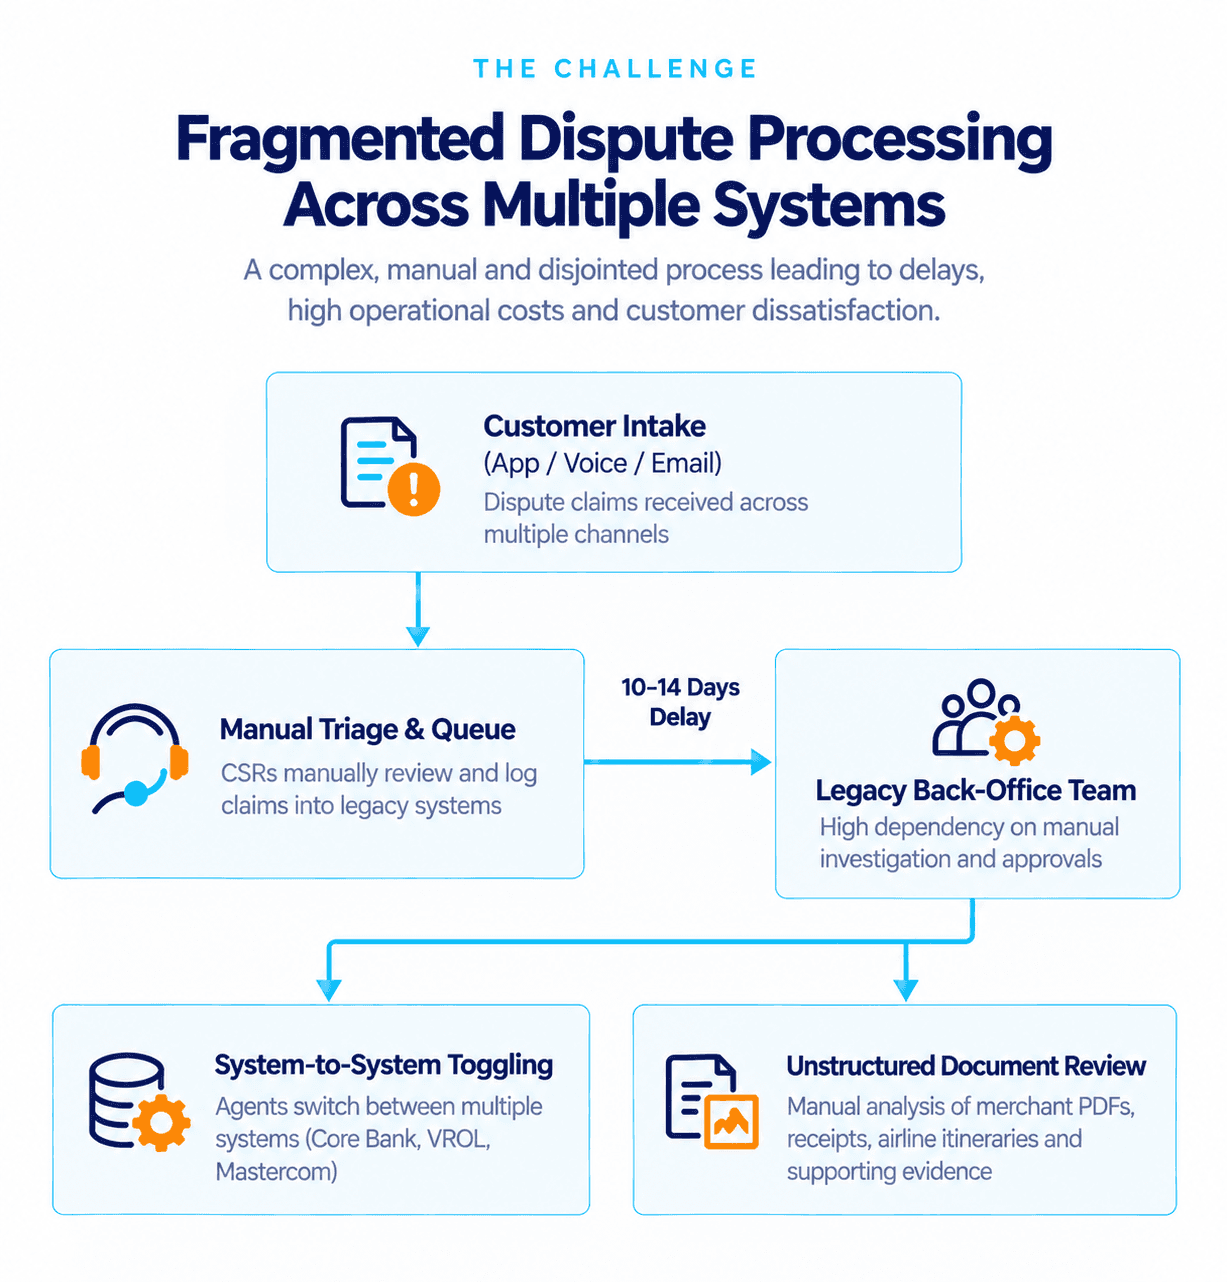
وعانى البنك تحت وطأة الفرز اليدوي، والبيانات المجزأة عبر الأنظمة المصرفية الأساسية، والضغوط التنظيمية الصارمة.
تجزؤ استقبال البيانات واستياء العملاء
أدت مطالبات النزاع المقدمة عبر تطبيقات الهاتف المحمول، ومراكز الاتصال، ونماذج الويب إلى سياق غير مكتمل.
أمضى ممثلو خدمة العملاء (CSRs) ما يصل إلى 25 دقيقة لكل مطالبة في نسخ إفادات العملاء يدويًا مثل "لم أقم بإجراء هذه المعاملة" في أنظمة إدارة القضايا القديمة.
الامتثال التنظيمي وشروط اتفاقية مستوى الخدمة (SLA)
بموجب اللائحة E واللائحة Z، واجه البنك متطلبات صارمة لتقديم ائتمان مؤقت خلال 10 أيام وفترات تسوية إجمالية تتراوح بين 45 إلى 90 يومًا.
وأجبر تراكم طوابير التحقيق البنك في كثير من الأحيان على شطب النزاعات منخفضة القيمة (من 20 إلى 75 دولارًا) باعتبارها خسائر ناتجة عن "تكلفة ممارسة الأعمال" بدلاً من التحقيق فيها.
التحليل المعقد للأدلة غير المهيكلة
تطلب تقييم الأدلة القاطعة المقدمة من التجار محللين بشريين لفتح وقراءة ومطابقة ملفات PDF متعددة الصفحات، ومسارات رحلات الطيران، وسجلات عناوين IP، والنسخ الضوئية للإيصالات المادية.
وقد فرضت هذه المراجعة اليدوية قيودًا شديدة على إنتاجية المكاتب الخلفية، وتسببت في ارتفاع النفقات التشغيلية لكل نزاع.
كيف نجحت Subverse AI في حل المشكلة؟
قامت المؤسسة بنشر Subverse AI لتشغيل قوة عاملة ذاتية ومستقلة متعددة الوكلاء لحل النزاعات.
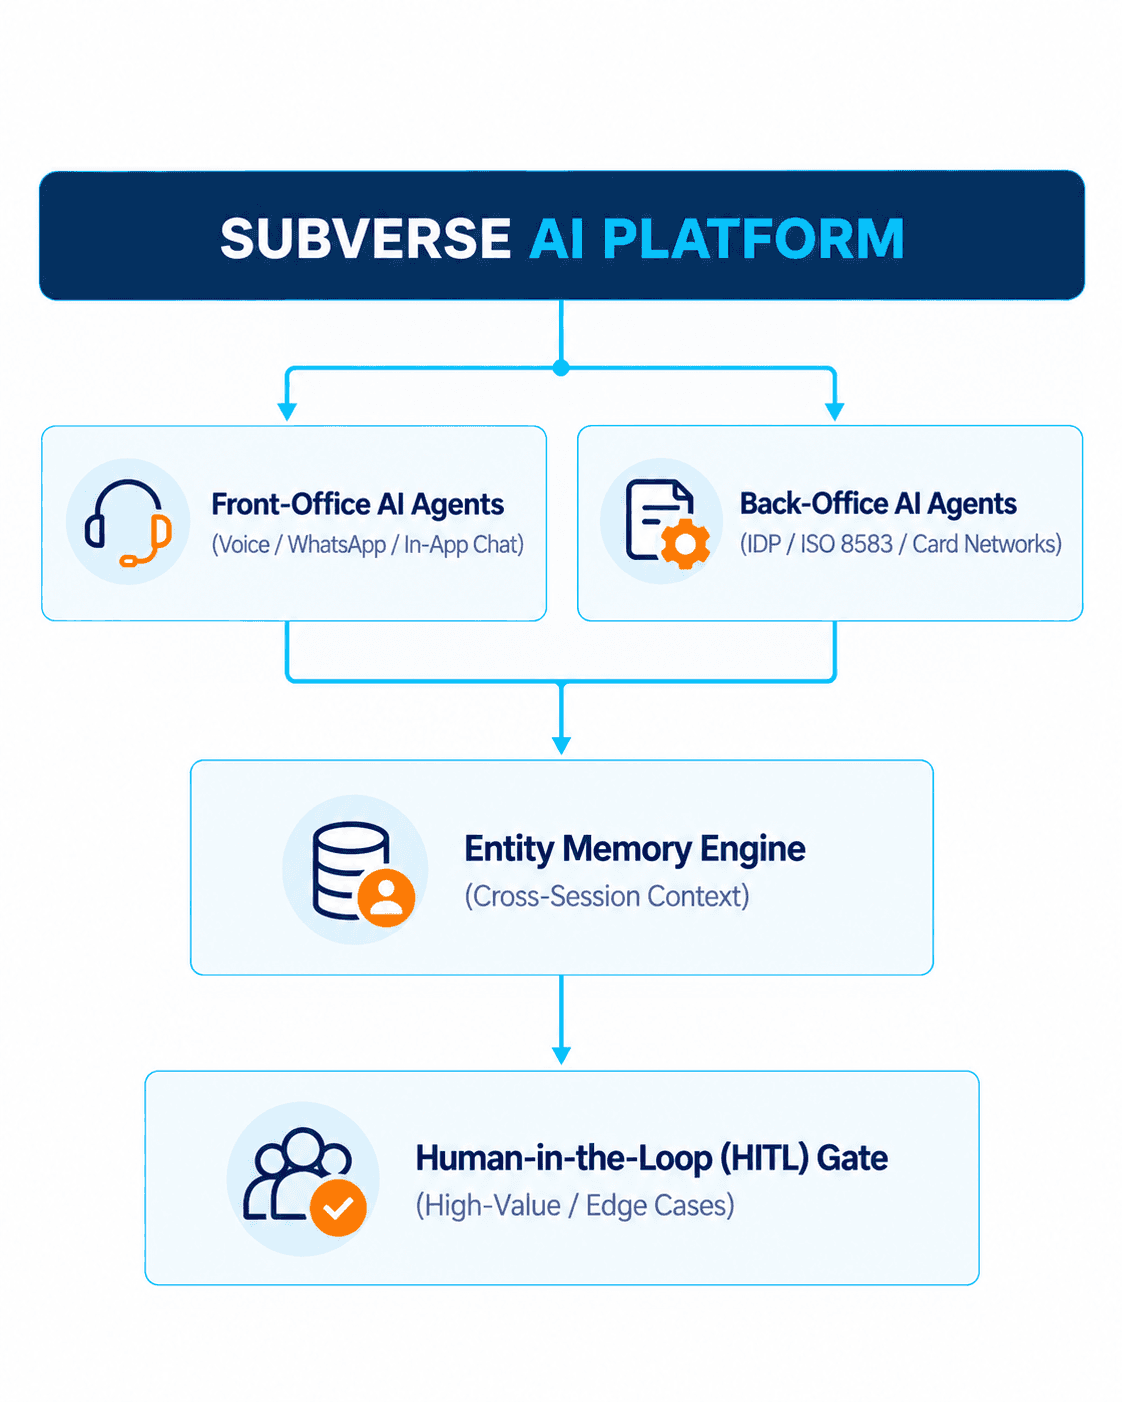
من خلال الاستفادة من إطار عمل التنسيق الخاص بـ Subverse AI، يعمل وكلاء المحادثة في المكاتب الأمامية ووكلاء التفكير العميق في المكاتب الخلفية معاً لتنفيذ دورة حياة النزاع بشكل كامل من البداية إلى النهاية.
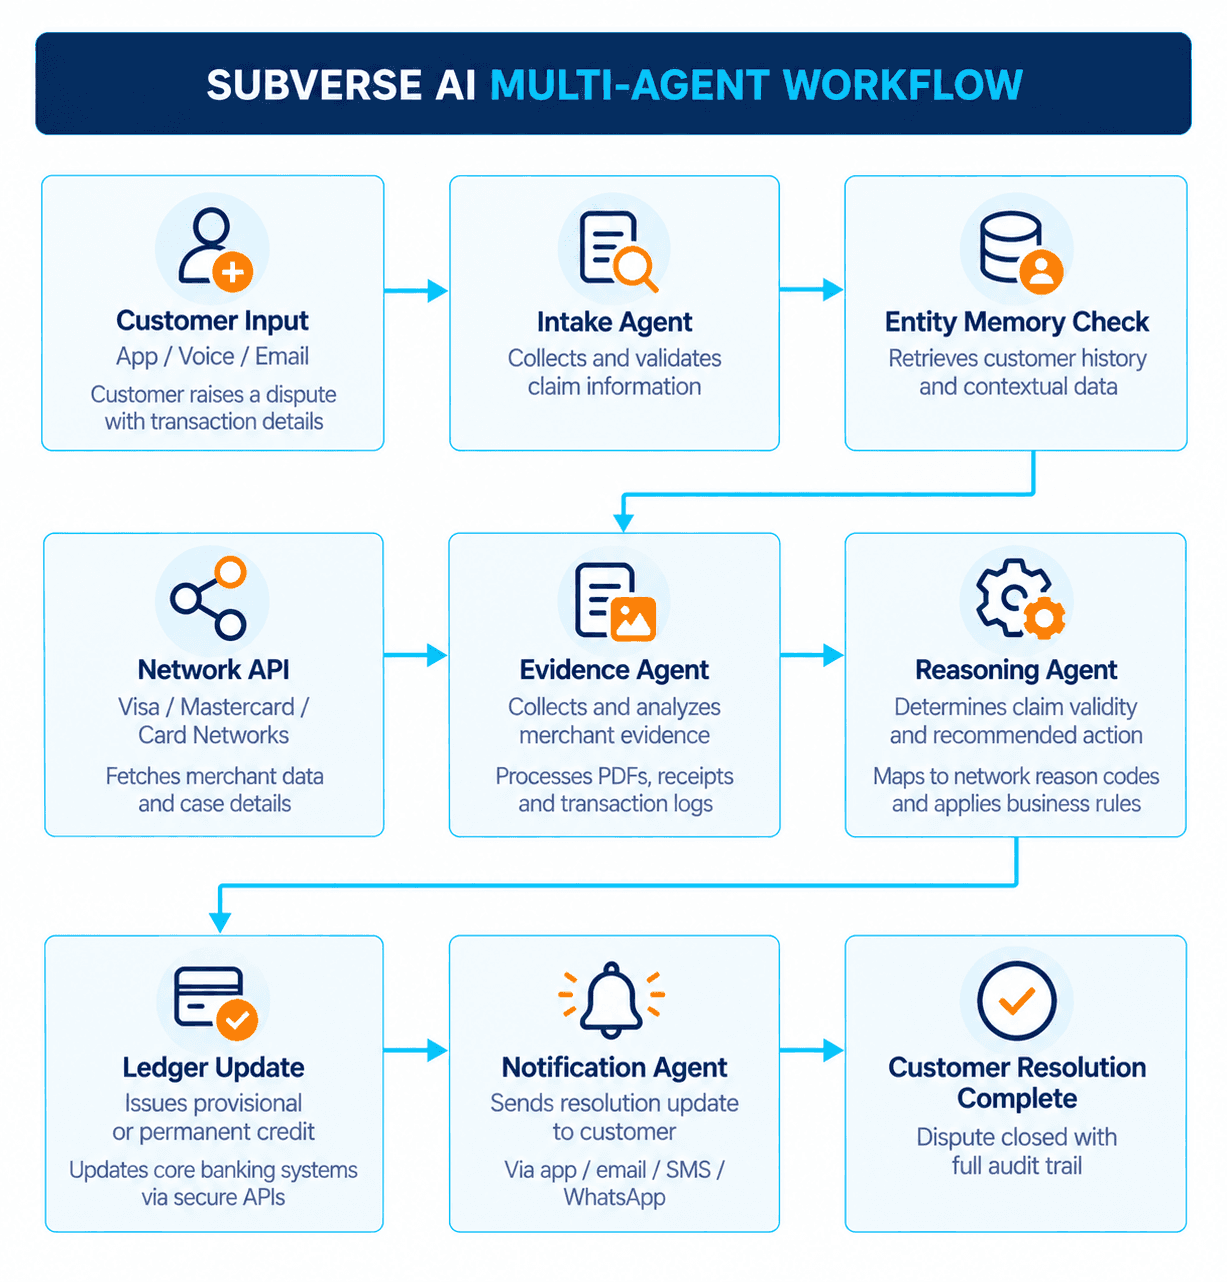
الخطوة 1: الاستقبال الذكي وجمع الإفادات
عندما يصرّح العميل قائلاً: "لم أقم بهذه المعاملة"، يبدأ وكيل المكتب الأمامي لـ Subverse AI بالتفاعل معه عبر المحادثة داخل التطبيق، أو واتساب، أو الصوت.
يُجري الوكيل مقابلة ديناميكية مع العميل، طارحاً أسئلة متابعة موجهة لتحديد مؤشرات الاحتيال (مثل: فقدان البطاقة الفعلية، أو خطأ في الفواتير المتكررة، أو معاملة غير مصرح بها دون وجود البطاقة الفعلية).
الخطوة 2: استرداد المعاملات والتحليل العميق للسجل السابق
بمجرد اكتمال الاستقبال، يستعلم وكيل متخصص في المكاتب الخلفية من دفتر الأستاذ المصرفي الأساسي عبر واجهات برمجة تطبيقات REST لسحب بيانات تفويض ISO 8583 الدقيقة والمفصلة.
يحلل الوكيل 12 شهراً من البيانات التاريخية للعميل باستخدام الذاكرة الدائمة للكيانات (Persistent Entity Memory) في Subverse AI، لتقييم النطاق الجغرافي المعتاد للإنفاق، وأنماط التفاعل مع التجار، وبصمات الأجهزة.
الخطوة 3: الجمع الآلي للأدلة والتوافق التشغيلي مع التجار
يتصل Subverse AI مباشرةً ببوابات خدمات حل النزاعات الخاصة بفيزا (VROL) وماستركارد (Mastercom).
يطلب الوكيل الأدلة من بنك التاجر المستحوذ، ويسحب مستندات الأدلة المقنعة الواردة باستمرار إلى مسار المعالجة الذكية للمستندات (IDP).
الخطوة 4: تصنيف النزاع ومحرك الاستدلال بنماذج اللغات الكبيرة (LLM)
يقوم وكيل استدلال متخصص بمطابقة سياق الحادثة مع رموز أسباب استرداد المدفوعات الرسمية لشبكة الدفع (مثل: رمز سبب فيزا 10.4 أو رمز سبب ماستركارد 4837).
يُقيّم نموذج اللغة الكبير (LLM) الأدلة المقنعة المقدمة من التاجر مقارنة بإفادة العميل وسجل المعاملات لتحديد مدى صحة المطالبة.
الخطوة 5: اتخاذ القرار، وتحديثات دفتر الأستاذ، وإشعار العميل
إذا تم التحقق من صحة المطالبة، يُشغّل Subverse AI تحديثات آلية لدفتر الأستاذ من خلال خطافات الويب (webhooks) الخاصة بالنظام المصرفي الأساسي لإصدار رصيد ائتماني مؤقت أو دائم.
يُرسل وكيل الإشعارات تلقائياً تفصيلاً دقيقاً للحل إلى العميل عبر قناة الاتصال المفضلة لديه.
الخطوة 6: نقطة التحقق من الأمان عبر التدخل البشري (HITL)
تتم إحالة النزاعات التي تتجاوز مبالغها 2,500 دولار أمريكي أو المطالبات التي تُسجّل درجات ثقة منخفضة (<85%) إلى محللي الاحتيال البشريين.
يُعدّ Subverse AI مسبقاً ملف أدلة كاملاً مع الحل الموصى به، مما يتيح للمحللين مراجعة المطالبات والموافقة عليها في غضون ثوانٍ معدودة.
ما هي تكاملات الأنظمة والبنية متعددة الوسائط التي تم تنفيذها؟
تمتد البنية التحتية بسلاسة عبر الأنظمة المصرفية الأساسية، وواجهات برمجة التطبيقات الخاصة بشبكات بطاقات الائتمان، وقنوات التواصل للمكاتب الأمامية.
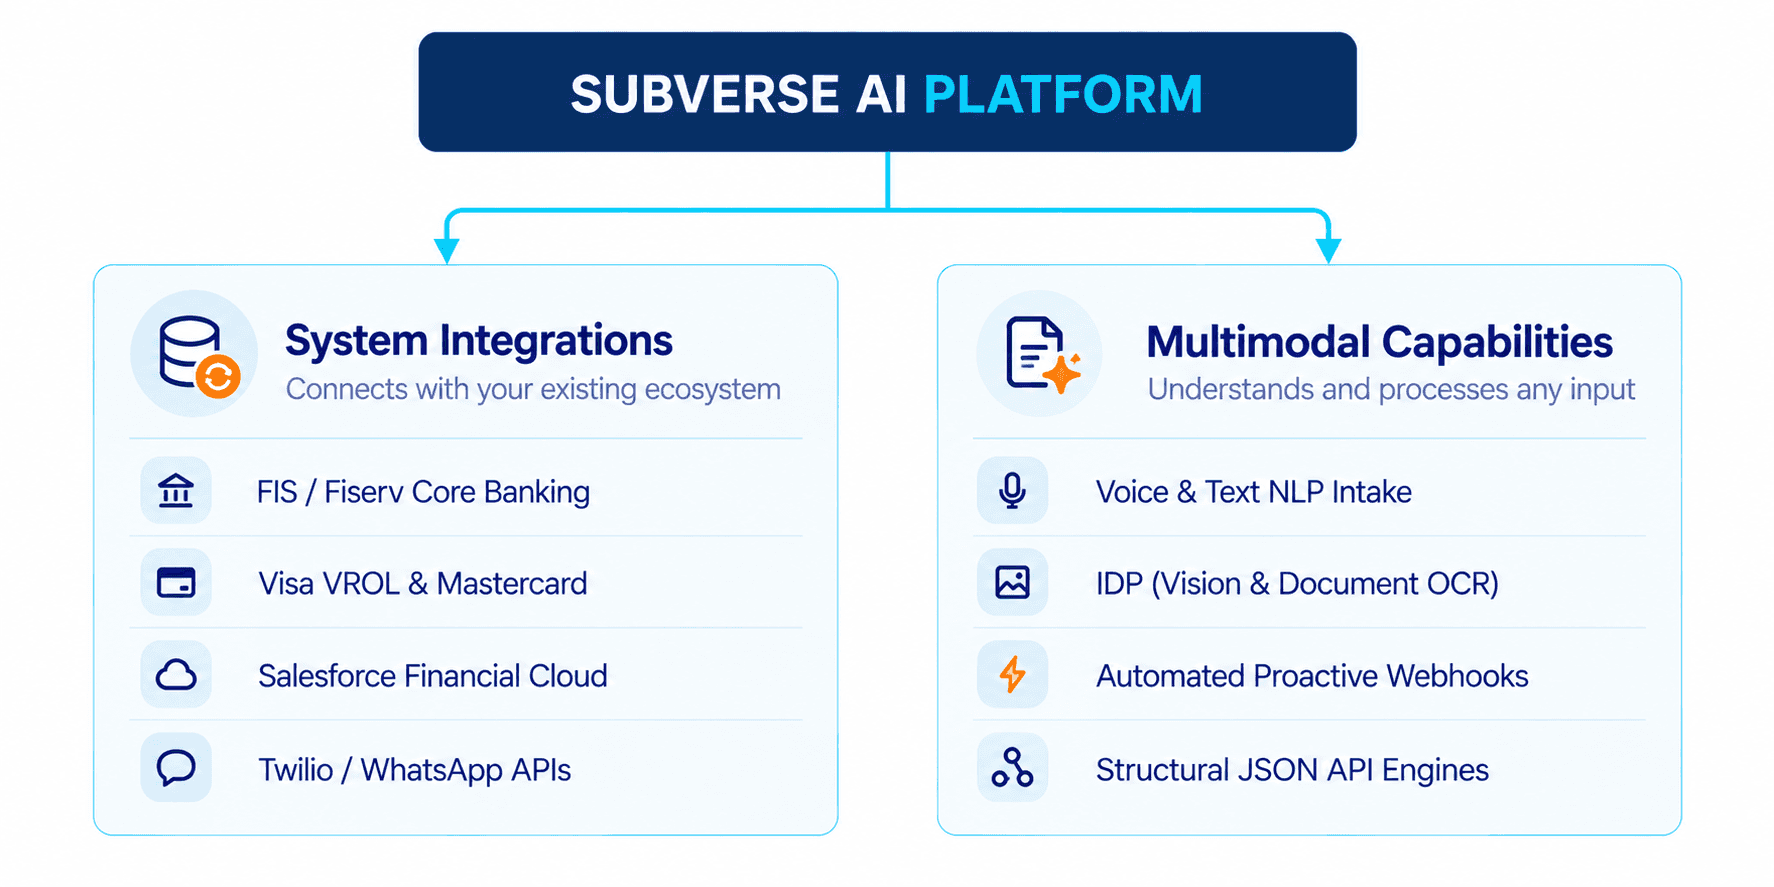
عمليات تكامل أنظمة المؤسسات
● الأنظمة المصرفية الأساسية: واجهات REST/gRPC ثنائية الاتجاه مع دفاتر الأستاذ الأساسية لكل من FIS وFiserv وThought Machine لإجراء عمليات استرداد الائتمان وحجز الحسابات.
● بوابات شبكات البطاقات: موصلات واجهة برمجة تطبيقات أصلية لخدمات حلول Visa (VROL) وMastercard Mastercom لتقديم إعادة المطالبة مباشرةً.
● إدارة علاقات العملاء (CRM) وإدارة القضايا: التكامل مع Salesforce Financial Services Cloud وServiceNow للحفاظ على سجلات التدقيق.
● الاتصالات متعددة القنوات: اتصال أصلي عبر واجهة برمجة تطبيقات WhatsApp Business، وWebSockets، والمراسلة الفورية داخل تطبيقات الهاتف المحمول، وخطوط اتصالات Genesys SIP الصوتية.
المعالجة بالذكاء الاصطناعي متعدد الوسائط
● الصوت التفاعلي ومعالجة اللغة الطبيعية (NLP): استخراج دلالي فوري في الوقت الفعلي من التفاعلات الصوتية غير المنظمة للعملاء ورسائل الدردشة.
● الرؤية الحاسوبية وتحليل المستندات (IDP): تحليل بالرؤية الحاسوبية لإيصالات PDF، وبيانات ركاب تذاكر الطيران، وسجلات حجوزات الفنادق، والطوابع الزمنية لتسجيل الدخول عبر عنوان IP.
● محرك الجدولة الاستباقي: عمليات فحص آلية في الخلفية تستطلع شبكات البطاقات للتحقق من ردود التجار وإرسال تحديثات في الوقت المناسب للعملاء.
النهج التقليدي مقابل سير عمل الذكاء الاصطناعي المستقل من Subverse
المعيار | العملية اليدوية التقليدية | سير العمل المستقل من Subverse AI |
متوسط وقت المعالجة | من 10 إلى 14 يوم عمل | أقل من 4 دقائق (معالجة مباشرة عبر النظام) |
التكلفة لكل نزاع تتم معالجته | 38.50 دولار لكل حالة | 3.20 دولار لكل حالة |
المعالجة المباشرة عبر النظام (STP) | 0% (مراجعة يدوية بنسبة 100%) | حل مؤتمت بالكامل بنسبة 82% |
سرعة تحليل الأدلة | 25–35 دقيقة لكل حزمة مستندات | معالجة متعددة الوسائط في الوقت الفعلي (<10 ثوانٍ) |
حل النزاع من أول اتصال (FCR) | 22% | 88% |
معدل فوز التاجر في إعادة تقديم النزاع | 34% | 76% (مدفوعًا بالاستدلال الآلي) |
مخاطر تدقيق الامتثال | مرتفعة (أخطاء ناتجة عن السهو البشري) | منعدمة (الاحتفاظ بسجلات حتمية بنسبة 100%) |
ما هو الأثر على الأعمال والتحسّن في مؤشرات الأداء الرئيسية؟
أدى نشر Subverse AI إلى تحويل وحدة إدارة النزاعات في البنك من مركز تكلفة تشغيلية إلى محرك أتمتة عالي الكفاءة.
مقاييس التكلفة والكفاءة
● 6.8 مليون دولار وفورات سنوية في النفقات التشغيلية: خفض كبير في المعالجة اليدوية والأعباء التشغيلية العامة عبر قوائم انتظار الدعم من المستوى الأول والمستوى الثاني.
● انخفاض بنسبة 91% في التكلفة لكل مطالبة: تخفيض تكاليف المعالجة من 38.50 دولارًا لكل نزاع إلى 3.20 دولارًا لكل نزاع.
● انخفاض بنسبة 70% في شطب الخسائر: القضاء على الشطب التلقائي لعمليات رد المبالغ المدفوعة الدقيقة من خلال المعالجة الآلية الفورية.
مقاييس السرعة واتفاقية مستوى الخدمة (SLA)
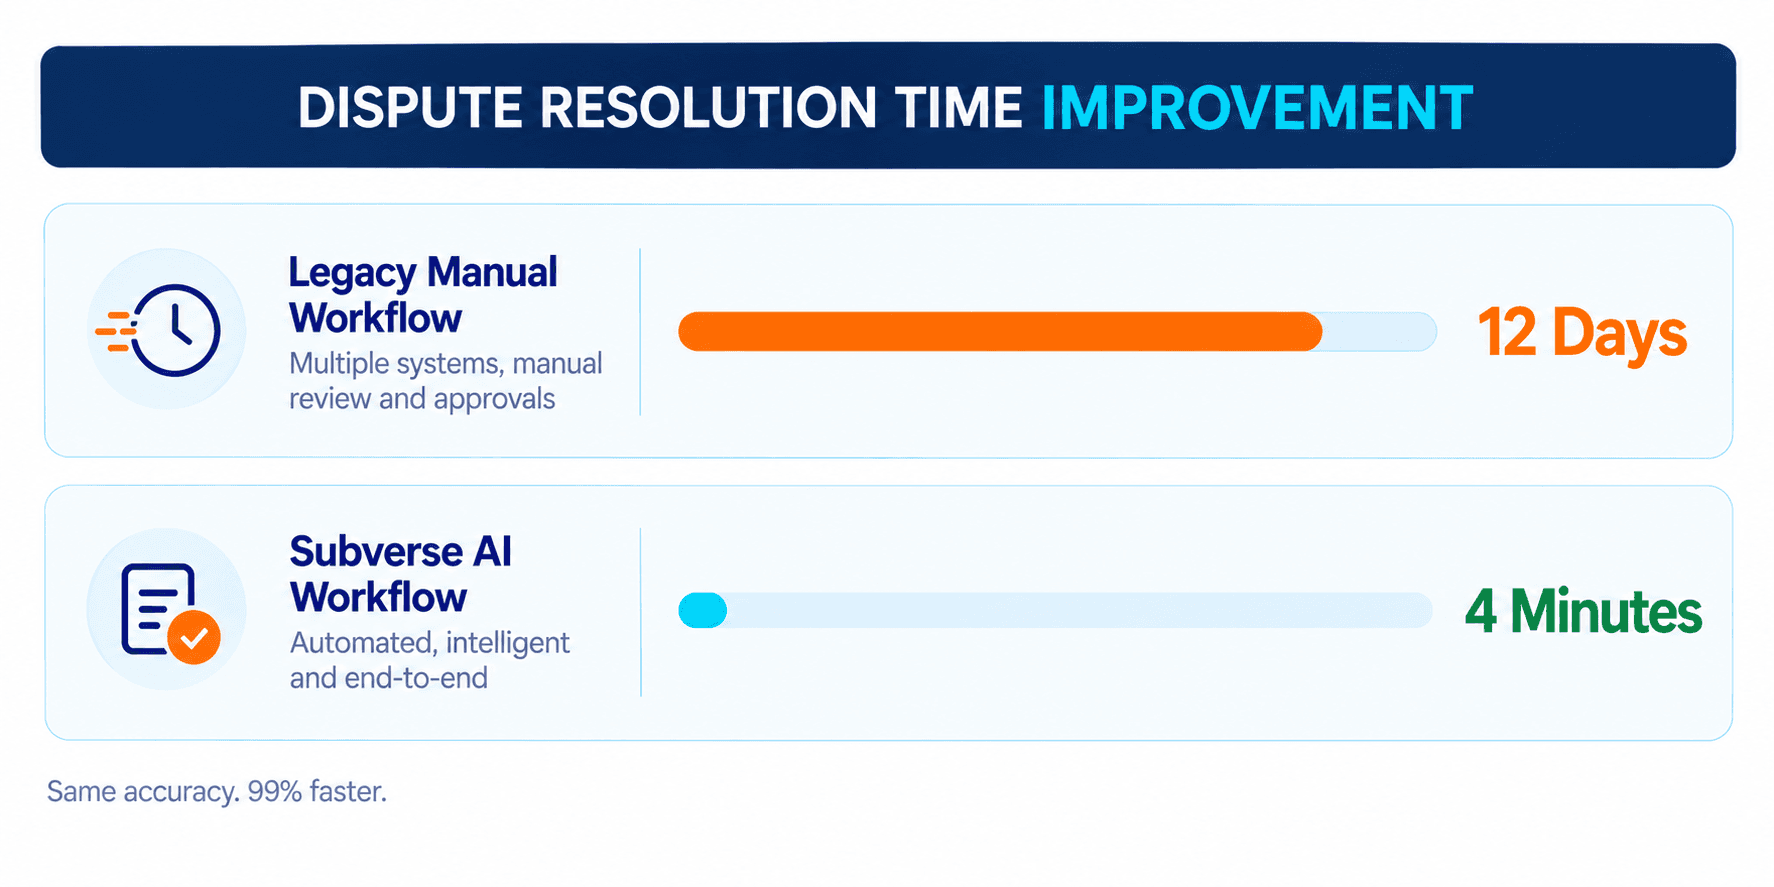
● تقليص مدة الدورة بنسبة 99%: تسريع وقت حل النزاعات من متوسط 12 يومًا إلى أقل من 4 دقائق.
● امتثال بنسبة 100% لاتفاقية مستوى الخدمة: صفر غرامات تنظيمية أو انتهاكات للامتثال بموجب إرشادات اللائحة E واللائحة Z.
● معدل معالجة مباشرة بنسبة 82%: حل أكثر من 8 من كل 10 مطالبات دون أي تدخل بشري.
مقاييس الجودة ورضا العملاء (CSAT)
● قفزت درجة رضا العملاء من 3.2 إلى 4.7: عزز الإقرار الفوري باستلام النزاع وإصدار الرصيد المؤقت من مستوى الثقة.
● زيادة بنسبة 42% في معدلات كسب رد المبالغ المدفوعة: أدى التحليل السريع للأدلة المدعوم بالذكاء الاصطناعي إلى تحسين نجاح إعادة التقديم ضد مطالبات التجار الاحتيالية.
● وصل معدل حل المشكلة من أول اتصال إلى 88%: أكمل العملاء تقديم ملفات النزاع في جلسة واحدة متواصلة.
الأسئلة الشائعة
كيف تضمن Subverse AI الامتثال للائحة E واللائحة Z؟
تفرض Subverse AI امتثالاً تنظيمياً صارماً من خلال أتمتة تتبع المواعيد النهائية للائتمانات المؤقتة والمراسلات الرسمية. ويتم تسجيل كل خطوة، وقرار استدلالي، وتفاعل عبر الشبكة بتنسيق غير قابل للتغيير وقابل للتدقيق لتلبية متطلبات الرقابة المصرفية الفيدرالية.
هل يمكن لـ Subverse AI التكامل مباشرةً مع Visa VROL وMastercard Mastercom؟
نعم. تتصل Subverse AI مباشرةً بخدمات حل النزاعات الخاصة بـ Visa (VROL) وMastercard Mastercom من خلال واجهات برمجة تطبيقات (APIs) آمنة. حيث يقوم وكلاء الذكاء الاصطناعي في المكاتب الأمامية والخلفية بسحب الأدلة، واسترداد تفاصيل الاستفسارات، وتقديم عمليات إعادة العرض (representments) بشكل مستقل دون الحاجة إلى تدخل يدوي من المشغلين.
كيف تكتشف Subverse AI "الاحتيال الودي" وتمنعه؟
تستخدم Subverse AI ميزة "ذاكرة الكيان الدائمة" (Persistent Entity Memory) لإجراء مطابقة مرجعية لاتجاهات المعاملات التاريخية، وسمات الأجهزة، والموقع الجغرافي، وسلوكيات النزاع السابقة. يكتشف محرك الاستدلال في المنصة الشذوذات السلوكية ويحدد المطالبات المتكررة المشبوهة لتدقيقها من قِبل مراجع بشري قبل إصدار الائتمان.
ماذا يحدث عند حدوث نزاع بشأن معاملة عالية القيمة؟
تؤدي النزاعات التي تتجاوز مبالغ محددة قابلة للتخصيص (مثل 2,500 دولار أمريكي) إلى تشغيل مسارات عمل أمان تتضمن التدخل البشري (HITL). وتعمل Subverse AI تلقائياً على تجميع سجلات المعاملات، ومراسلات التجار، والقرار الموصى به في ملف ملخص بنقرة واحدة للحصول على موافقة محلل الاحتيال.
جدول المحتويات
المزيد من الرؤى والأفكار