07/09/2026
وظّف فريقاً من محللي الائتمان المدعومين بالذكاء الاصطناعي لتنظيم استقطاب العملاء، واستخراج البيانات من المستندات، وإجراء التحليل المالي، والاكتتاب في غضون دقائق.

واجهت إحدى المؤسسات المالية الرائدة من الفئة الأولى (Tier-1) في مجال الخدمات المصرفية التجارية وخدمات الأفراد اختناقات تشغيلية؛ حيث كانت معالجة طلبات القروض تستغرق من 7 إلى 10 أيام نتيجة لاستخراج المستندات يدوياً، والحسابات المالية المعقدة، وحلقات التواصل المجزأة. ومن خلال تبني منصة التنسيق متعددة الوكلاء من Subverse AI، نجح البنك في تحويل عملية الاكتتاب الائتماني لديه إلى سير عمل مؤسسي مستقل وشامل من البداية إلى النهاية. قامت منصة Subverse AI بتنسيق وتكامل وكلاء الاستقبال التفاعلي في المكاتب الأمامية، ووكلاء المعالجة الذكية للمستندات متعددة الوسائط (IDP) في المكاتب الخلفية، ومحركات النسب المالية، ووكلاء اتخاذ قرارات المخاطر—مما أدى إلى تقليص وقت إنجاز القروض بنسبة 85%، وخفض تكاليف المعالجة بنسبة 62%، وتحقيق معدل معالجة مباشرة ومؤتمتة بالكامل (STP) بنسبة 92% مع الحفاظ على ضوابط الأمان عبر الإشراف البشري.
ما هي التحديات التشغيلية التي كانت تواجهها المؤسسة؟
كانت مجموعة أبيكس المالية (اسم مستعار)، وهي جهة إقراض إقليمية رائدة تعالج طلبات قروض سنوية تتجاوز قيمتها 2.5 مليار دولار، تعاني من صعوبة توسيع نطاق عمليات الإقراض للأفراد والشركات. ومع نمو أحجام الطلبات بنسبة 40% على أساس سنوي، تسببت أنظمة إنشاء القروض القديمة وسير العمل اليدوي في حدوث عقبات تشغيلية غير مقبولة.
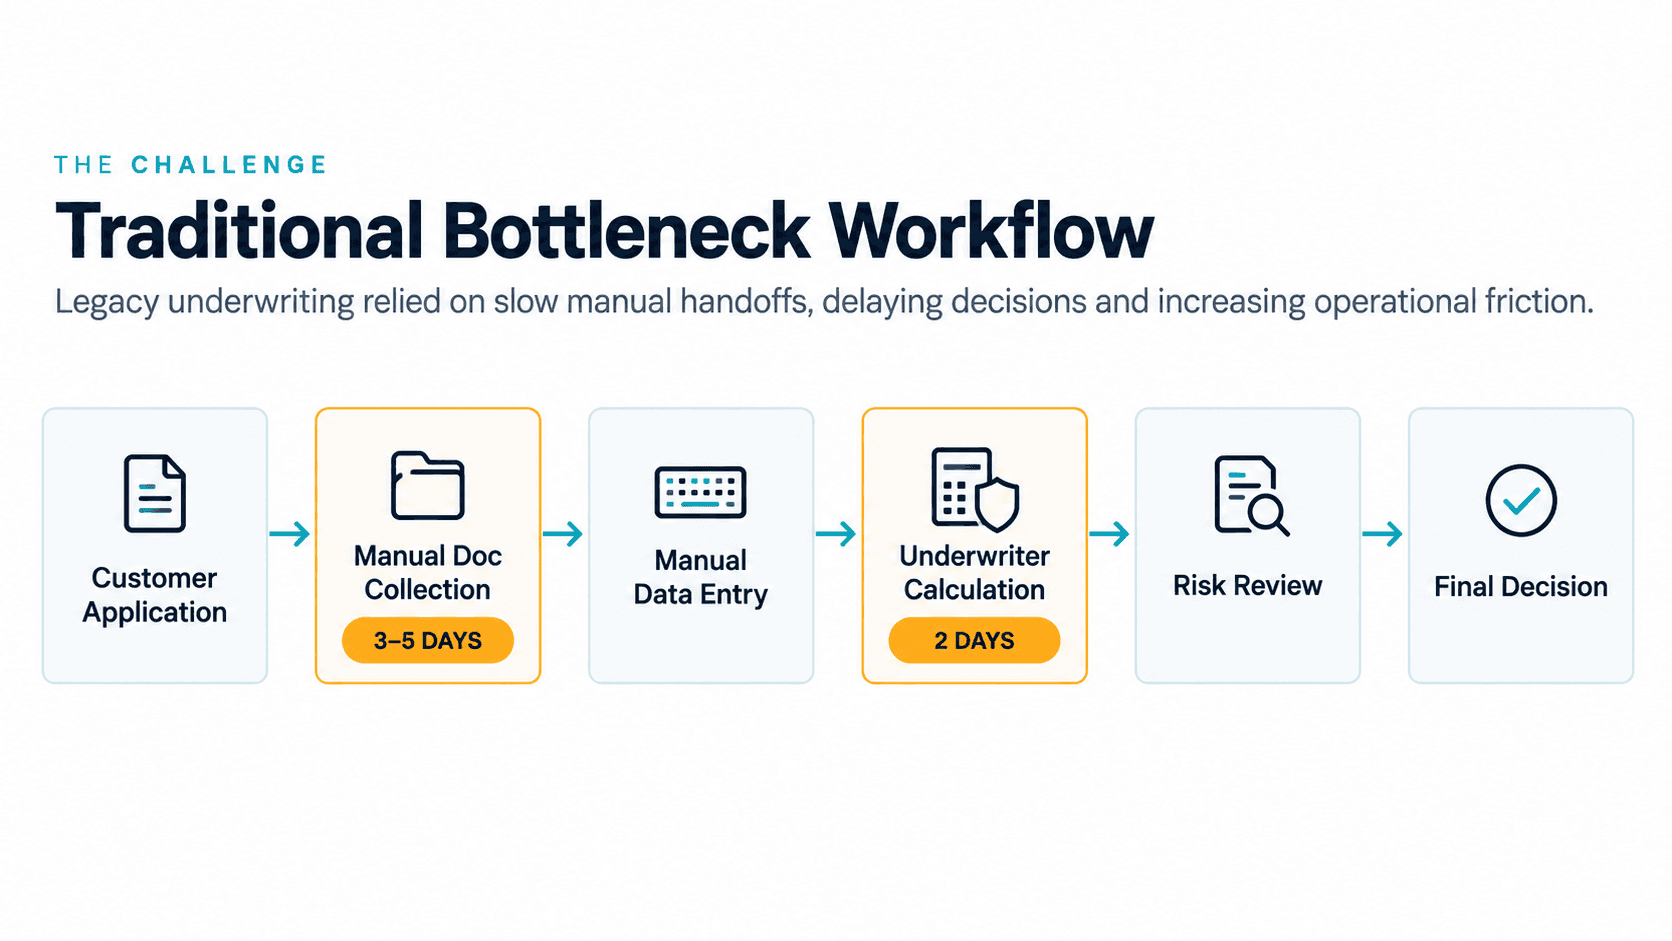
وقد حددت المؤسسة أربعة اختناقات تشغيلية رئيسية:
1. فترات إنجاز طويلة وتأخيرات حادة في اتفاقيات مستوى الخدمة (SLA)
كانت معالجة القرض التجاري أو الشخصي تستغرق في المتوسط من 7 إلى 10 أيام عمل. وتسبب التسليم اليدوي للمعاملات بين فرق استلام طلبات العملاء الأولية، والتحقق من المستندات، وتقييم مخاطر الائتمان، واتخاذ القرارات في فترات انتظار طويلة تؤدي غالباً إلى تراجع المتقدمين بالطلبات أو اختيارهم لجهات إقراض منافسة.
2. الاستخراج اليدوي للمستندات وارتفاع معدلات الخطأ
أمضى محللو الائتمان أكثر من 60% من ساعات عملهم التشغيلية في تحليل المستندات المالية متعددة الصفحات يدوياً، بما في ذلك كشوف الحسابات المصرفية، وقسائم الرواتب، والإقرارات الضريبية لضريبة السلع والخدمات (GST)، والبيانات المالية المدققة. وأدت أخطاء نقل البيانات اليدوية إلى تسجيل غير دقيق للمخاطر وتكرار دورات إعادة العمل.
3. صعوبات في جمع المستندات الناقصة
عندما كانت الطلبات تحتوي على مستندات غير واضحة أو غير مكتملة أو مفقودة، بدأت فرق العمليات اليدوية في المتابعة عبر البريد الإلكتروني أو الهاتف. ومدد هذا التواصل المتبادل دورة إنشاء القرض بمعدل 4 أيام عمل إضافية وأدى إلى معدل إلغاء للطلبات بنسبة 38%.
4. قيود على القدرة الاستيعابية للاكتتاب والتأمين
تعثر كبار مسؤولي الائتمان في أداء المهام الإدارية الروتينية—مثل حساب نسب تغطية خدمة الدين (DSCR)، ومقاييس الدين إلى الدخل (DTI)، واتجاهات التدفق النقدي—مما حد من قدرتهم على تقييم فرص القروض التجارية المعقدة وعالية الهامش.
كيف نجحت Subverse AI في حل المشكلة؟
لحل هذه التحديات، طبّقت مجموعة أبيكس المالية (Apex Financial Group) منصة Subverse AI، ناشرةً قوة عاملة مُنسقة من وكلاء الذكاء الاصطناعي المستقلين للمكاتب الأمامية والخلفية. أتاحت منصة Subverse AI للبنك تنسيق سير عمل معقد وشامل من البداية إلى النهاية بمجرد تحديد الأهداف التشغيلية، واستخدام نماذج وكلاء مخصصة، والحفاظ على ذاكرة عميقة على مستوى الكيانات.
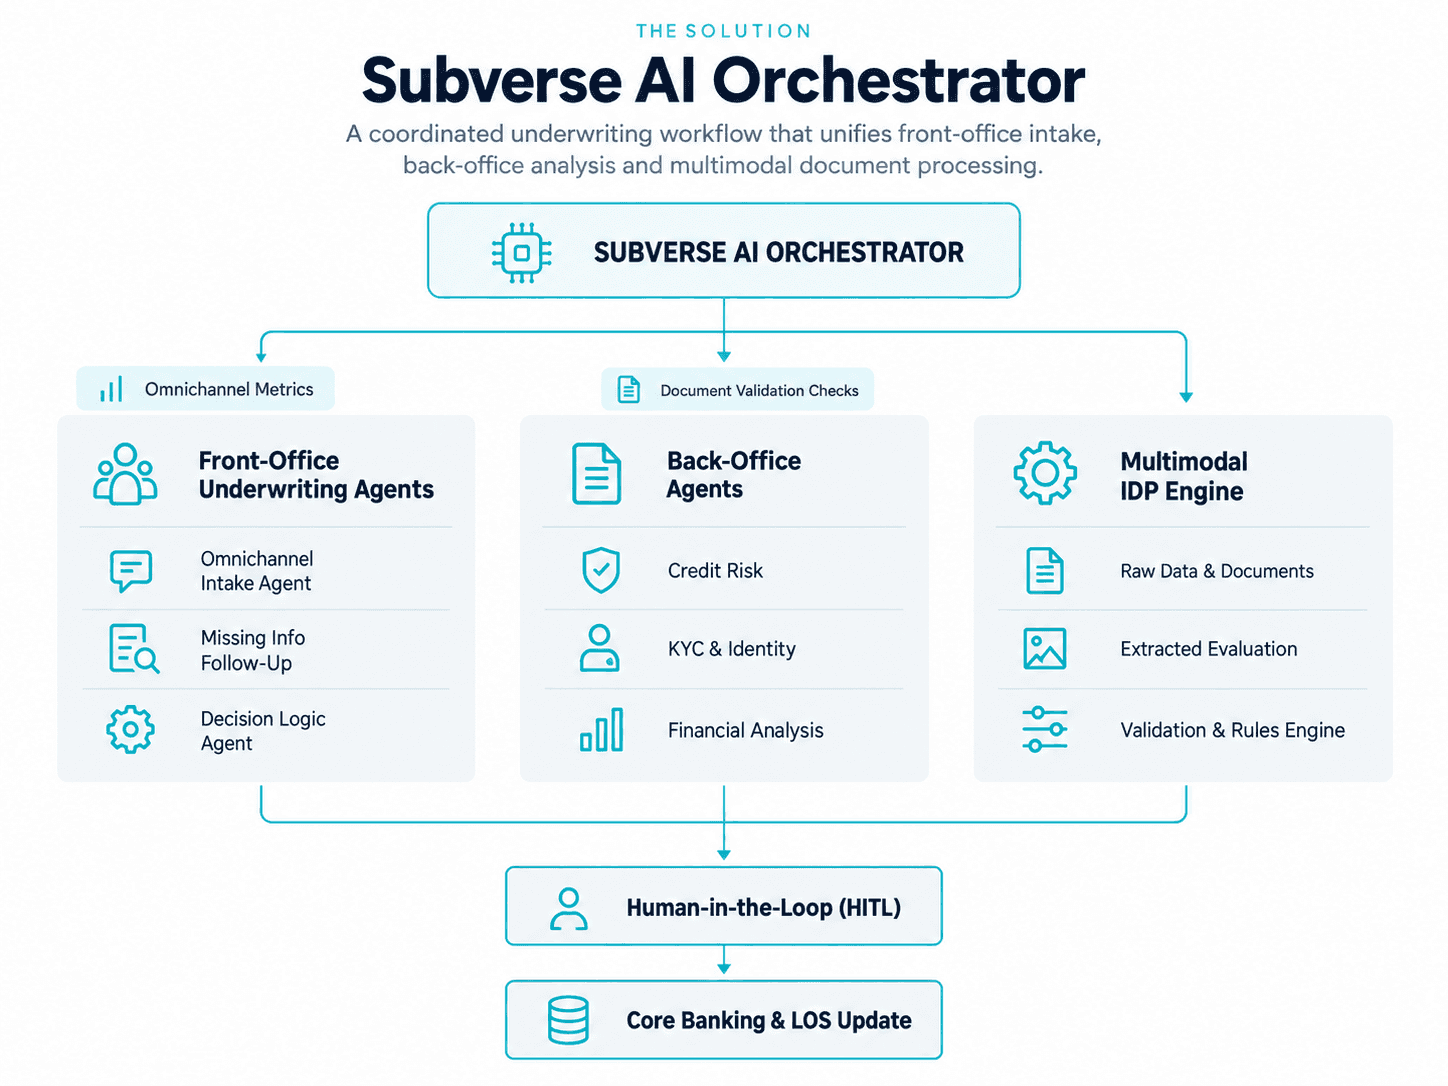
سير العمل المستقل متعدد الوكلاء
1. وكيل الاستقبال التفاعلي المحادثاتي (المكاتب الأمامية): يتفاعل وكيل الاستقبال مع المتقدمين عبر واجهات الويب وواتساب وتطبيقات الهاتف المحمول. حيث يقوم بجمع المعلومات الأولية للمقترض بشكل ديناميكي، والتحقق من الدخل المُصرح به، وبدء فتح ملف القرض.
2. وكيل المعالجة الذكية متعددة الوسائط للمستندات (معالجة المستندات الذكية في المكاتب الخلفية): باستخدام نماذج الرؤية اللغوية، يقوم هذا الوكيل تلقائياً باستيعاب وتصنيف وتحليل المستندات المعقدة المرفوعة—بما في ذلك كشوف الحسابات المصرفية، وقسائم الرواتب، وإقرارات ضريبة السلع والخدمات، والإقرارات الضريبية (ITRs)—مستخرجاً بيانات الجداول التفصيلية بدقة عالية.
3. وكيل التحقق من الهوية واعرف عميلك (KYC) (المكاتب الخلفية): يُجري وكيل الهوية عمليات فحص وتحقق فورية بمطابقتها مع قواعد بيانات الهوية الحكومية، ومكاتب الائتمان، وقوائم عقوبات مكافحة غسل الأموال ومراقبة الأشخاص المعرضين سياسياً (AML/PEP) للتحقق من بيانات اعتماد المتقدم فوراً.
4. وكيل التحليل المالي وحساب النسب (المكاتب الخلفية): يعالج هذا الوكيل البيانات المالية الأولية المستخرجة لحساب نسب الديون، وتوقعات التدفق النقدي، ومتوسط الأرصدة المصرفية الشهرية، ومؤشرات الامتثال الضريبي، ومقاييس نسبة تغطية خدمة الدين (DSCR) في غضون ثوانٍ.
5. وكيل تقييم المخاطر الائتمانية (المكاتب الخلفية): من خلال دمج وتحليل البيانات الواردة من مكاتب الائتمان وكشوف الحسابات المصرفية ونماذج التسجيل الائتماني الداخلية، يُنشئ وكيل المخاطر ملف المخاطر الأولي وقرار الإقراض المبدئي بناءً على سياسات الاكتتاب المعتمدة والمحددة.
6. وكيل المعلومات المفقودة والتواصل الاستباقي (المكاتب الأمامية): إذا كان هناك مستند مفقود، أو منخفض الدقة، أو يحتوي على بيانات متضاربة، يتواصل هذا الوكيل بشكل استباقي مع مقدم الطلب عبر واتساب أو البريد الإلكتروني أو الذكاء الاصطناعي الصوتي لطلب تصحيحات محددة، والإجابة عن الأسئلة، وإرشادهم حتى إتمام العملية.
7. ذاكرة الكيان والحفاظ على السياق: تتتبع ذاكرة الكيان في Subverse AI سياق كل متقدم بمرور الوقت. وبالتالي، لا يضطر العملاء العائدون أو المتقدمون للحصول على منتجات متعددة إلى إعادة رفع المستندات الصالحة الحالية أو تكرار خطوات التقديم الأولية أبداً.
8. بوابة التدخل البشري للاستثناءات (HITL): تُحال الطلبات التي تتجاوز معايير المخاطر أو عتبات السياسة المحددة أو الحالات الخاصة المعقدة إلى مسؤولي الائتمان البشريين عبر لوحة تحكم موحدة للموافقات، مزودة بملخص مسبق لتحليل المخاطر والأدلة الداعمة.
9. تحديث النظام المصرفي الأساسي / نظام إنشاء القروض (LOS) وإشعار العميل: بمجرد الموافقة، تطلق Subverse AI إشعارات الويب (webhooks) لتحديث النظام المصرفي الأساسي ونظام إنشاء القروض (LOS)، وإنشاء اتفاقيات القروض، وإخطار العميل عبر قناته المفضلة.
ما هي تكاملات الأنظمة والبنية متعددة الوسائط التي تم تنفيذها؟
تكاملت Subverse AI بسلاسة مع البنية التقنية لـ Apex Financial Group دون الحاجة إلى إجراء فحص شامل للبنية التحتية القديمة.
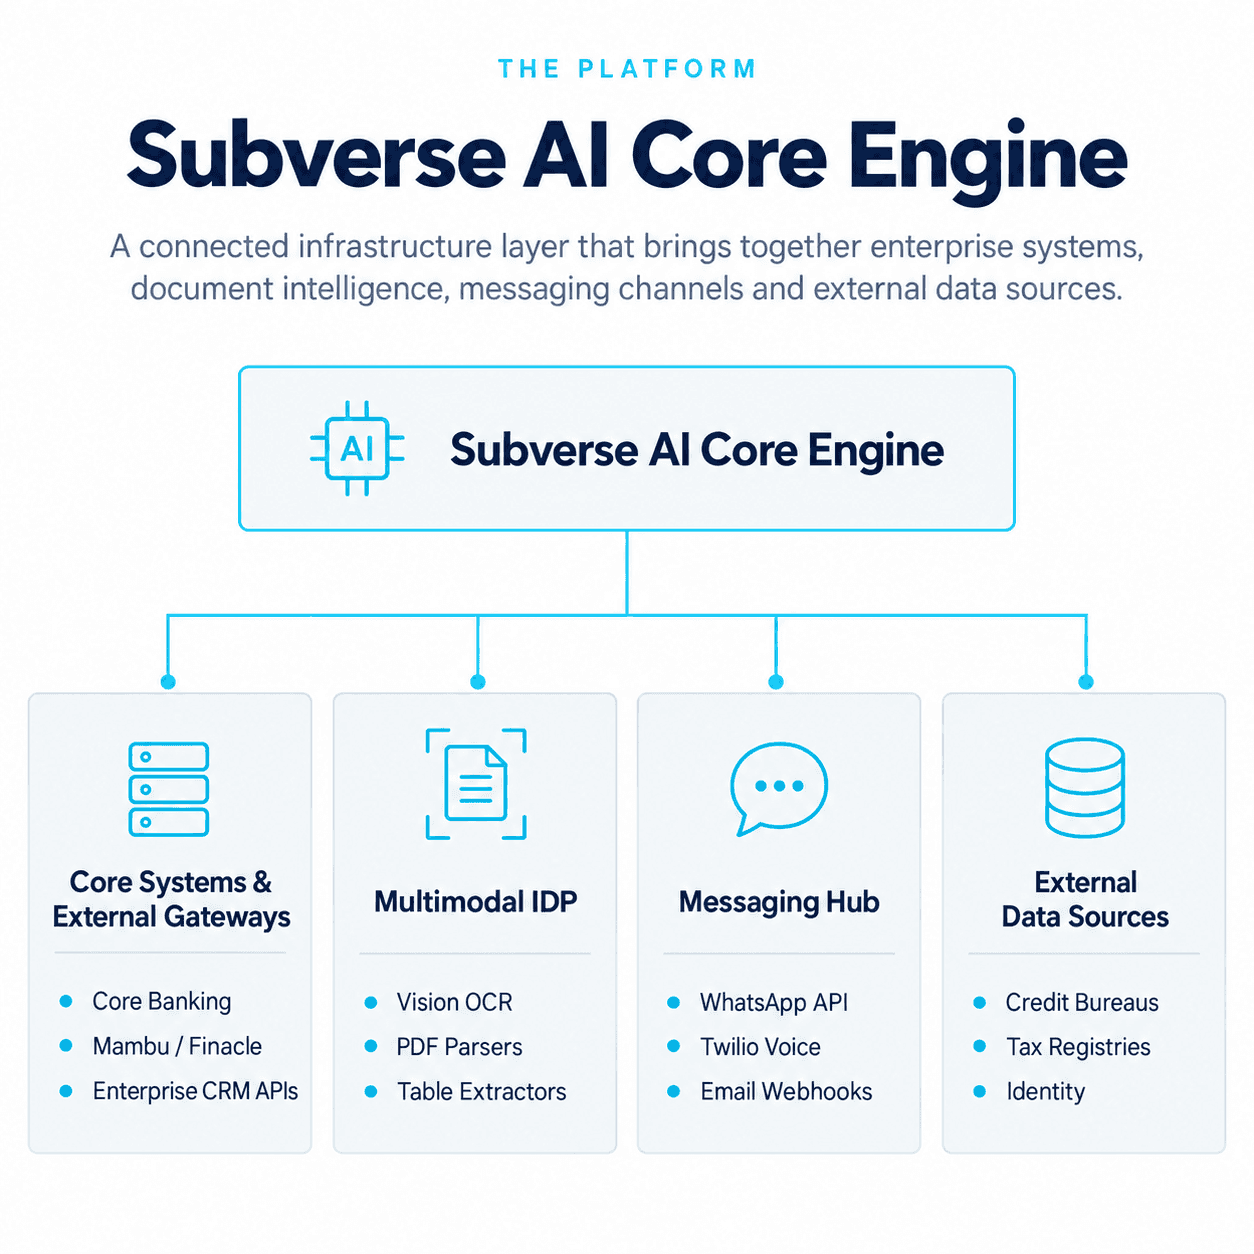
● عمليات الدمج مع الأنظمة المصرفية الأساسية وأنظمة إنشاء القروض (LOS): اتصالات REST API ثنائية الاتجاه مع الأنظمة المصرفية الأساسية (Finacle وMambu) وأنظمة إدارة علاقات العملاء (Salesforce) لمزامنة حالات الطلبات، وإنشاء حسابات القروض، وإرسال ملاحظات الاكتتاب في الوقت الفعلي.
● محرك معالجة متعدد الوسائط: نماذج Vision-LLM قادرة على مسح ملفات PDF المنظمة وغير المنظمة، والنماذج الموقعة يدويًا، والصور المحملة غير الواضحة، والجداول المالية المعقدة متعددة الصفحات.
● مركز مراسلة متعدد القنوات: خطافات ويب (Webhooks) للمؤسسات تربط واجهة برمجة تطبيقات WhatsApp Business، وخدمات البريد الإلكتروني الآلية، وبوابات الذكاء الاصطناعي الصوتي للتواصل الاستباقي وتحديثات الحالة في الوقت الفعلي.
● بوابات التحقق ومكاتب الائتمان: تكامل مباشر مع سجلات الائتمان (Experian وEquifax وTransUnion)، والبوابات الضريبية الحكومية (GSTIN وIRS)، وواجهات برمجة التطبيقات لمجمعي كشوف الحسابات المصرفية.
النهج التقليدي مقابل سير عمل الذكاء الاصطناعي المستقل من Subverse
معيار الأداء | سير العمل اليدوي التقليدي | سير عمل الذكاء الاصطناعي المستقل من Subverse |
زمن الإنجاز (اتفاقية مستوى الخدمة) | 7 – 10 أيام عمل | 12 – 15 دقيقة (موافقة فورية) |
المعالجة المباشرة التلقائية (STP) | 12% | 92% |
تكلفة التحقق من المستندات | 55.00 دولار لكل طلب | 3.20 دولار لكل طلب |
دقة استخراج البيانات | 81% (عرضة للخطأ البشري) | 99.4% (رؤية متعددة الوسائط) |
متابعة المستندات المفقودة | 3 – 5 أيام (تواصل يدوي) | في الوقت الفعلي (مراسلة استباقية بالذكاء الاصطناعي) |
قابلية التوسع في دراسة وتغطية المخاطر | خطية (تتطلب توظيف محللين) | قدرة استيعابية فائقة غير محدودة |
معدل تخلي مقدمي الطلبات | 38% | < 4% |
ما هو الأثر على الأعمال والتحسّن في مؤشرات الأداء الرئيسية؟
من خلال التحول إلى بنية اكتتاب ذاتية التشغيل ومتعددة الوكلاء، حققت مجموعة Apex Financial مكاسب ملموسة في الكفاءة التشغيلية في غضون 90 يوماً من بدء التطبيق.
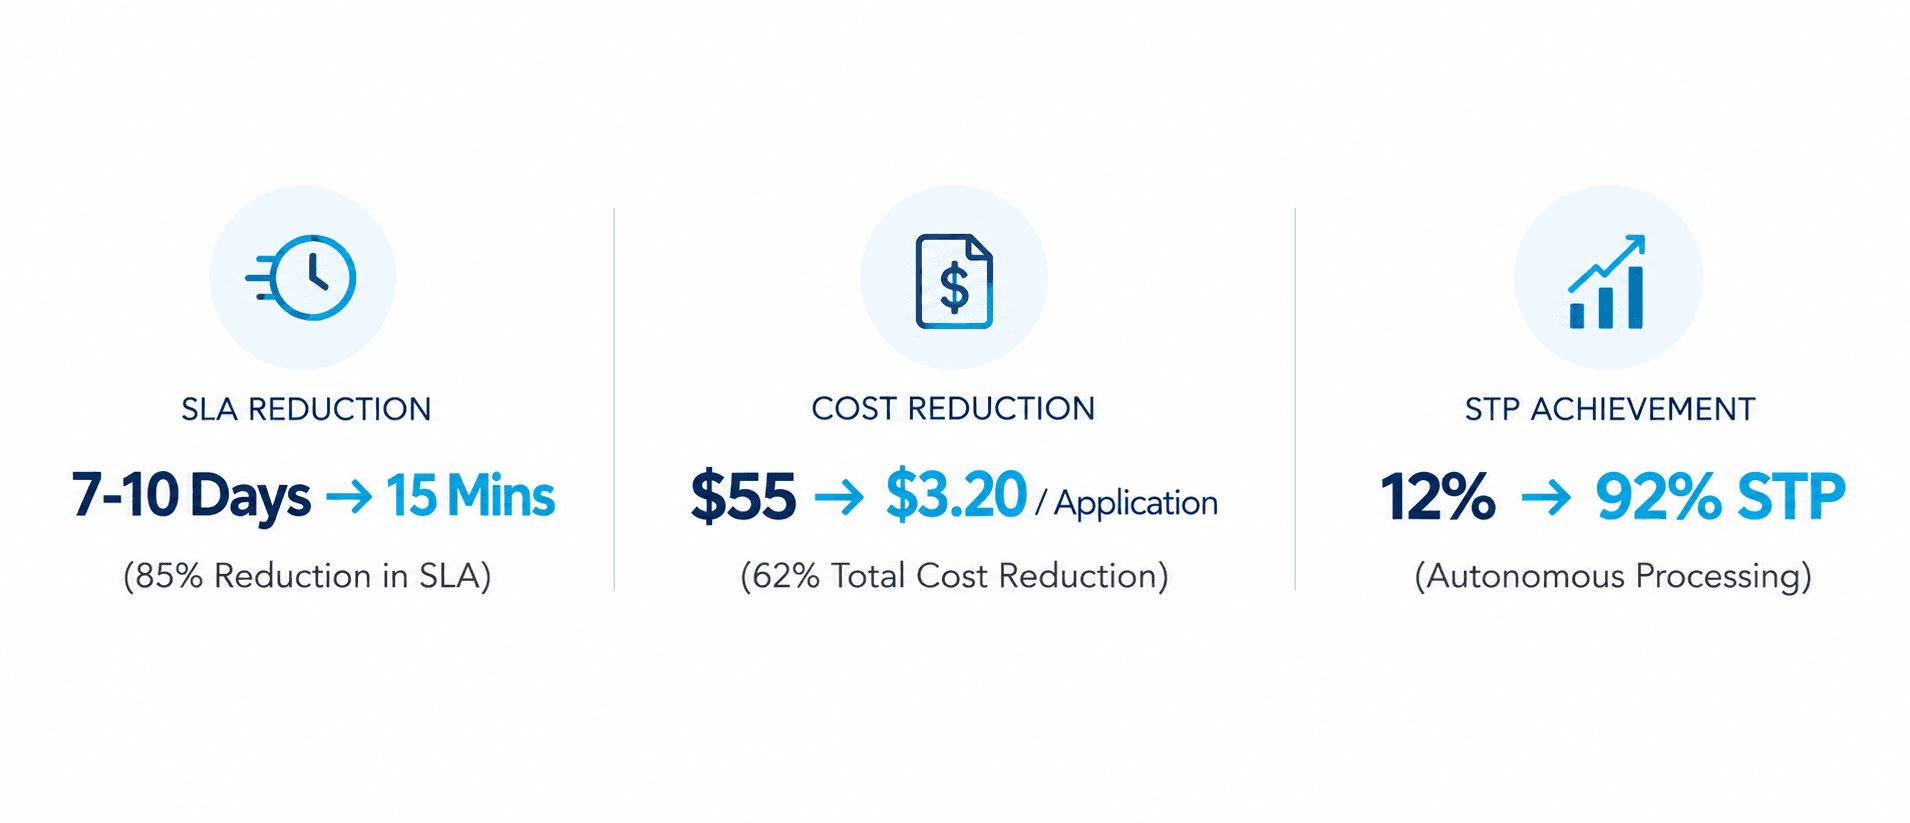
مقاييس التكلفة والكفاءة
● انخفاض بنسبة 62% في تكاليف المعالجة: انخفضت تكلفة معالجة الطلب الواحد من 55.00 دولاراً إلى 3.20 دولاراً من خلال الاستخراج الآلي للبيانات والتحقق منها.
● 5.8 مليون دولار وفورات تشغيلية سنوية: إعادة تخصيص أكثر من 120,000 ساعة من وقت محللي الائتمان اليدوي نحو تطوير الأعمال والاكتتاب التجاري المعقد.
● معدل معالجة مباشرة (STP) بنسبة 92%: معالجة أكثر من تسعة من كل عشرة طلبات بالكامل من البداية إلى النهاية دون الحاجة إلى إدخال يدوي تشغيلي من قبل البشر.
مقاييس السرعة واتفاقية مستوى الخدمة (SLA)
● انخفاض بنسبة 85% في وقت الإنجاز: تقليص إجمالي الوقت المستغرق لاتخاذ القرار من 8 أيام إلى أقل من 15 دقيقة للمتقدمين المؤهلين.
● تحليل أسرع للمستندات بنسبة 95%: تقليص وقت التحقق من المستندات وحساب النسب المالية من 24 ساعة إلى أقل من 10 ثوانٍ لكل ملف.
مقاييس الجودة ورضا العملاء (CSAT)
● دقة استخراج بنسبة 99.4%: انخفاض هائل في إعادة صياغة الاكتتاب ومخاطر الأخطاء الحسابية المالية.
● زيادة بنسبة 34% في معدل التحويل: القضاء على حالات التراجع عن إكمال الطلبات باستخدام المتابعات الاستباقية والفورية للمستندات المفقودة.
● تحسن بمقدار +41 نقطة في رضا العملاء (CSAT): تعزيز رضا المقترضين من خلال القرارات الفورية والتحديثات التفاعلية متعددة القنوات.
الأسئلة الشائعة
كيف تضمن Subverse AI الامتثال التنظيمي في اتخاذ قرارات الائتمان؟
تطبق Subverse AI مجموعات قواعد حتمية، وتسجيلاً لعمليات التدقيق، ومسارات اتخاذ قرار قابلة للتفسير. ويُنشئ كل قرار ائتماني آلي تقريراً للامتثال يوضح بالتفصيل مقاييس المخاطر، وقواعد السياسة التي تم تقييمها، والبيانات المصدرية المستخدمة، مما يلبي معايير الإقراض العادل والامتثال المصرفي الصارمة.
ماذا يحدث عندما يقوم مقدم الطلب بتحميل مستند غير مقروء أو غير مكتمل؟
يكتشف وكيل معالجة المستندات الذكية (IDP) في المكاتب الخلفية مشكلات المستندات على الفور. ويقوم بتوجيه وكيل التواصل الاستباقي في المكاتب الأمامية للاتصال بالمقترض عبر واتساب أو الرسائل القصيرة (SMS) أو البريد الإلكتروني، موضحاً بدقة المستند المفقود أو غير الواضح، مع توفير رابط مباشر لإعادة التحميل.
هل يمكن لـ Subverse AI التكامل مع الأنظمة المصرفية الأساسية القديمة وأنظمة إنشاء القروض (LOS)؟
نعم. تتميز Subverse AI بطبقة تكامل مرنة تدعم واجهات برمجة تطبيقات REST، وwebhooks، وموصلات قواعد البيانات، والبرمجيات الوسيطة المخصصة. وتتبادل البيانات بسلاسة مع أنظمة LOS القديمة، ومحركات الخدمات المصرفية الأساسية، وأنظمة إدارة علاقات العملاء (CRM) المخصصة للمؤسسات دون الحاجة إلى تعديلات في الأكواد البرمجية الأساسية.
كيف تعمل آلية الإشراف البشري (HITL) في الاكتتاب الذاتي للقروض؟
عندما يطلق أحد الطلبات تنبيهات مخصصة لحدود معينة—مثل ارتفاع المخاطر الائتمانية، أو المبالغ الكبيرة للقروض، أو المستندات الضريبية الغامضة—توقف Subverse AI المعالجة الآلية مؤقتاً. وتقوم بتحويل الطلب إلى مكتتب بشري مرفقاً بملخصات تم تحليلها مسبقاً، ونسب مالية، وعوامل مخاطر موضحة للحصول على موافقة بشرية سريعة.
جدول المحتويات
المزيد من الرؤى والأفكار