14/07/2026

يواجه قطاع التأمين تحدياً فريداً في تجربة العملاء: قد لا يتفاعل العملاء مع شركة التأمين الخاصة بهم إلا بضع مرات في السنة، ولكن هذه اللحظات القليلة غالباً ما تحدد ما إذا كانوا يثقون بالشركة أم لا.
إن التعرض لحادث سير، أو حالة طبية طارئة، أو تسوية مطالبة تأمينية ليست مجرد طلب خدمة، بل هي لحظة يبحث فيها العملاء عن اليقين والسرعة والدعم. والطريقة التي تستجيب بها شركة التأمين خلال هذه المواقف يمكن أن تحدد معالم العلاقة لفترة طويلة بعد اكتمال المعاملة.
وهذا يطرح تساؤلاً صعباً على شركات التأمين: كيف تبني علاقات مع العملاء في مجال غالباً ما يتفاعل فيه العملاء فقط عندما تسوء الأمور؟
بالنسبة لشركة باجاج أليانز للتأمين العام (Bajaj Allianz General Insurance)، لم تكن الإجابة هي إبعاد العملاء عن التفاعل البشري من خلال الأتمتة، بل كانت في استخدام التكنولوجيا لجعل اللحظات المهمة للعملاء أكثر بساطة وسرعة وشفافية.
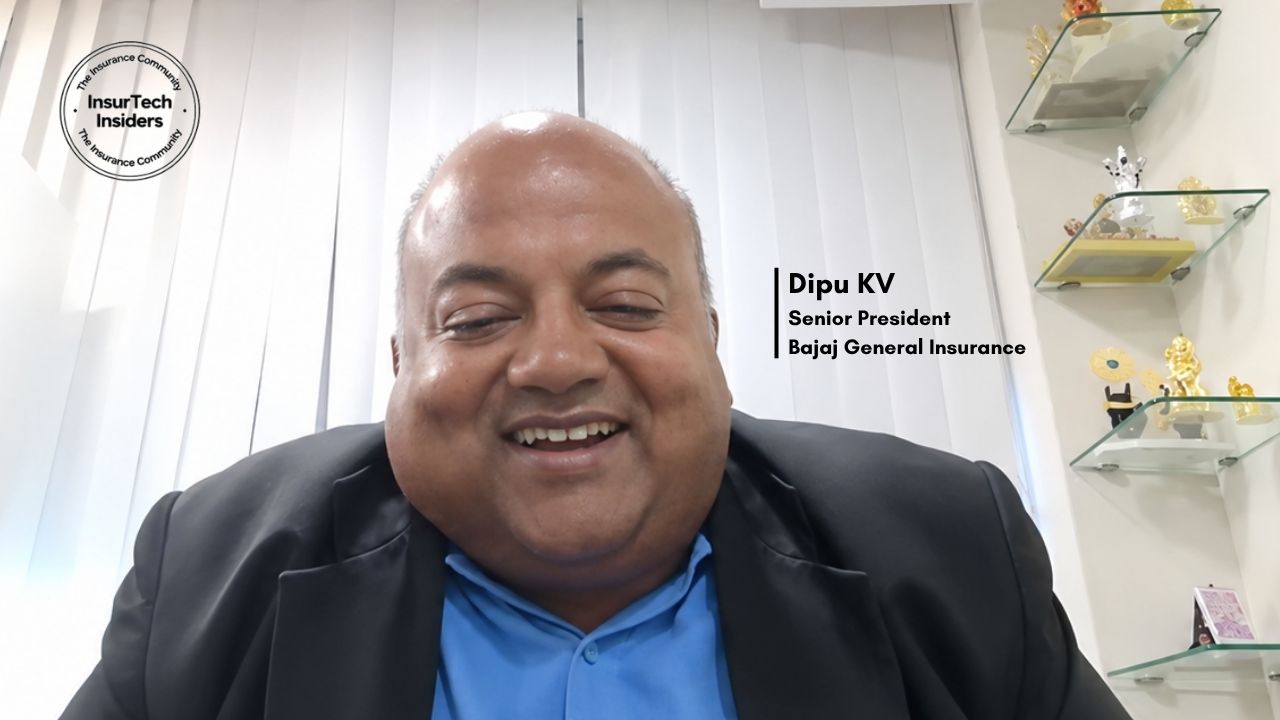
في محادثة مع كيه. في. ديبو، الرئيس الأول ورئيس العمليات وخدمة العملاء في باجاج أليانز للتأمين العام، برز مبدأ واحد باستمرار: إن التبني الناجح للذكاء الاصطناعي لا يهدف إلى استبدال العنصر البشري، بل يتعلق بالجمع بين التكنولوجيا والخبرة التأمينية لحل المشكلات الحقيقية للعملاء.
من تحويل مطالبات المركبات عبر الذكاء الاصطناعي إلى تمكين تجارب الخدمة متعددة اللغات وتبسيط وثائق التأمين المعقدة من خلال الذكاء الاصطناعي التوليدي، تعكس مسيرة باجاج أليانز درساً أوسع نطاقاً لقادة الأعمال.
يحقق الذكاء الاصطناعي أكبر قيمة عندما تفهم المؤسسات عملاءها بعمق، وتعيد تصميم العمليات حول المشكلات الواقعية، وتبني ثقافة قائمة على التعلم المستمر.
يستكشف هذا المقال المبادئ الكامنة وراء تحول باجاج أليانز نحو الذكاء الاصطناعي والدروس التي يمكن للرؤساء التنفيذيين الاستفادة منها لبناء تكنولوجيا محورها الإنسان على نطاق واسع.
مشروع الأيام الخمسة
لا يكمن التحدي الأكبر لشركات التأمين في بيع وثائق التأمين، بل في الحفاظ على أهميتها ومكانتها بعد شراء الوثيقة.
على عكس الخدمات المصرفية، أو تجارة التجزئة، أو المنصات الرقمية حيث يتفاعل العملاء مع الشركات بشكل متكرر، يعمل التأمين حول لحظات أقل ولكنها أكثر أهمية. قد يشتري العميل وثيقة تأمين على المركبات، ويجددها سنوياً، ثم يختفي من منظومة شركة التأمين حتى تحدث مطالبة.
وهذا ما يجعل كل تفاعل ذو أهمية بالغة.
عندما انضم كيه. في. ديبو إلى شركة باجاج أليانز للتأمين العام في عام 2016، جلب معه ما يقرب من عقدين من الخبرة في جي إي كابيتال، حيث كان التميز التشغيلي وعمليات خدمة العملاء ركيزة أساسية لأداء الأعمال.
ومع ذلك، فرض التأمين تحدياً مختلفاً تماماً في مجال تفاعل العملاء مقارنة بالقطاعات التي عمل بها سابقاً.
وكما يوضح ديبو:
"تعتبر البطاقات منتجاً عالي التفاعل؛ فأنت تخرج بطاقتك مرات عديدة في اليوم لتمريرها. أما في التأمين، فإن أكبر ما وجدته هو أنه منخفض التفاعل. فبمجرد شراء الوثيقة، لن تستخدمها كل يوم لأنك لا تصدم سيارتك أو تدخل المستشفى كل يوم."
يبدو الفارق بسيطاً، لكنه يغير نظرة شركات التأمين إلى تجربة العملاء.
قد يفتح عميل الخدمات المصرفية التطبيق كل يوم، وقد يُجري حامل بطاقة الائتمان معاملات متعددة كل شهر. وتخلق هذه التفاعلات المتكررة نوعاً من الألفة وتتيح للشركات فرصاً مستمرة لتعزيز التفاعل.
بينما لا يتمتع التأمين بهذه الميزة.
عادةً ما يتذكر العميل شركة التأمين في أوقات الشك والغموض. وتصبح المطالبة بعد وقوع حادث، أو الحصول على الدعم أثناء حالة طوارئ صحية، أو المساعدة في موقف صعب بمثابة التجربة الفاصلة.
يصف ديبو هذا التحدي بوضوح:
"مع التطبيقات المصرفية، ربما تتفاعل 365 يوماً في السنة. أما مع التأمين، فقد تتفاعل مع شركة التأمين خمسة أيام فقط من أصل 365 يوماً. لذا فإن المسألة الوجودية لشركات التأمين هي: كيف تظل حاضراً في ذهن العميل؟"
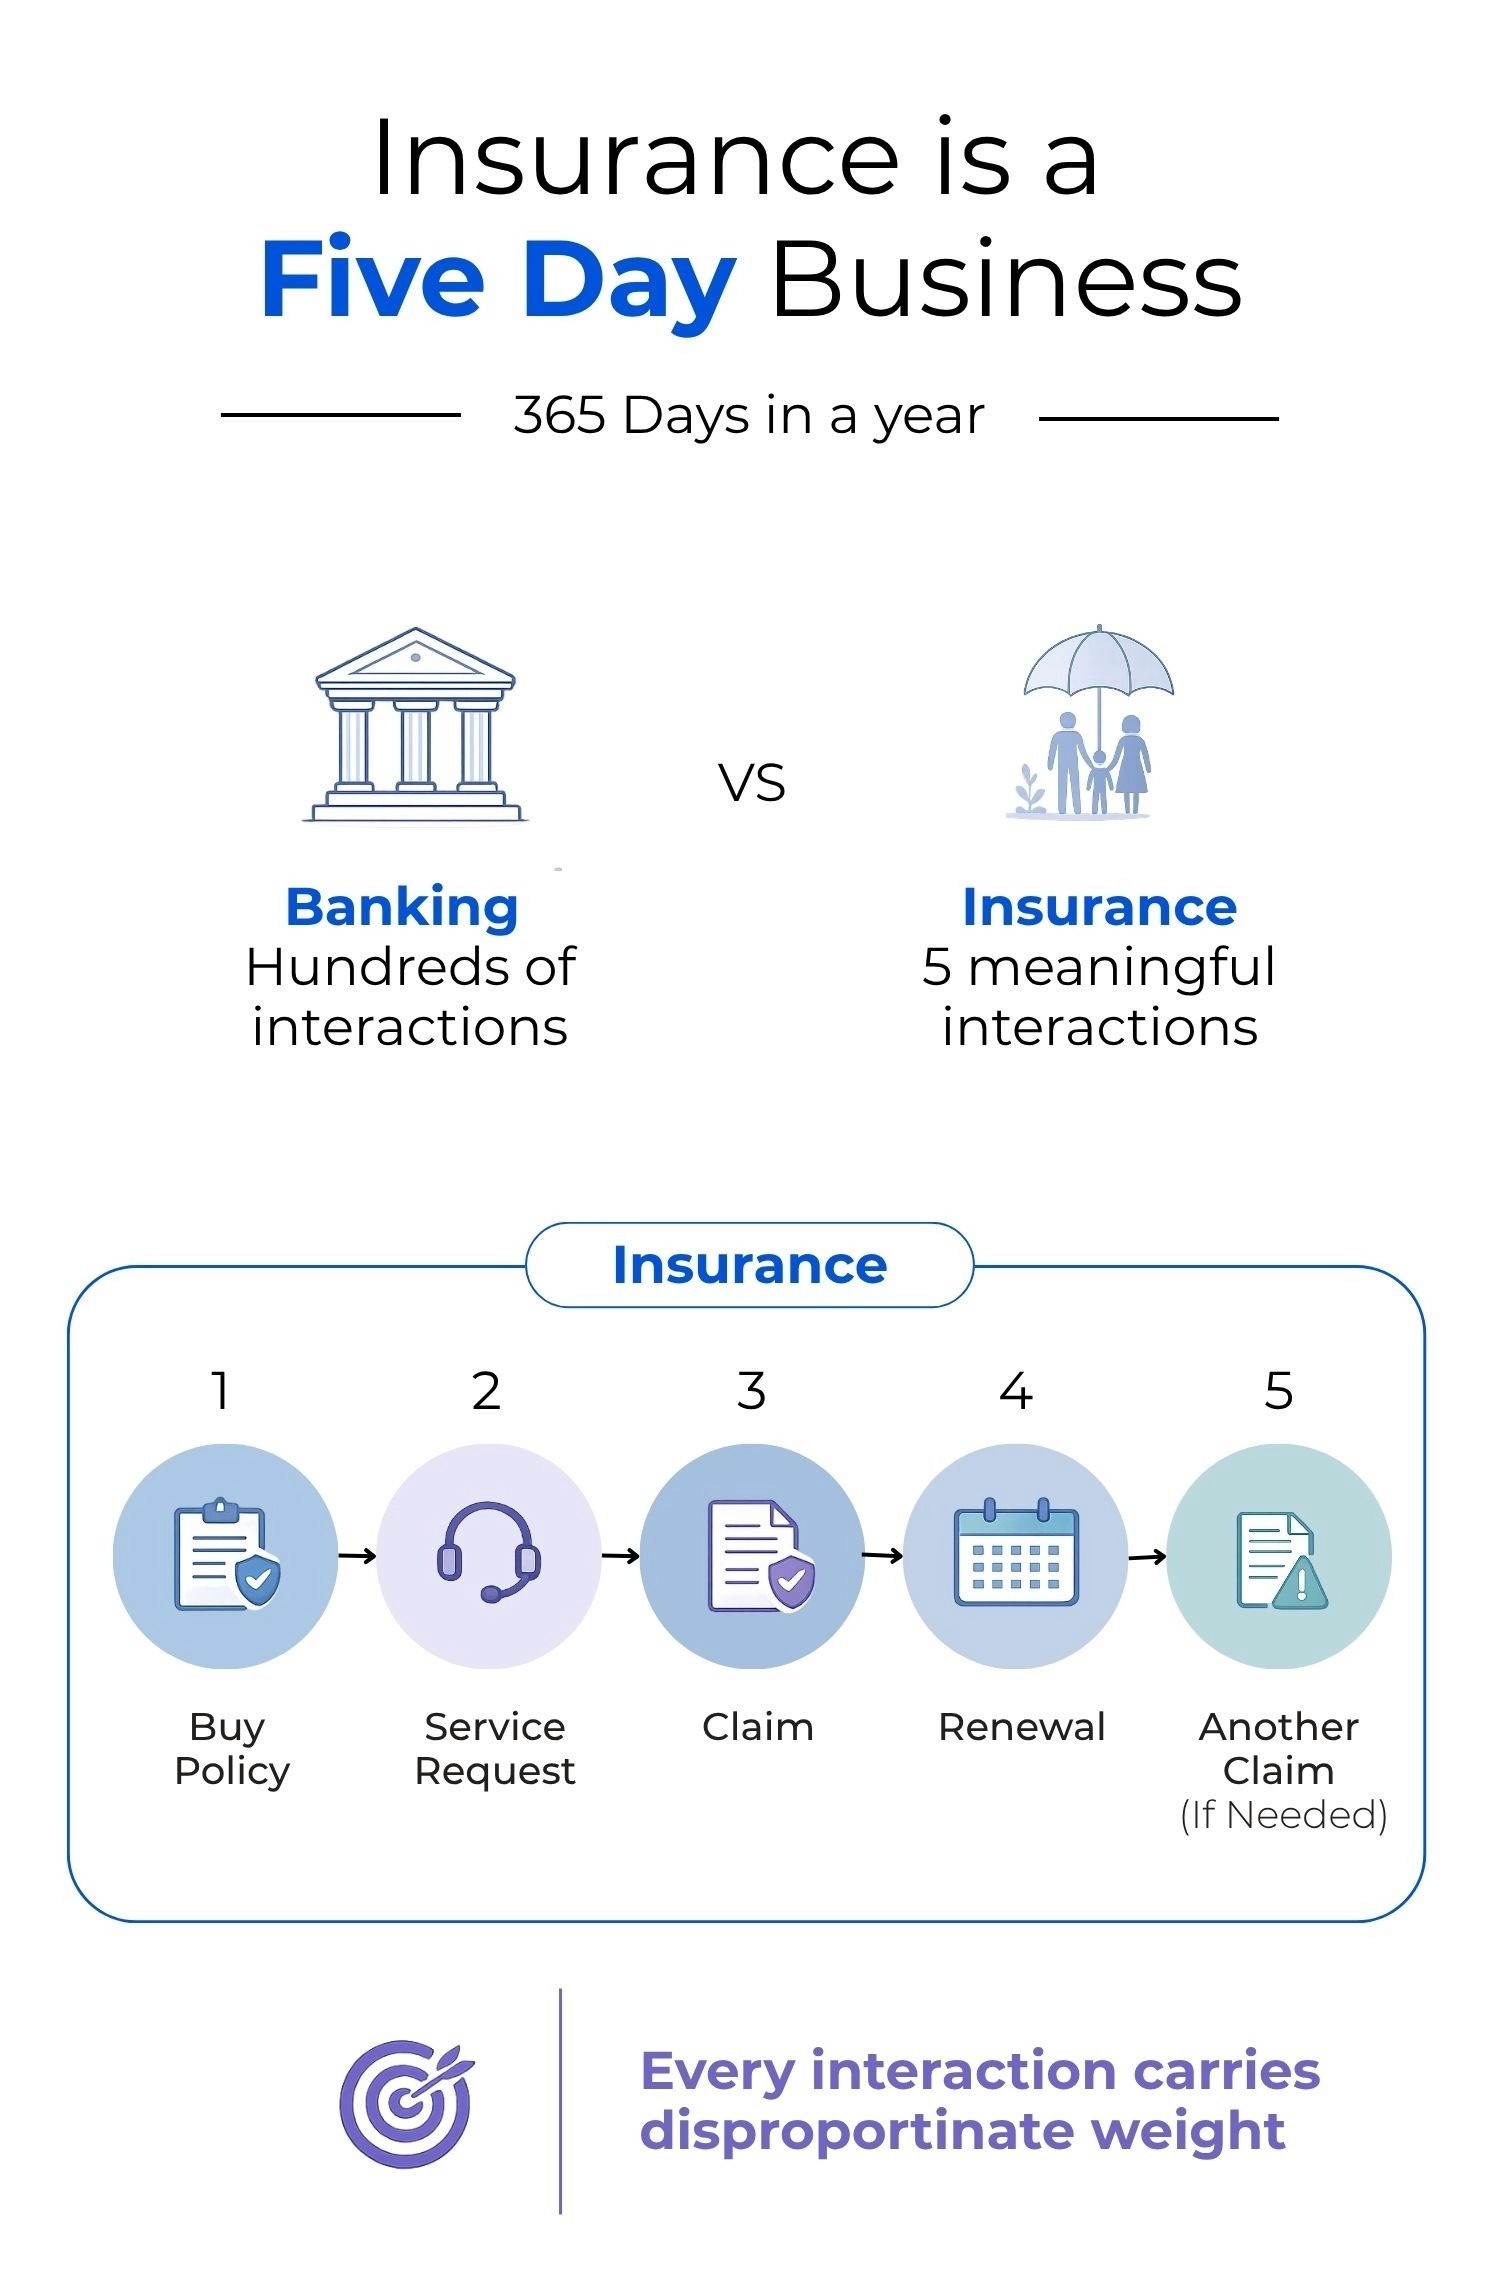
ولا يقتصر التحدي على الكفاءة التشغيلية فحسب، بل يمتد إلى بناء الثقة خلال فرص محدودة.
كما تغيرت توقعات العملاء بشكل كبير؛ إذ لم يعد الناس يقارنون التجارب ضمن قطاعاتها فحسب. فالعميل الذي يقدم مطالبة تأمين يقارن تلك التجربة بكل خدمة رقمية يستخدمها.
فهم يقارنونها بتتبع شحنة ما، أو إجراء دفع فوري، أو الوصول إلى الخدمات عبر تطبيق الهاتف المحمول.
وكما يرى ديبو:
"لا يملك العملاء خزائن منفصلة في عقولهم؛ بل لديهم تطبيقات من مختلف القطاعات."
أجبر هذا التحول شركة باجاج أليانز على إعادة التفكير في التحول الرقمي. لم يكن الهدف مجرد إدخال المزيد من التكنولوجيا، بل تحديد مواطن الصعوبة التي يواجهها العملاء وإعادة تصميم تلك اللحظات بالتركيز على الراحة والشفافية.
وعكس هذا النهج الفلسفة الأوسع لشركة باجاج أليانز: تخلق التكنولوجيا قيمة مضافة عندما تقترن بعمليات قوية، ومعرفة تشغيلية، وفهم واضح لاحتياجات العملاء.
بالنسبة لشركة باجاج أليانز، كانت إحدى أوضح الفرص هي مطالبات التأمين على المركبات.
تقليدياً، كانت مطالبات المركبات تمر بعدة مراحل؛ حيث يبلغ العملاء عن الحوادث، ويقوم خبراء المعاينة بفحص المركبات، ومراجعة تقديرات الإصلاح، وإصدار الموافقات قبل أن يبدأ العمل في الإصلاح.
كانت كل خطوة تؤدي غرضاً محدداً، ومع ذلك، غالباً ما كانت العملية تثير شعوراً بعدم اليقين لدى العملاء.
ولم يكن التأخير الأكبر ناتجاً دائماً عن إصلاح المركبة، بل عن التقييم المطلوب قبل البدء في عمليات الإصلاح.
وأصبح ذلك الأساس الذي انطلقت منه جهود باجاج أليانز لإعادة التفكير في مطالبات المركبات باستخدام الذكاء الاصطناعي.
عشرون دقيقة غيّرت قطاع التأمين على السيارات
بالنسبة لمعظم العملاء، تبدأ المطالبة بالتأمين على المركبات في أسوأ لحظة ممكنة.
فالمركبة المتضررة ليست مجرد مشكلة إصلاح؛ إذ يمكن أن تؤثر على الروتين اليومي، والالتزامات المهنية، والتنقل الشخصي. ويكون العميل بالفعل في مواجهة حالة من عدم اليقين، وتصبح عملية تسوية المطالبات اختباراً لمدى قدرة شركة التأمين على بث الطمأنينة عندما يكون ذلك في أمسّ الحاجة إليها.
لسنوات طويلة، اتبعت مطالبات تأمين المركبات عملية كانت مألوفة في جميع قطاعات التأمين. حيث يبلغ العميل عن وقوع حادث، ويتم تعيين خبير معاينة، وتُفحص المركبة، وتُعد تقديرات الإصلاح، وتُستكمل الموافقات قبل أن تبدأ عملية الإصلاح فعلياً.
كان لكل خطوة غرض محدد، ومع ذلك، غالباً ما كانت التجربة تنطوي على فترات انتظار طويلة.
كان بإمكان العميل رؤية الضرر ولكن دون معرفة واضحة بما سيحدث لاحقاً. وقد تظل المركبة في ورشة التصليح بانتظار المعاينة والموافقات. وغالباً ما كان عدم اليقين قبل الإصلاح أكثر إحباطاً من عملية الإصلاح ذاتها.
ووفقاً لـ ديبو، لم يكن التأخير الأكبر ناتجاً عن أعمال الإصلاح المادية.
"كان وقت الانتظار الفعلي هو وقت انتظار خبير المعاينة."
تعاملت باجاج أليانز (Bajaj Allianz) مع هذا التحدي بنهج مختلف؛ فبدلاً من التساؤل عن كيفية تسريع وتيرة فحص خبراء المعاينة للمركبات، استكشفت الشركة إمكانية مساهمة التكنولوجيا في تمكين العملاء من المشاركة المباشرة في عملية التقييم، مع الحفاظ في الوقت ذاته على الدقة المطلوبة لاتخاذ قرارات المطالبات.
أدى هذا النهج في التفكير إلى إطلاق Motor On The Spot، وهو حل للمطالبات مدعوم بالذكاء الاصطناعي ومصمم لتبسيط مطالبات التأمين المؤهلة على المركبات.
من منظور العميل، أصبحت العملية أكثر بساطة إلى حد كبير؛ حيث يلتقط العملاء صوراً لمركباتهم المتضررة، ويقومون بتحميلها عبر تطبيق الهاتف المحمول، ويتلقون تقييماً مستنداً إلى تلك الصور.
وكما يوضح ديبو:
"الخطوة الأولى هي التقاط الصور. والثانية هي تحميلها عبر تطبيق الهاتف المحمول. هما خطوتان فقط في النهاية."
تخفي بساطة هذه التجربة وراءها تعقيداً كبيراً.
فخبير المعاينة البشري لا يكتفي بمجرد تحديد الضرر الظاهر، بل يستند إلى سنوات من الخبرة لإصدار أحكام دقيقة: هل الجزء المتضرر قابل للإصلاح أم يتطلب الاستبدال؟ هل تكلفة الإصلاح التقديرية معقولة؟ هل هناك مؤشرات تتطلب إجراء تحقيق إضافي؟
وتستند هذه القرارات إلى آلاف الحالات السابقة وسنوات من الفهم والخبرة العملية.
وقبل أن يتمكن الذكاء الاصطناعي من دعم مثل هذه القرارات، كان على باجاج أليانز تحويل الخبرة التأمينية إلى معرفة مهيكلة وممنهجة.
وكما يوضح ديبو:
"كان علينا مراجعة سجلات مئات المطالبات وتقنينها برمجياً؛ كيف يفهم النظام ما إذا كان هذا اعوجاجاً في الهيكل؟ هل يمكن إصلاح هذا الجزء أم أنه بحاجة إلى استبدال؟ كيف يمكنك تمييز المطالبة الحقيقية من المطالبة الاحتيالية؟"
تكشف هذه العملية عن أحد أهم الدروس في تبني الذكاء الاصطناعي في المؤسسات: يمكن للتكنولوجيا أن تسرّع وتيرة الخبرة، لكنها لا يمكن أن تحل محل خبرة لم تبنها المؤسسة بالأساس.
يعتمد نجاح أنظمة الذكاء الاصطناعي بشكل كبير على جودة المعرفة والعمليات والبيانات الداعمة لها.
يسلط تقرير شركة ماكنزي آند كومباني (McKinsey & Company) بعنوان The Economic Potential of Generative AI: The Next Productivity Frontier الضوء على أنه في حين يمتلك الذكاء الاصطناعي التوليدي القدرة على تحسين الإنتاجية عبر مختلف القطاعات، فإن المؤسسات تحقق أعلى قيمة عندما تعيد تصميم مسارات العمل وتدمج قدرات الذكاء الاصطناعي مع الخبرة البشرية.
يكتسب هذا المبدأ أهمية خاصة في مجال التأمين؛ لأن القرارات نادراً ما تعتمد على المعلومات وحدها، بل تستند إلى التقدير وإصدار الأحكام.
ويعد اكتشاف الاحتيال مثالاً آخر على ذلك.
لا يتبع الاحتيال في التأمين دائماً أنماطاً واضحة؛ وغالباً ما يحدد متخصصو المطالبات المتمرسون السلوكيات غير المعتادة من خلال إشارات دقيقة اكتسبوها بعد مراجعة آلاف الحالات. ويتطلب استيعاب مثل هذا التقدير التعلم من القرارات السابقة بدلاً من الاعتماد على مجموعة ثابتة من القواعد.
يشبّه ديبو تدريب أنظمة الذكاء الاصطناعي بالتعلم البشري قائلاً:
"عندما تولد طفلاً، تتعلم المشي، ثم تتعلم الركض. وتحتاج روبوتات البرمجيات أيضاً إلى هذا النوع من التدريب. فالمدخلات الخاطئة تؤدي إلى مخرجات خاطئة؛ وكلما كانت مدخلاتك أكثر دقة وتحديداً، جاءت مخرجاتك أكثر دقة."
ويتجاوز هذا الدرس نطاق مطالبات تأمين المركبات.
تتعامل العديد من المؤسسات مع الذكاء الاصطناعي من خلال التركيز أولاً على التكنولوجيا نفسها؛ فيتساءلون عن النموذج أو المنصة أو الأداة التي ينبغي عليهم اعتمادها. ومع ذلك، فإن السؤال الأهم هو كيف يمكن للتكنولوجيا أن تعالج مشكلة محددة يواجهها العميل أو العمل التجاري.
لم تبدأ باجاج أليانز بالذكاء الاصطناعي ثم تبحث له عن حالة استخدام، بل بدأت بتحدٍ يواجهه العميل واستخدمت التكنولوجيا لإعادة تصميم العملية بالكامل للتعامل مع ذلك التحدي.
وهذا الفارق بالغ الأهمية؛ لأن أدوات الذكاء الاصطناعي أصبحت متاحة بشكل متزايد، وستصبح التكنولوجيا نفسها أسهل في التبني من قبل المنافسين. أما ما سيظل من الصعب تكراره ومحاكاته فهو المعرفة المؤسسية التي تراكمت عبر سنوات من تفاعلات العملاء والخبرة التشغيلية.
لقد أثبت حل Motor On The Spot كيف يمكن للذكاء الاصطناعي أن يجعل خدمات التأمين أسرع.
لكن السرعة وحدها لم تكن كافية.
فالتأمين في جوهره هو عمل مبني على الثقة؛ فالعملاء لا يحتاجون فقط إلى استجابات أسرع، بل يحتاجون أيضاً إلى الاطمئنان والوضوح والدعم، خاصة في لحظات عدم اليقين.
وكان التحدي التالي لشركة باجاج أليانز هو فهم كيفية تسخير التكنولوجيا لتحسين الكفاءة دون فقدان التواصل الإنساني الذي يتوقعه العملاء من شركات التأمين. وقد ازدادت أهمية ذلك خلال جائحة كوفيد-19، عندما تحولت احتياجات العملاء من مجرد طلب خدمة أسرع إلى الحاجة لدعم أعمق وإرشاد وتوجيه مستمر.
عندما لم تكن الكفاءة كافية
أثبتت خدمة "Motor On The Spot" أن الذكاء الاصطناعي قادر على إحداث تحول جذري في واحدة من أهم رحلات العملاء في قطاع التأمين، وذلك من خلال تقليل فترات التأخير وتحسين تجارب المطالبات. ومع ذلك، سرعان ما واجهت "باجاج أليانز" (Bajaj Allianz) تحدياً مختلفاً.
إذ لم تكن الخدمة الأسرع وحدها كافية.
خلال جائحة كوفيد-19، لم يكن العملاء يبحثون عن استجابات سريعة فحسب، بل كانوا يبحثون عن الاطمئنان والتوجيه وبناء الثقة خلال فترة سادها عدم اليقين. وقد أثار هذا تساؤلاً أكبر لشركات التأمين: كيف يمكن للتكنولوجيا تحسين الكفاءة دون المساس بالتواصل الإنساني الذي يقدّره العملاء؟
وفقاً لـ كيه. في. ديبو (K.V. Dipu)، لم تكن الإجابة تكمن في استبدال التفاعل البشري، بل في إعادة تصميمه.
"على الرغم من كفاءة برامج التفاعل الآلي (البوتات)، فإن العملاء عادةً ما ينشدون التعاطف؛ فهم يفضلون وجود شخص يستمع إليهم بحق."
أصبح هذا مبدأً أساسياً في نهج "باجاج أليانز" تجاه الذكاء الاصطناعي؛ حيث ركزت الشركة على تحقيق التوازن بحيث يتعامل الذكاء الاصطناعي مع التفاعلات المتكررة والقابلة للتنبؤ، بينما تظل الفرق البشرية متاحة للمواقف التي تتطلب حكمةً وتعاطفاً وحلولاً للمشكلات.
وكان أحد الجوانب المهمة في هذا النهج هو ضمان انتقال العملاء بسلاسة من الدعم الآلي إلى المساعدة البشرية متى تطلب الأمر.
"إذا واجه العميل أي صعوبة، كان البوت يحوّل المحادثة بسلاسة إلى موظف بشري، وتستمر المعاملة حتى إتمامها. وبالنسبة للعميل، لم يكن هناك أي انقطاع في الخدمة."
يعكس هذا تحولاً أوسع نطاقاً في تبنّي المؤسسات للذكاء الاصطناعي؛ إذ لم يعد الهدف يقتصر على أتمتة أكبر عدد ممكن من التفاعلات، بل تركز المؤسسات الرائدة على ابتكار تجارب أفضل من خلال إتاحة الفرصة لكل من التكنولوجيا والكوادر البشرية لتولي المهام التي يبرعون فيها على أكمل وجه.
ويكتسب هذا التمييز أهمية خاصة في قطاع التأمين؛ فالمطالبة التأمينية، أو المخاوف الصحية، أو الاستفسارات المتعلقة بالوثائق نادراً ما تكون مجرد معاملة عادية. غالباً ما يتواصل العملاء مع شركات التأمين في أوقات التوتر أو القلق أو الضغوط المالية، وفي مثل هذه الظروف، تظل الكفاءة أمراً مهماً، لكن الثقة لا تقل عنها أهمية أبداً.
طبقت "باجاج أليانز" هذا النهج بما يتجاوز أتمتة خدمة العملاء، حيث كان التحدي المهم الآخر يتمثل في سهولة الوصول إلى الخدمات.
يخدم التأمين عملاء عبر مناطق ولغات ومستويات متباينة من المعرفة الرقمية. لذا، فإن تقديم تجربة رقمية مصممة للعملاء الناطقين باللغة الإنجليزية فقط من شأنه أن يحدّ من انتشارها في سوق متنوع مثل الهند. ولهذا السبب، استكشفت الشركة إمكانات المحادثة متعددة اللغات لتيسير وصول العملاء إلى خدمات التأمين باللغات التي يفضلون استخدامها.
وأثّرت الفلسفة ذاتها في استكشاف "باجاج أليانز" لخدمات التأمين المعتمدة على الأوامر الصوتية. وأشار ديبو إلى مستقبل يستطيع فيه العملاء إنجاز المهام البسيطة عبر الأوامر الصوتية دون الحاجة إلى التنقل داخل تطبيقات معقدة.
"تخيل عميلاً يمارس الرياضة على جهاز المشي ويكتفي بإعطاء أمر صوتي قائلاً: 'مرحباً أليكسا، هل يمكنني الحصول على نسخة من وثيقة التأمين الخاصة بي؟' فيصل الأمر إلى البوت لدينا، وتُرسل الوثيقة فوراً إلى البريد الإلكتروني المسجل للعميل."
كانت الفكرة الأوسع بسيطة: لا ينبغي أن يُطلب من العملاء فهم العمليات الداخلية للوصول إلى الخدمات الأساسية؛ فالتقنية وُجدت لتخفيف الجهد، لا لإضافة طبقة أخرى من التعقيد.
ومع ذلك، فإن أحد أكبر التحديات التي واجهتها "باجاج أليانز" لم يكن تشغيلياً، بل كان توعوياً.
إذ لا يزال التأمين منتجاً مالياً معقداً بالنسبة للعديد من العملاء. وغالباً ما تتضمن وثائق التأمين مصطلحات فنية واستثناءات وشروطاً تجعل من الصعب على حاملي الوثائق فهم ما توفره تغطيتهم التأمينية فعلياً.
وهذا ما يولد فجوة بين امتلاك وثيقة التأمين وفهمها بالشكل الصحيح.
ولمواجهة هذا التحدي، أطلقت "باجاج أليانز" مبادرة "Insurance Samjho"، وهي حل يعتمد على الذكاء الاصطناعي التوليدي ومصمم لتبسيط وثائق التأمين وشرحها بلغة أوضح. وبات بمقدور العملاء تحميل وثائق التأمين الخاصة بهم والحصول على ملخصات تغطي التفاصيل المهمة مثل نطاق التغطية والاستثناءات والشروط.
ومن منظور العميل، بدت التجربة في غاية السهولة والبساطة.
أما خلف الكواليس، فقد تطلب تحقيق هذه البساطة جهداً هندسياً وتقنياً كبيراً.
"سهولة متناهية في الواجهة الأمامية، يقابلها عمل هندسي معقد للغاية في الواجهة الخلفية."
كانت هذه الفلسفة واضحة للعيان طوال مسيرة الذكاء الاصطناعي في "باجاج أليانز". فالكثير من أفضل التجارب الرقمية تبدو سلسة وتلقائية لأن المؤسسات تستثمر بقوة في حل المسائل المعقدة وراء الكواليس.
كما غيّرت الجائحة أيضاً من مفهوم "باجاج أليانز" لطبيعة علاقاتها مع العملاء.
تقليدياً، كانت شركات التأمين تعتمد بشكل كبير على الوكلاء والوسطاء وشركاء التوزيع لفهم احتياجات العملاء. وبذلك، كانت آراء العملاء وملاحظاتهم تصل إلى شركات التأمين بشكل غير مباشر، مما خلق ما وصفه ديبو بالفهم غير المباشر أو الثانوي للعملاء.
لكن القنوات الرقمية غيّرت هذا الواقع تماماً.
"في السابق، كان التأمين يُباع في المقام الأول عبر الموزعين، وكان فهمنا للعملاء ثانوياً وغير مباشر. وبمجرد ظهور الأدوات الرقمية، بدأ العملاء يقبلون علينا مباشرةً، فانتقلنا من الفهم الثانوي إلى الفهم المباشر والأساسي."
أتاحت التفاعلات المباشرة مع العملاء لشركة "باجاج أليانز" ألا تقتصر على معرفة ما يطلبه العملاء صراحةً، بل امتدت لتفهم ما يحتاجون إليه دون الإفصاح عنه دائماً.
ويشير ديبو إلى هذه الاحتياجات باسم "الاحتياجات الكامنة".
فعلى سبيل المثال، لم يكن الكثير من العملاء خلال الجائحة يسعون وراء الدعم التأميني فحسب، بل كانوا بحاجة ماسة إلى إرشادات صحية؛ حيث انتابهم الشك حيال القرارات الطبية ورغبوا في الحصول على مشورة موثوقة قبل الإقدام على أي خطوة.
استفادت "باجاج أليانز" من شبكة الأطباء المعتمدين لديها لتقديم استشارات صحية رقمية، مما أتاح للعملاء طلب المشورة الطبية عن بُعد.
"تساءلنا: لمَ لا نتيح لعملائنا فرصة الدردشة الرقمية مع أطبائنا ومشاركتهم مشكلاتهم وتلقي الإرشادات؟ وقد لاقت الفكرة استحساناً هائلاً من العملاء؛ حيث قفز مؤشر صافي الترويج (NPS) الخاص بخدماتنا الصحية بشكل غير مسبوق."
جسّد هذا تحولاً أوسع في دور شركات التأمين؛ فلم تعد التكنولوجيا تُستخدم لمجرد معالجة المطالبات بعد وقوع الحدث، بل باتت تدعم الشركات في مساندة العملاء قبل أن تتفاقم المخاطر وتتحول إلى مشكلات أكبر.
كان الدرس المستفاد من هذه المرحلة في مسيرة تحول "باجاج أليانز" جلياً: يحقق الذكاء الاصطناعي القيمة الكبرى عندما يساهم في الارتقاء بالتجارب الإنسانية، بدلاً من الاكتفاء بتقليص الدور البشري.
وكان التحدي التالي هو ترسيخ هذه العقلية لتغدو جزءاً لا يتجزأ من ثقافة المؤسسة؛ إذ يتطلب التبني المستدام للذكاء الاصطناعي ما هو أكثر من مجرد إطلاق منتجات رقمية، بل يحتاج إلى بيئة عمل قادرة على التعلم المستمر والتكيف والتطوير المتواصل.
كانت الثقافة هي الميزة التنافسية
بحلول الوقت الذي قدمت فيه باجاج أليانز مطالبات المركبات المدعومة بالذكاء الاصطناعي، ودعم العملاء متعدد اللغات، وحلول الذكاء الاصطناعي التوليدي لتبسيط وثائق التأمين، كانت الشركة قد أثبتت بالفعل ما يمكن أن يبدو عليه التحول الرقمي الناجح.
ومع ذلك، وفقاً لـ كيه. في. ديبو، لم تكن التكنولوجيا هي الجزء الأصعب على الإطلاق.
كان التحدي الأكبر يتمثل في بناء مؤسسة قادرة باستمرار على تحديد المشكلات، وتجربة الحلول، والتكيف مع توقعات العملاء المتغيرة.
المؤسسات التي تخلق ميزة تنافسية مستدامة لن تكون مجرد تلك التي تتبنى أحدث الأدوات، بل ستكون تلك التي تبني القدرة على التعلم وتطبيق التكنولوجيا بفعالية.
وقد شكّل هذا الاعتقاد نهج باجاج أليانز في الابتكار.
على عكس العديد من المؤسسات التي تنشئ مختبرات ابتكار منفصلة للتجربة مع التقنيات الناشئة، ركزت باجاج أليانز على إبقاء الابتكار قريباً من التحديات اليومية للأعمال.
ويعتقد ديبو أن الابتكار يصبح أقل فعالية عندما يبتعد عن الواقع التشغيلي.

غيّر هذا النهج نقطة الانطلاق للابتكار؛ فبدلاً من التساؤل عن كيفية استخدام الشركة لتقنية جديدة، ركزت الفِرق على تحديد النقاط التي يواجه فيها العملاء صعوبات وكيفية حل تلك المشكلات.
أدركت فِرق المطالبات أسباب التأخير في رحلة المطالبات، وفهمت فِرق خدمة العملاء الاستفسارات المتكررة لديهم، وحددت فِرق العمليات الإجراءات التي تتطلب جهداً غير ضروري. وشكلت هذه الرؤى الأساس للحلول التقنية.
يلخص ديبو هذه الفلسفة من خلال فكرة بسيطة:
"الصوت في القاعدة ينبغي أن يجد صدى له في القمة."
تعكس هذه المقولة درساً مهماً للمؤسسات الكبرى؛ فالابتكار لا يمكن أن يظل مقتصراً على فِرق القيادة أو أقسام التكنولوجيا. فالموظفون الأكثر قرباً من العملاء غالباً ما يكون لديهم الفهم الأوضح للتحديات التشغيلية، ويجب أن تؤثر رؤاهم في قرارات الأعمال.
كما شكّل هذا النهج الثقافي أسلوب تعامل باجاج أليانز مع تبني الموظفين للتقنية.
أحد أكبر المخاوف المحيطة بتطبيق الذكاء الاصطناعي عبر مختلف القطاعات هو حالة عدم اليقين لدى الموظفين. فمع تزايد قدرات الأتمتة، غالباً ما تواجه المؤسسات مقاومة من الموظفين الذين يخشون أن تقلل التكنولوجيا من أهمية أدوارهم.
تعاملت باجاج أليانز مع هذا التحدي من خلال ترسيخ مكانة الذكاء الاصطناعي كممكّن وليس بديلاً.
"أخبرنا الموظفين في وقت مبكر جداً أننا نتجه حتماً نحو عصر الرقمنة والذكاء الاصطناعي. تخلصوا من مشاعر القلق؛ فكلما زاد تبنيهم للذكاء الاصطناعي، كان ذلك أفضل لهم على الصعيدين الشخصي والمهني."
كان الهدف هو التخلص من المهام المتكررة وتمكين الموظفين من التركيز على المجالات التي يقدم فيها الحكم البشري وحل المشكلات وفهم العملاء قيمة أكبر.
يتماشى هذا مع تحول أوسع نطاقاً في تبني المؤسسات للذكاء الاصطناعي؛ فالتحول الناجح لا يعتمد على التكنولوجيا فحسب، بل يعتمد أيضاً على إعادة تصميم سير العمل، والتغيير التنظيمي، وبناء قدرات الموظفين..
يعكس تحول خدمة العملاء في باجاج أليانز هذا المبدأ؛ حيث أتاح كل تفاعل يديره الذكاء الاصطناعي فرصة لتحسين التجارب المستقبلية. وتم تحليل استفسارات العملاء، وتحديد الأنماط، ومواصلة النظام التعلم من واقع الاستخدام الفعلي.
وفقاً لديبو، تحل باجاج أليانز الآن 99.5% من طلبات خدمة العملاء الروتينية عبر الذكاء الاصطناعي. ومع ذلك، فإن الإنجاز الأكبر لا يكمن فقط في نسبة الأتمتة، بل في قدرة المؤسسة على تحويل تفاعلات العملاء إلى معرفة مؤسسية.
ويؤثر التفكير ذاته على نهج باجاج أليانز تجاه نماذج اللغات الكبيرة؛ فبدلاً من تطبيق نموذج ذكاء اصطناعي واحد على كل وظائف الأعمال، تستخدم الشركة نماذج مختلفة حسب المتطلبات.
"ليس من المنطقي استخدام نموذج لغوي كبير واحد لكل حالة استخدام، إذ قد تزداد الهلوسة. نحن نستخدم نماذج لغوية كبيرة مختلفة لنقاط مختلفة من سلسلة القيمة."
يعكس هذا مبدأً أوسع للذكاء الاصطناعي في المؤسسات؛ إذ تتطلب وظائف الأعمال المختلفة مستويات متفاوتة من الدقة والموثوقية والتحكم. ويعتمد النهج التكنولوجي الصحيح على مشكلة الأعمال المراد حلها.
بالنظر إلى مسيرة باجاج أليانز، قد تبدو كقصة عن الذكاء الاصطناعي، لكن التكنولوجيا وحدها لا تفسر هذا التحول.
تأتي الميزة الحقيقية من العمل غير المرئي خلف الكواليس: سنوات من التعلم التشغيلي، وفهم العملاء، وتحسين العمليات، وثقافة تشجع على التجربة.
يجسد ديبو ذلك من خلال تشبيهه بالبجعة:
"ترى بجعة أو بطة على البحيرة؛ تتحرك برشاقة فوق سطح الماء، لكن قدميها تتحركان بسرعة فائقة تحته. إذا بذلت جهداً كبيراً وشاقاً في الأنظمة الخلفية، فستكون الواجهة الأمامية سلسة للغاية."
يرى العملاء التجربة السلسة؛ يرون مطالبات أسرع، وتوضيحات أبسط، واستجابات أسرع.
لكنهم لا يرون الجهد المؤسسي المطلوب لجعل تلك التجارب ممكنة.
هذا الأساس غير المرئي هو ما يصنع ميزة تنافسية مستدامة في عصر الذكاء الاصطناعي.
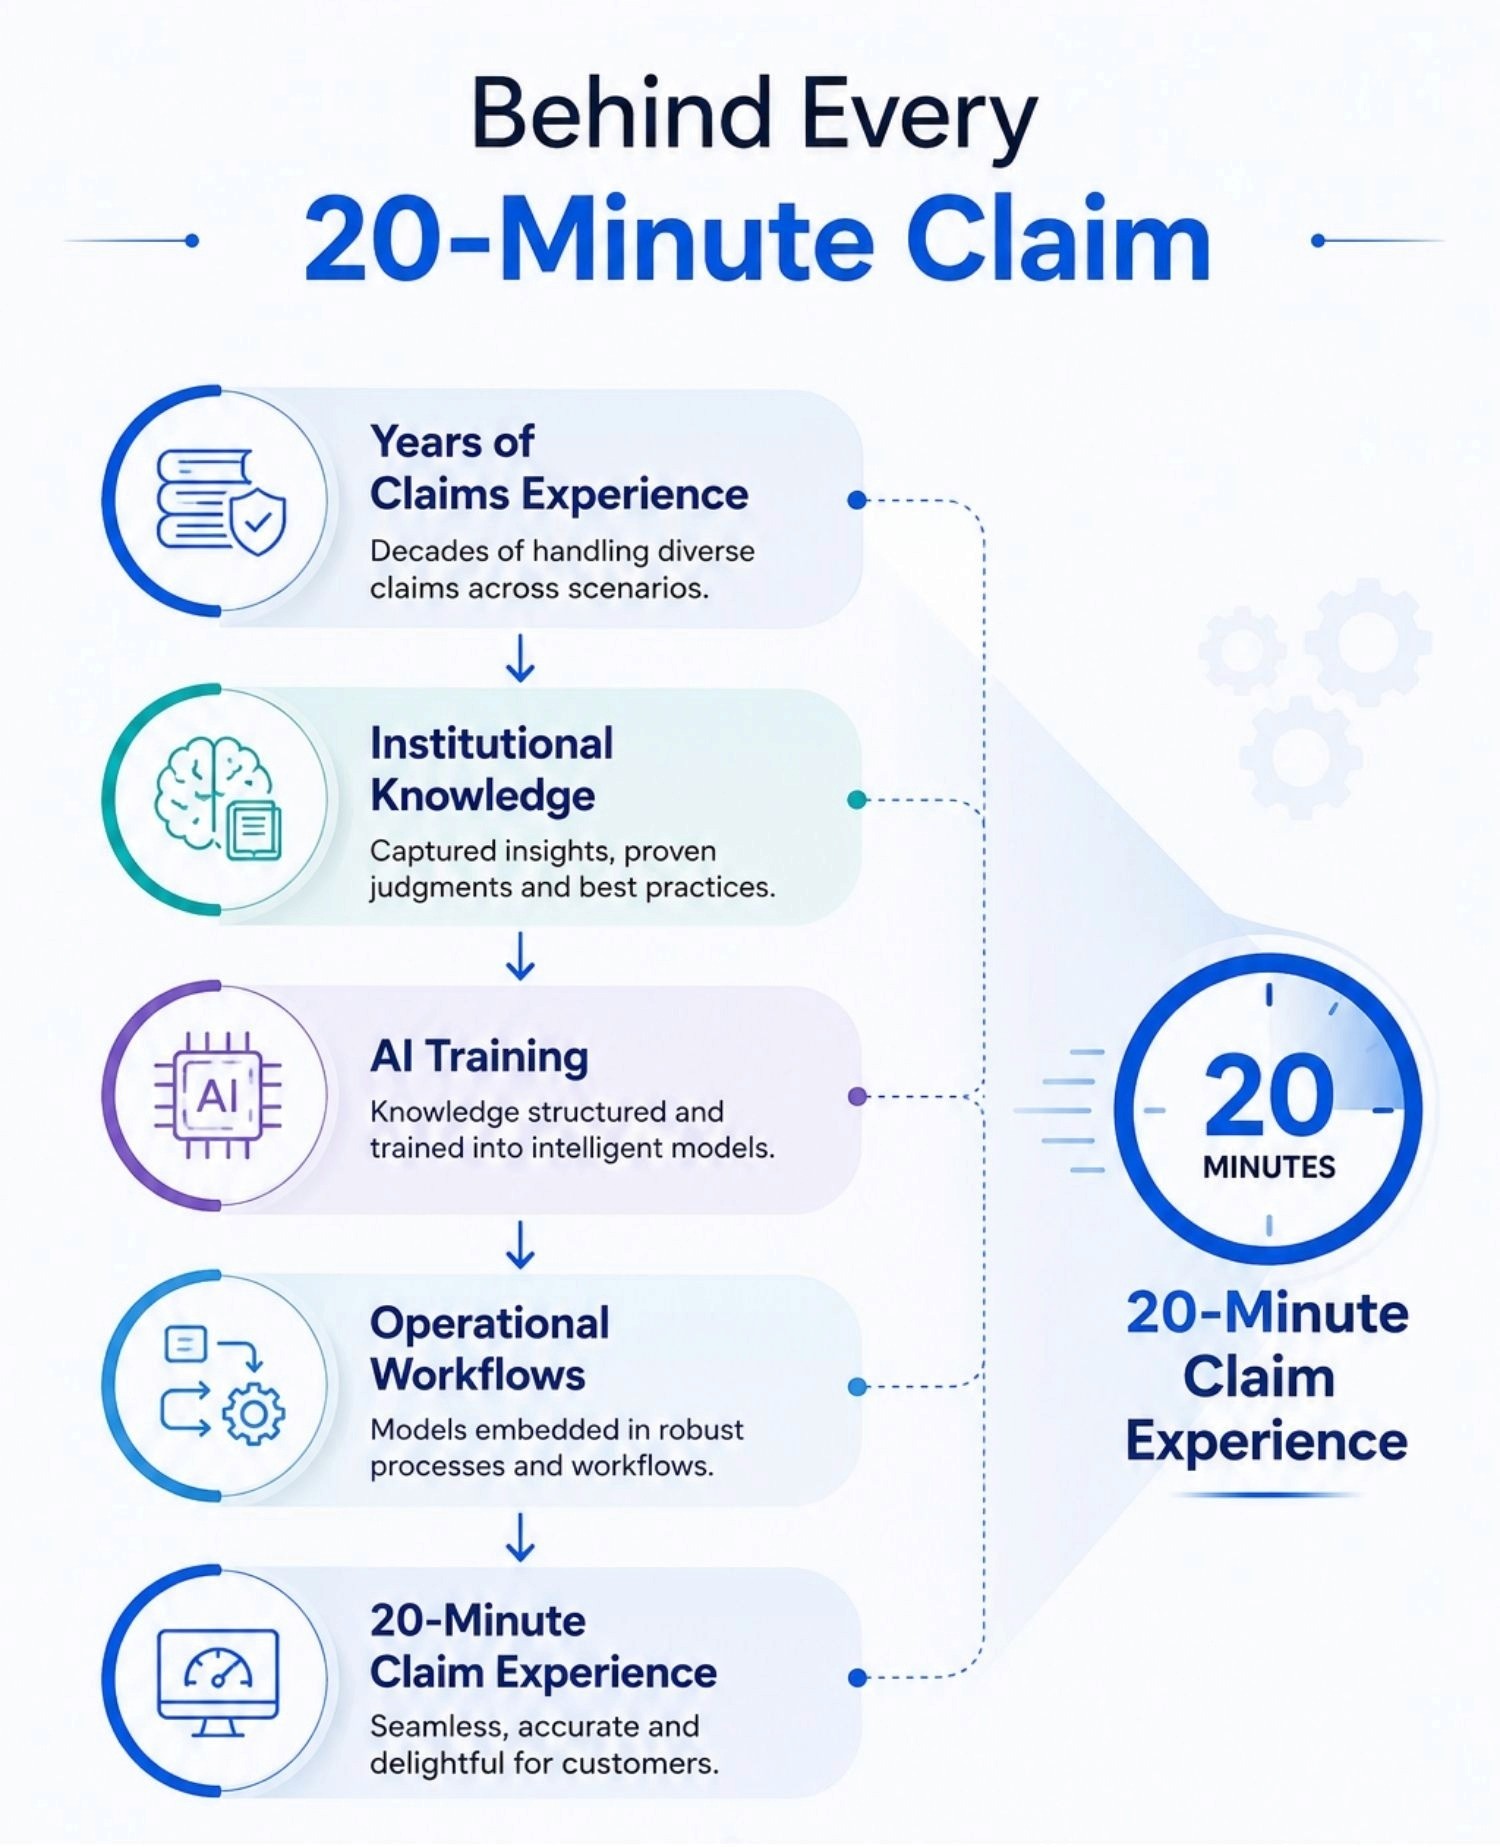
دروس للرؤساء التنفيذيين: خمسة مبادئ وراء رحلة تحول «باجاج أليانز»
تُظهر مسيرة باجاج أليانز في مجال الذكاء الاصطناعي أن التحول ينبع من الجمع بين التكنولوجيا وفهم احتياجات العملاء والخبرة التشغيلية وثقافة التحسين المستمر.
وبالنسبة للرؤساء التنفيذيين، تبرز خمسة مبادئ أساسية.
1. البدء بمشكلات العملاء، وليس بالتكنولوجيا
تبدأ أقوى مبادرات الذكاء الاصطناعي بتحدٍ يواجه الأعمال، وليس بمجرد مواكبة أحدث صيحات التكنولوجيا.
فلم يتم إطلاق خدمة Motor On The Spot لمجرد توفر تقنية الرؤية الحاسوبية، بل تم إنشاؤها لأن العملاء كانوا يواجهون تأخيرات خلال عملية تسوية المطالبات. كما لم تُطوَّر خدمة Insurance Samjho لمجرد اكتساب الذكاء الاصطناعي التوليدي شعبية واسعة، بل جاءت لمعالجة تحدٍ قائم منذ فترة طويلة: وهو مساعدة العملاء على فهم وثائق التأمين المعقدة.
الدرس المستفاد هنا بسيط؛ إذ ينبغي على المؤسسات ألا تبدأ بالتساؤل: "أين يمكننا استخدام الذكاء الاصطناعي؟"، بل يجب أن تبدأ بالسؤال: "أين يواجه العملاء صعوبات، وكيف يمكن للتكنولوجيا إزالتها؟"
يسلط تقرير شركة ماكنزي آند كومباني بعنوان حالة الذكاء الاصطناعي الضوء على أن المؤسسات التي تحقق قيمة ملموسة من الذكاء الاصطناعي هي تلك التي تربط بين الاستثمارات التكنولوجية ونتائج الأعمال القابلة للقياس.
2. الخبرة التخصصية تظل هي الميزة الحقيقية
إن قيمة أنظمة الذكاء الاصطناعي مستمدة بالكامل من المعرفة الكامنة وراءها.
لقد نجح تحول باجاج أليانز في إدارة المطالبات بفضل تحويل سنوات من الخبرة التأمينية إلى معرفة منظمة يمكن لأنظمة الذكاء الاصطناعي التعلم منها.
ومع تزايد سهولة الوصول إلى أدوات الذكاء الاصطناعي، سيصبح تكرار التكنولوجيا ذاتها أسهل. ولكن الميزة الأصعب في البناء هي المعرفة المؤسسية المتراكمة عبر سنوات من التفاعل مع العملاء والقرارات التشغيلية والخبرة في هذا القطاع.
وستكون الشركات التي تفهم عملياتها الخاصة بعمق في وضع أفضل لاستخدام الذكاء الاصطناعي بفاعلية.
3. يجب أن تعمل الأتمتة على تحسين التجارب البشرية
لا ينبغي أن يكون الهدف من الأتمتة هو تقليص المشاركة البشرية، بل يجب أن يكون تحسين المواضع التي تكون فيها المشاركة البشرية هي الأكثر أهمية.
يمكن للذكاء الاصطناعي التعامل مع الطلبات المتكررة، وتحليل المعلومات، وتسريع وتيرة العمليات. ومع ذلك، يظل العنصر البشري ضرورياً في المواقف التي تتطلب التعاطف وحسن التقدير واتخاذ القرارات المعقدة.
وفي قطاعات مثل التأمين، حيث يتواصل العملاء غالباً في أوقات عصيبة، يصبح الجمع بين التكنولوجيا والدعم البشري أمراً بالغ الأهمية.
4. ينبغي أن يظل الابتكار مرتبطاً بالعمليات التشغيلية
يحقق الابتكار أكبر قيمة ممكنة عندما يبقى قريباً من التحديات الواقعية للأعمال.
لم تتعامل باجاج أليانز مع الابتكار كنشاط منفصل يقتصر على فرق التكنولوجيا فقط، بل لعبت الفرق التي تتعامل مباشرة مع العملاء والموظفون التشغيليون دوراً مهماً في تحديد المشكلات التي تستحق الحل.
فغالباً ما يكون الموظفون الأكثر قرباً من العملاء هم أول من يدرك نقاط الاحتكاك والصعوبات قبل ظهورها في التقارير. ومن شأن إنشاء أنظمة تضمن وصول هذه الرؤى إلى صناع القرار أن يجعل الابتكار أكثر عملية وفاعلية.
5. الثقافة المؤسسية هي التي ستحدد النجاح طويل الأمد للذكاء الاصطناعي
تتغير التكنولوجيا بوتيرة سريعة؛ حيث تتحسن النماذج، وتتطور المنصات، وتصبح الإمكانات الجديدة متاحة على نطاق واسع.
لكن الثقافة المؤسسية تتطور بطريقة مختلفة.
فالمؤسسة التي تتعلم باستمرار وتوثق المعرفة وتشجع على التجربة تبني قدرات لا يمكن شراؤها ببساطة.
ولم يتحقق تحول باجاج أليانز من خلال مشروع ذكاء اصطناعي واحد، بل تطور عبر سنوات من التعلم وتحسين العمليات وفهم العملاء.
وكما يلخص ديبو ذلك قائلاً:
"لا يتعلق الأمر بادعاء معرفة كل شيء، بل بالاستعداد لتعلم كل شيء. عليك الاستمرار دائماً في التعلم والتخلي عما تعلمته سابقاً."
وبالنسبة للرؤساء التنفيذيين، قد يكون هذا هو الدرس الأهم في عصر الذكاء الاصطناعي.
فلن يكون الفائزون هم المؤسسات التي تعرف كل شيء اليوم، بل ستكون المؤسسات التي تبني القدرة على التعلم بسرعة تفوق سرعة تغير العالم من حولها.
أين يقع دور SubVerse AI في هذه القصة
يسلّط التحوّل الذي حققته شركة "باجاج أليانز" الضوء على واقع أوسع في قطاع التأمين: يختبر العملاء النتيجة النهائية، لكنهم نادراً ما يرون التعقيد التشغيلي الكامن وراءها.
إن تسوية المطالبات بشكل أسرع، أو توفير مسار إصلاح أكثر سلاسة، أو تفاعل أبسط مع العملاء يعتمد كله على التنسيق بين شركات التأمين، وخبراء المعاينة، وورش التصليح، وشبكات الإصلاح، وفِرَق العمل الداخلية.
لن تأتي المرحلة التالية من الابتكار في مجال التأمين فقط من خلال تطوير المزيد من التطبيقات الموجّهة للعملاء، بل ستأتي من تحسين الأنظمة التشغيلية التي تجعل تلك التجارب ممكنة.
وهنا يأتي توافق SubVerse AI مع مشهد تكنولوجيا التأمين المتطور.
تركّز SubVerse AI على تطبيق الذكاء الاصطناعي لمواجهة التحديات التشغيلية عبر سلسلة القيمة التأمينية بأكملها، بما في ذلك ذكاء سير العمل، وتقييم الأضرار، وتحسين التنسيق بين الأطراف المعنية المشاركة في معالجة المطالبات.
وينطبق الدرس الأوسع المستفاد من مسيرة "باجاج أليانز" هنا أيضاً: تُحدِث التكنولوجيا أثراً ملموساً وذا مغزى عندما تحل مشكلات تشغيلية حقيقية.
لن يتحدد مستقبل التأمين بعدد ميزات الذكاء الاصطناعي التي تطلقها المؤسسات فحسب، بل سيتحدد بمدى فاعلية التكنولوجيا في إزالة العقبات وتبسيط العمليات المعقدة التي يعتمد عليها العملاء.
والشركات التي ستقود هذا التحول ستكون تلك التي تجعل تجربة التأمين تبدو سلسة وبسيطة من الخارج، لأنها نجحت في حل التعقيد من الداخل.
وهذا هو وعد الذكاء الاصطناعي في قطاع التأمين: تعزيز الأنظمة التي تساعد المؤسسات على ترسيخ الثقة على نطاق واسع.
المزيد من الرؤى والأفكار