31/08/2026
تستضيفها InsurTech Insiders – مجتمع الذكاء الاصطناعي للتأمين | تقدمها SubVerse AI

"نادراً ما تكون المحادثة بحد ذاتها هي العقبة. فالقيمة الحقيقية تكمن في ما يحدث بعد المحادثة." – ريشي كومار، المؤسس الشريك لـ SubVerse AI
أمضى قطاع التأمين سنوات في رقمنة المحادثات؛ فأصبح بإمكان العملاء تجديد وثائق التأمين عبر الإنترنت، وتحميل المستندات عبر واتساب، والتحدث مع وكلاء صوتيين مدعومين بالذكاء الاصطناعي. ولكن، كما أظهرت أحدث ندوة عبر الإنترنت لـ InsurTech Insiders، فإن المحادثات وحدها لا تحل التحدي التشغيلي الأكبر.
يبدأ التحول الحقيقي عندما تُطلق هذه المحادثات مسارات عمل ذكية.
في جلسة "مسارات عمل المطالبات والاكتتاب المدعومة بالذكاء الاصطناعي" (AI-Powered Claims & Underwriting Workflows)، استعرض الشريكان المؤسسان لـ SubVerse AI، ريشي كومار وتانماي لاد، كيف يمكن للذكاء الاصطناعي الصوتي، وواتساب، وواجهات برمجة التطبيقات للمؤسسات (APIs)، وذكاء المستندات، وصنع القرار البشري، أن تعمل جميعها معاً ضمن مسار عمل واحد متناسق.
بدلاً من تقديم الذكاء الاصطناعي كشات بوت آخر فقط، أظهرت الجلسة كيف يمكن لعمليات الاكتتاب والمطالبات أن تصبح عمليات مترابطة وشاملة من البداية إلى النهاية.

من المحادثات إلى تدفقات عمل تأمينية ذكية
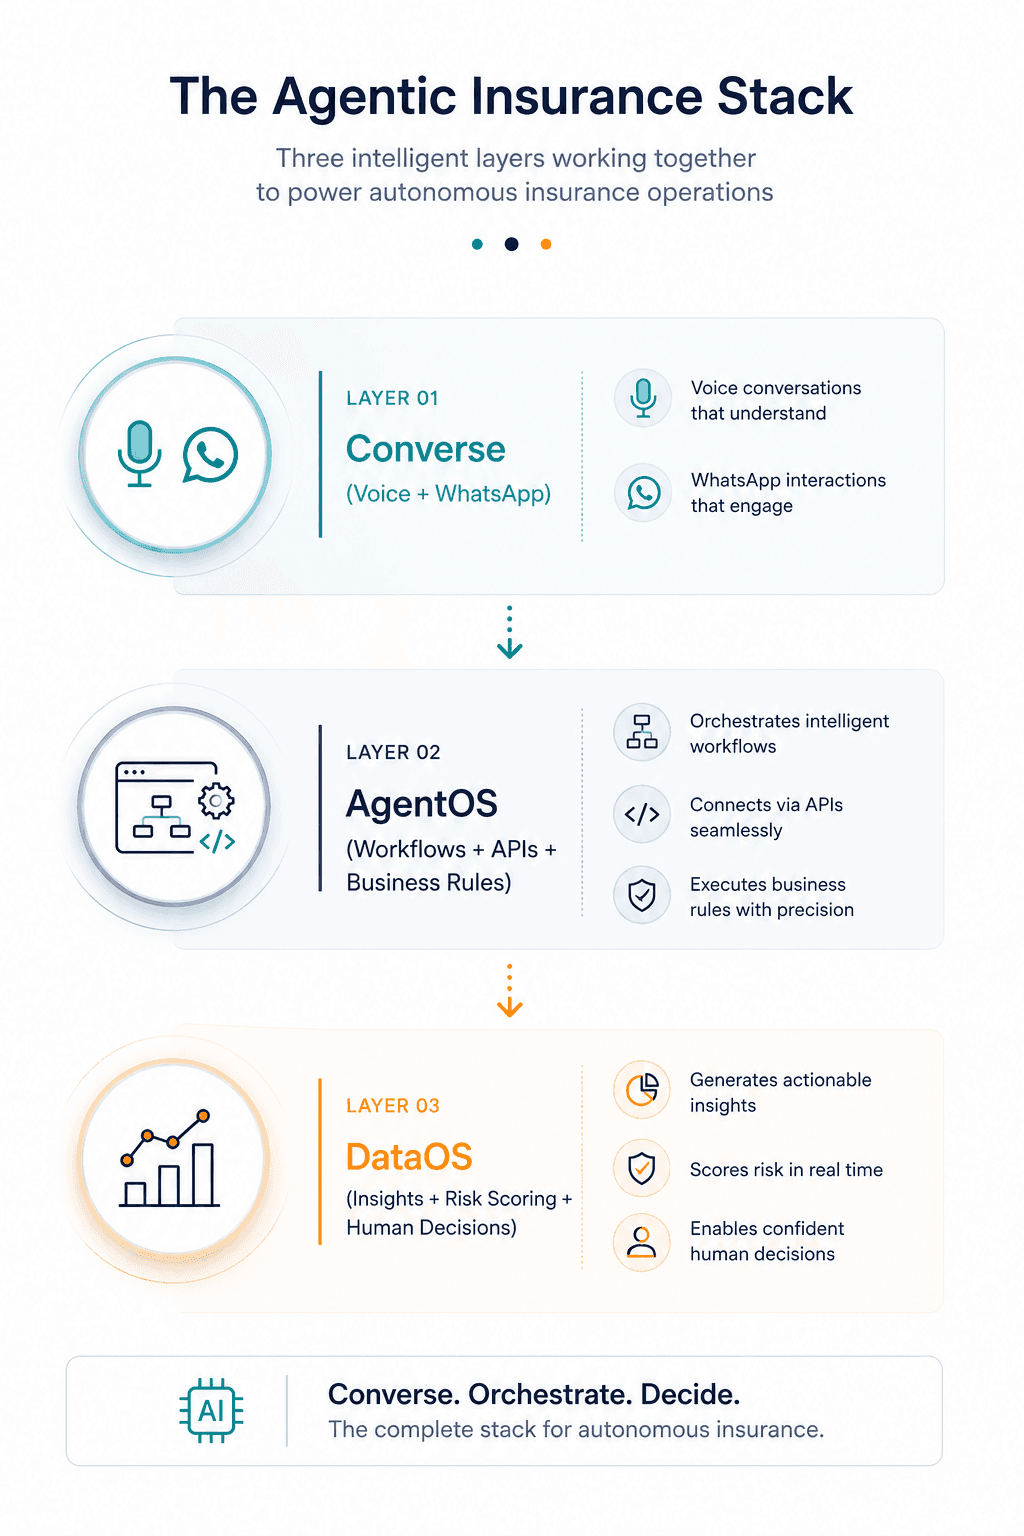
افتتح ريشي الجلسة بتقديم منصة التنسيق الوكيلة (Agentic Orchestration Platform) من SubVerse AI، والمصممة خصيصاً لقطاع الخدمات المصرفية والمالية والتأمين (BFSI).
وبدلاً من التعامل مع الذكاء الاصطناعي كمساعد مستقل، تعمل المنصة من خلال ثلاث طبقات مترابطة.
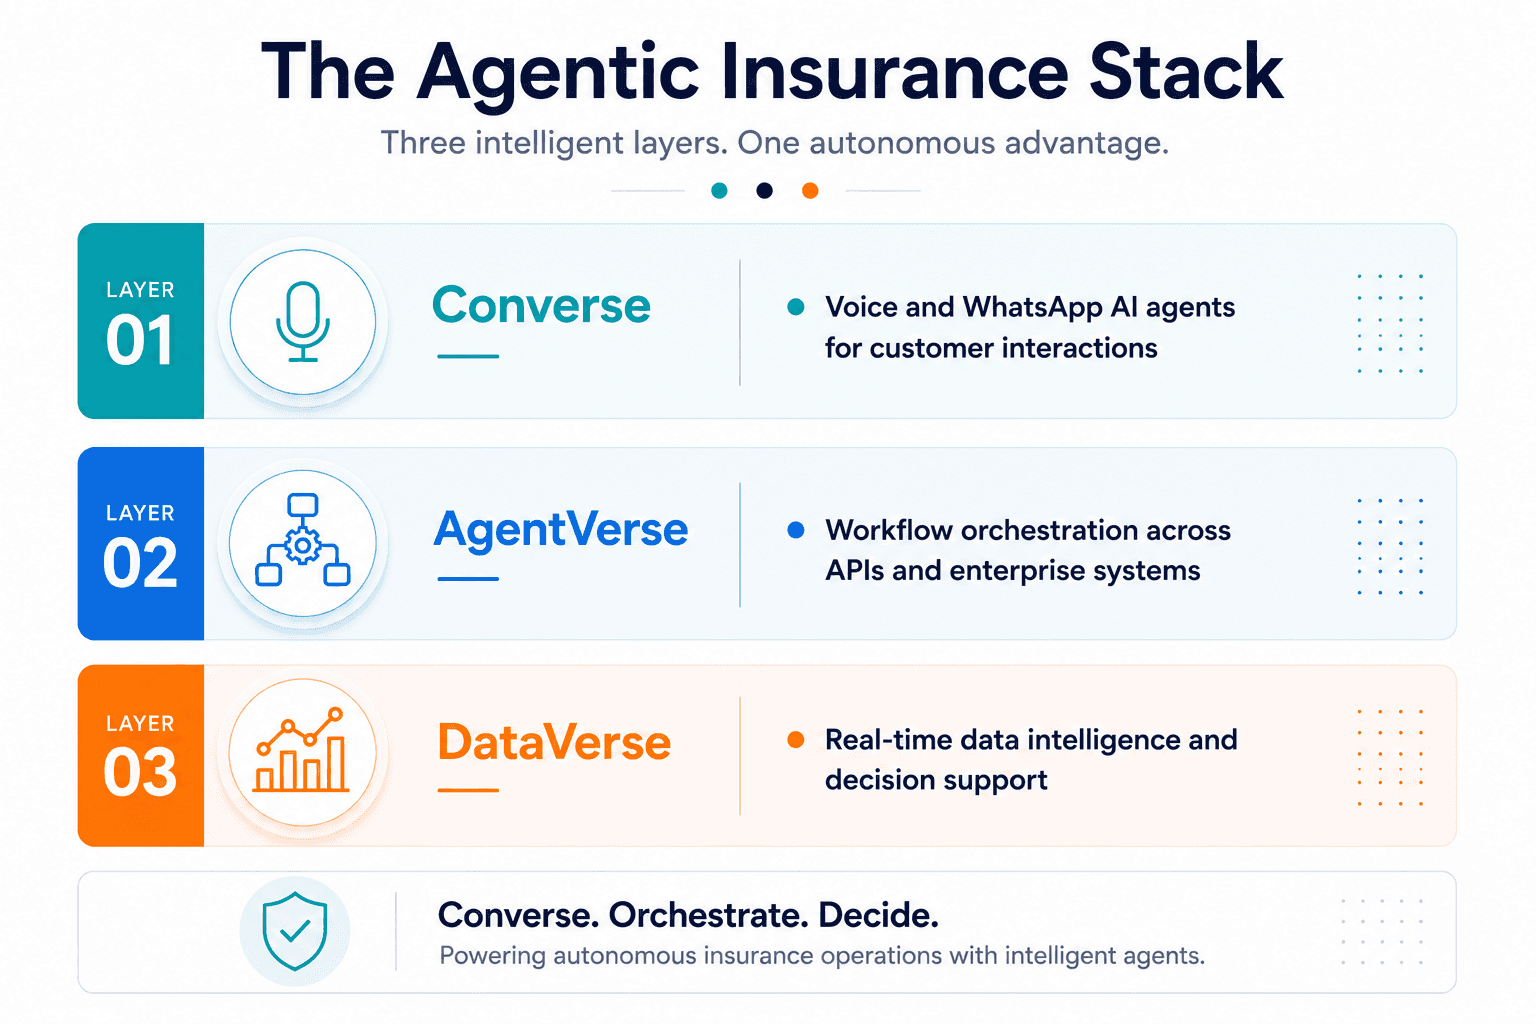
لتوضيح كيفية عمل هذه البنية عملياً، شارك ريشي رؤى مستفادة من تعاون SubVerse AI مع شركة ACKO للتأمين.
وقد توسع هذا التعاون من مجرد ذكاء اصطناعي تحادثي إلى تنسيق أوسع لسير العمل، حيث تمت ترقية المنصة من حوالي 6,000 مكالمة يومية إلى أكثر من مئة ألف (لاخ) مكالمة، مع تحسين معدل تحويل العملاء المحتملين إلى مبيعات وزيادة إنتاجية مركز الاتصال.
وكانت النتيجة واضحة:
"الصوت هو مجرد المدخل الرئيسي ليس إلا."
فخلف كل محادثة تكمن عملية تشغيلية أكبر بكثير.
وقد أظهر العرض التوضيحي الأول ما يحدث عندما تعمل محادثات العملاء، وواجهات برمجة التطبيقات (APIs)، وقواعد الاكتتاب كعملية واحدة مستمرة بدلاً من عمليات تسليم منفصلة.
سير العمل المباشر رقم 1: الاكتتاب في تأمين السيارات
ركز العرض التوضيحي الأول على أمر مألوف لكل شركة تأمين، وهو قيام عميل بتجديد وثيقة تأمين على المركبات.
بدلاً من عرض ميزات المنتج بشكل منفصل، اصطحب تانماي الحضور في رحلة اكتتاب كاملة ظلت فيها كل خطوة متصلة بالأخرى.
الخطوة 1: بدء المحادثة الصوتية
بدأت الرحلة مع وكيل صوتي مدعوم بالذكاء الاصطناعي يتعامل مع طلب تجديد وارد.
أثناء المحادثة، قام الوكيل بما يلي:
جمع بيانات العميل
تحديد نوع المركبة وطرازها
التعرف على شركة التأمين الحالية
شرح التغطيات الإضافية مثل انعدام استهلاك القيمة (Zero Depreciation)، وحماية المحرك، والمساعدة على الطريق
التعرف على مكافأة عدم وجود مطالبات (NCB) بنسبة 50%
والأهم من ذلك، أن المحادثة لم تبدأ من جديد عند تغيير القناة.
الخطوة 2: واتساب دون فقدان سياق المحادثة
بمجرد أن قام العميل بتحميل شهادة تسجيل المركبة (RC) عبر تطبيق واتساب، استمر سير العمل تماماً من حيث توقفت المحادثة الصوتية.
وبدلاً من طرح أسئلة مكررة، قام النظام تلقائياً بما يلي:
استخراج معلومات المركبة من شهادة التسجيل (RC)
التحقق من الوثيقة الحالية
التحقق من صحة إثبات مكافأة عدم وجود مطالبات (NCB)
تحديث قواعد البيانات الداخلية في الوقت الفعلي
خلف الكواليس، كانت أنظمة مؤسسية متعددة تعمل بالفعل في وقت واحد.
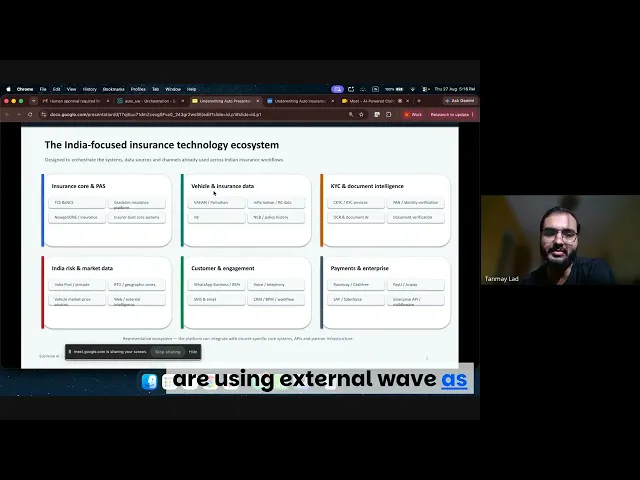
دعمت هذه العملية عمليتا تكامل مهمتان:
واجهة برمجة تطبيقات Vahan لمعلومات المركبات
واجهة برمجة تطبيقات IIB لسجل التأمين والمطالبات
الخطوة 3: التقييم الذكي للمخاطر
بمجرد التحقق من معلومات العميل، بدأ محرك الاكتتاب في تقييم مؤشرات مخاطر متعددة في وقت واحد.
وشمل ذلك:
ملف تعريف المركبة
عمر المركبة
نوع الوقود
السعة
فئة المركبة
سجل العميل والوثيقة
شركة التأمين السابقة
سجل المطالبات
التحقق من مكافأة عدم وجود مطالبات (NCB)
التعرض بحسب الموقع الجغرافي
تحديد الرمز البريدي
مناطق الاكتتاب الجغرافية
مدخلات التسعير
القيمة المعلنة للمركبة (IDV)
استهلاك القيمة (الإهلاك)
التغطيات الإضافية المحددة
لم يكن سير العمل يقتصر على مجرد حساب قسط التأمين.
بل كان يبني سياق اكتتاب متكامل قبل اتخاذ أي قرار.
الخطوة 4: قرارات بمشاركة العنصر البشري (Human-in-the-Loop)
كانت إحدى أقوى الرسائل الصادرة عن الندوة عبر الإنترنت هي أن الأتمتة لا تلغي التقدير البشري.
وبدلاً من ذلك، يقوم الذكاء الاصطناعي بإعداد الحالة قبل تسليمها إلى مكتتب التأمين.
يتلقى المراجع ما يلي:
ملخصاً لملف العميل
حسابات المخاطر
سجل التفاعل
المستندات الداعمة
وضوحاً ورؤية شاملة لسير العمل
يحافظ ذلك على إبقاء المسؤولية على عاتق مكتتبي التأمين البشريين مع تقليل مهام الإعداد المتكررة.
الخطوة 5: إنشاء عرض أسعار مخصص
بمجرد الموافقة، أنشأ سير العمل ما يلي:
ملف PDF لعرض أسعار مخصص
تفصيلاً لقسط التأمين
رابط الدفع
خصم مكافأة عدم وجود مطالبات (NCB) المطبق
التغطيات الإضافية المحددة
اكتملت رحلة الاكتتاب بأكملها، بدءاً من المكالمة الهاتفية وحتى عرض الأسعار، في غضون خمس دقائق تقريباً.
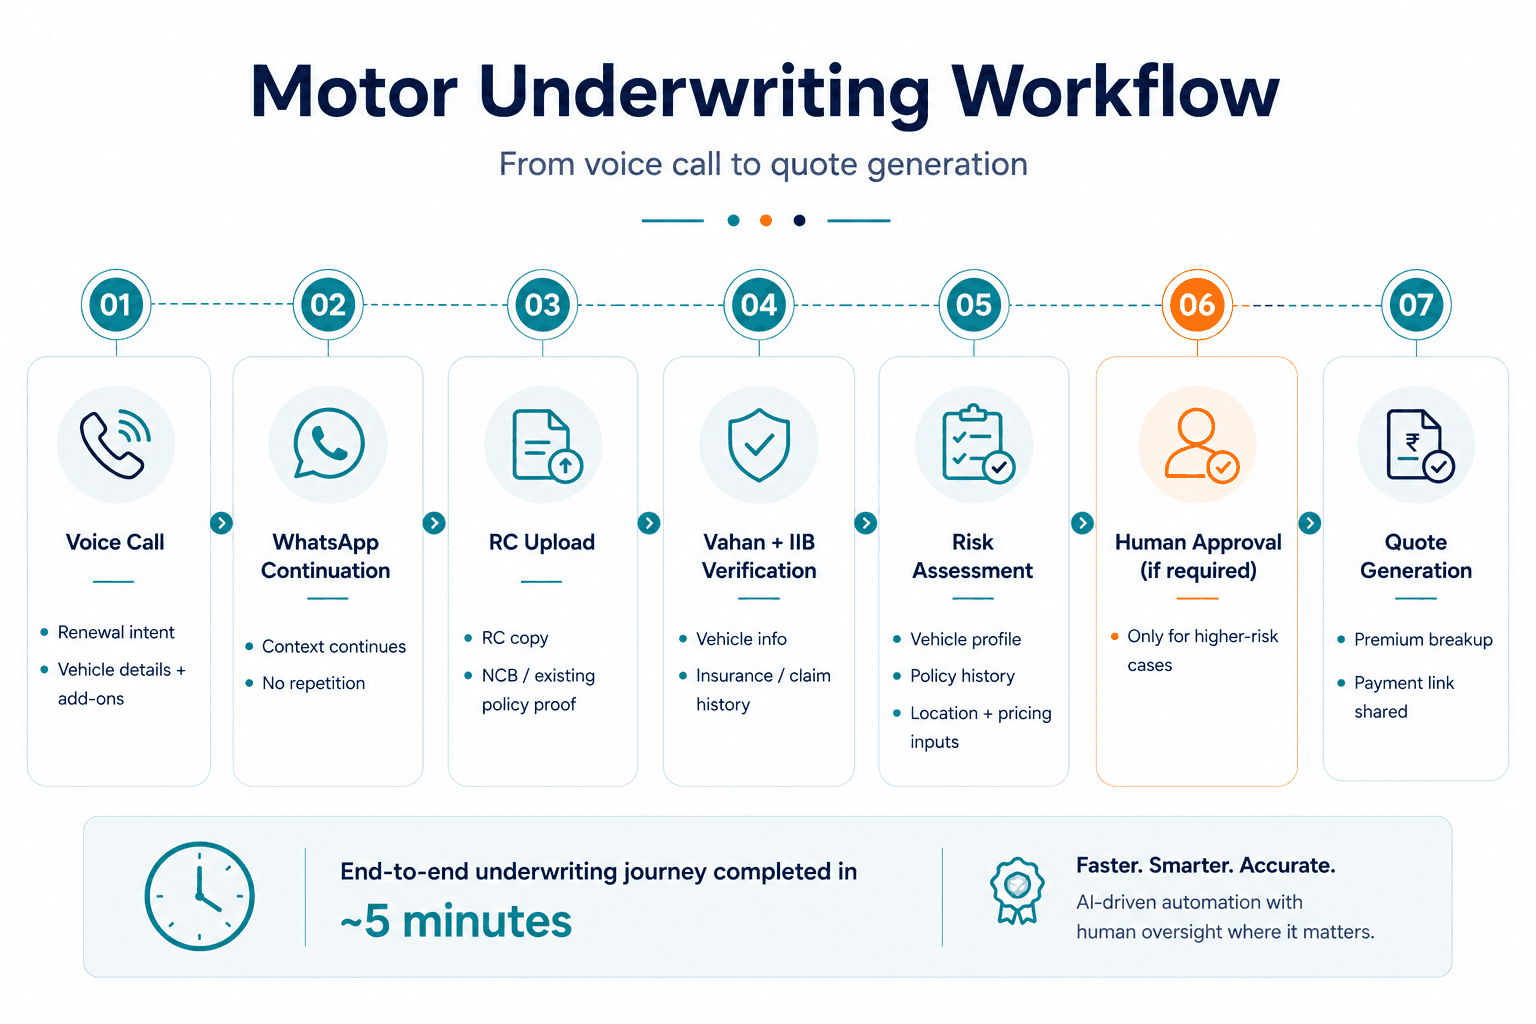
شاهد الفيديو للاطلاع على عرض حي.
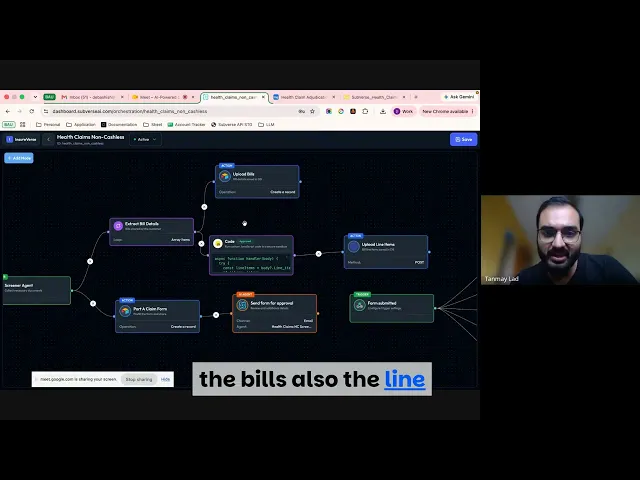
سير العمل المباشر رقم 2: تسهيل مطالبات التأمين الصحي
تناول العرض التوضيحي الثاني مشكلة أكثر تعقيداً.
غالباً ما تتضمن مطالبات استرداد تكاليف التأمين الصحي ما بين 40 إلى 100 صفحة من المستندات، وأطرافاً معنية متعددة، وتستغرق أوقاتاً طويلة للمعالجة.
قبل البت في المطالبة، يحدد سير العمل أولاً ما إذا كان لديه أدلة كافية لاتخاذ قرار عادل.
بدلاً من الفصل في المطالبة على الفور، تحقق الذكاء الاصطناعي أولاً مما إذا كان العميل قد قدم كل ما هو مطلوب.
وشمل ذلك:
الفواتير
التقارير الطبية
الوصفات الطبية
نماذج المطالبات
سجلات الاستشارات
فقط بعد التحقق من اكتمال المستندات، تابع سير العمل المضي قدماً.
تحويل 47 صفحة إلى بيانات منظمة
خلال العرض التوضيحي المباشر، قام الفريق بتحميل مطالبة استرداد تكاليف مؤلفة من 47 صفحة.
وفي غضون دقائق، استخرج النظام:
بيانات العميل
معلومات الوثيقة
معلومات المطالبة
أكثر من 100 بند فردي من بنود الفاتورة
بدلاً من إجبار العملاء على إدخال المعلومات بشكل متكرر، قام سير العمل أيضاً بالتعبئة المسبقة لأجزاء من نموذج المطالبة حيثما أمكن ذلك.
وقد أدى ذلك إلى تقليل الجهد اليدوي المتكرر حتى قبل أن يبدأ التقييم الفعلي.
لماذا لا يكفي وكيل ذكاء اصطناعي واحد
كان أحد أكثر الأجزاء إثارة للاهتمام في الجلسة هو شرح تانماي لوكلاء الذكاء الاصطناعي المتخصصين.
بدلاً من إسناد كل مهمة إلى نموذج واحد كبير، تولى وكلاء مختلفون مسؤوليات مختلفة.
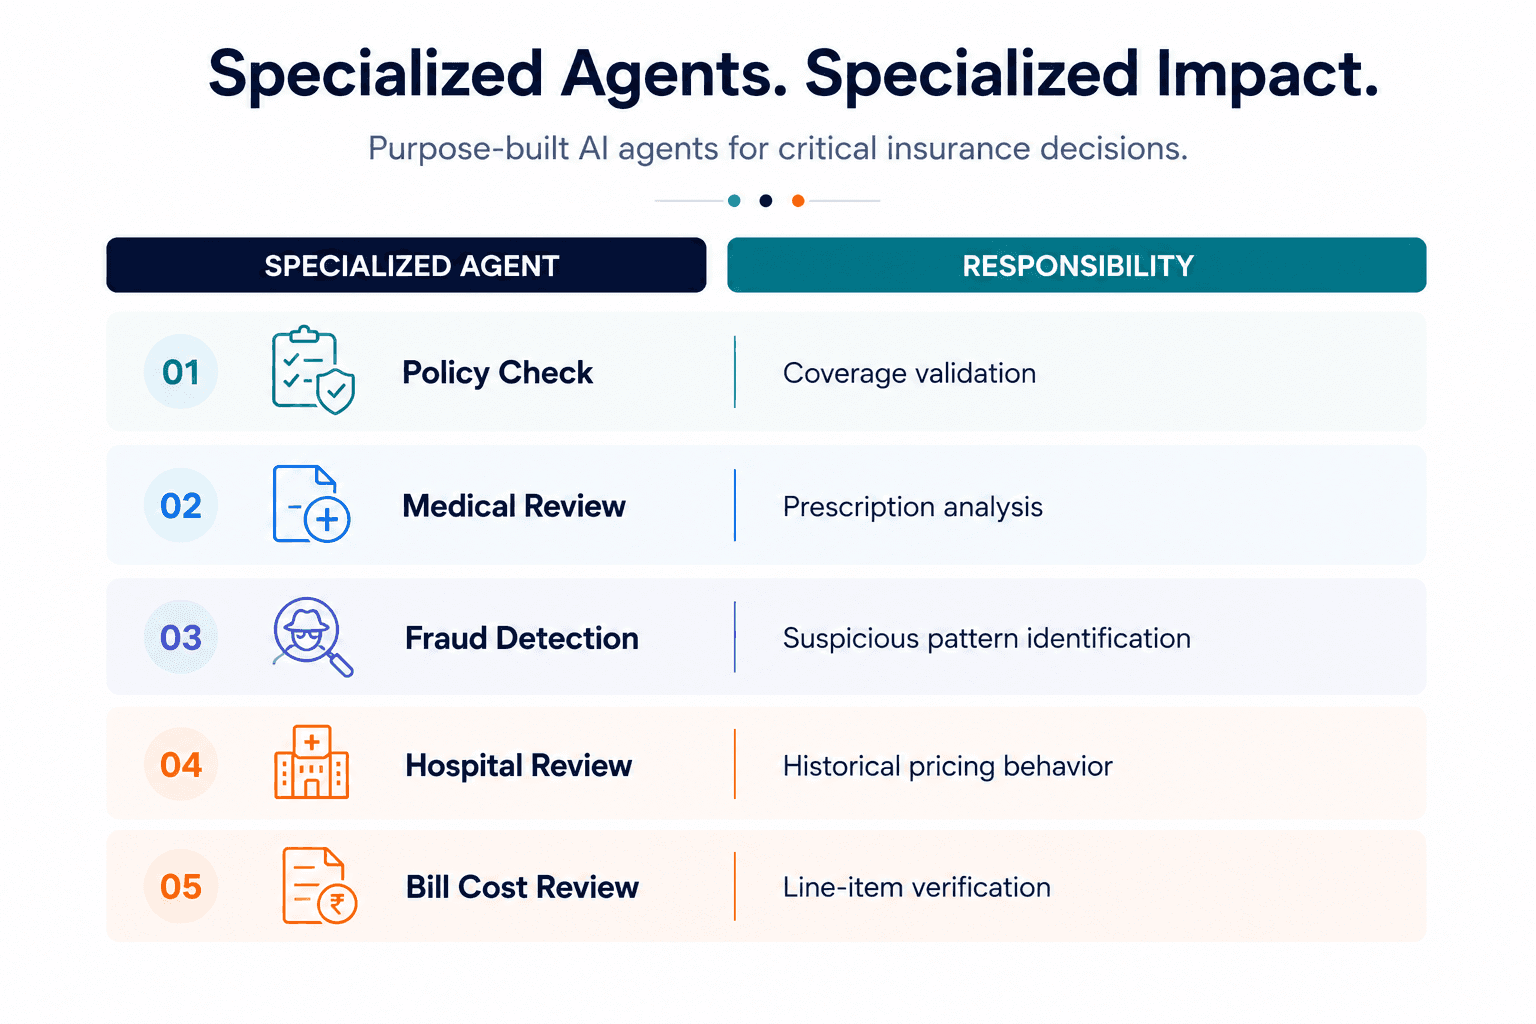
أنتج كل وكيل ملاحظات مستقلة قبل المساهمة في تقييم المخاطر النهائي.
وقد قلل هذا من السياق غير الضروري مع تحسين جودة اتخاذ القرار.
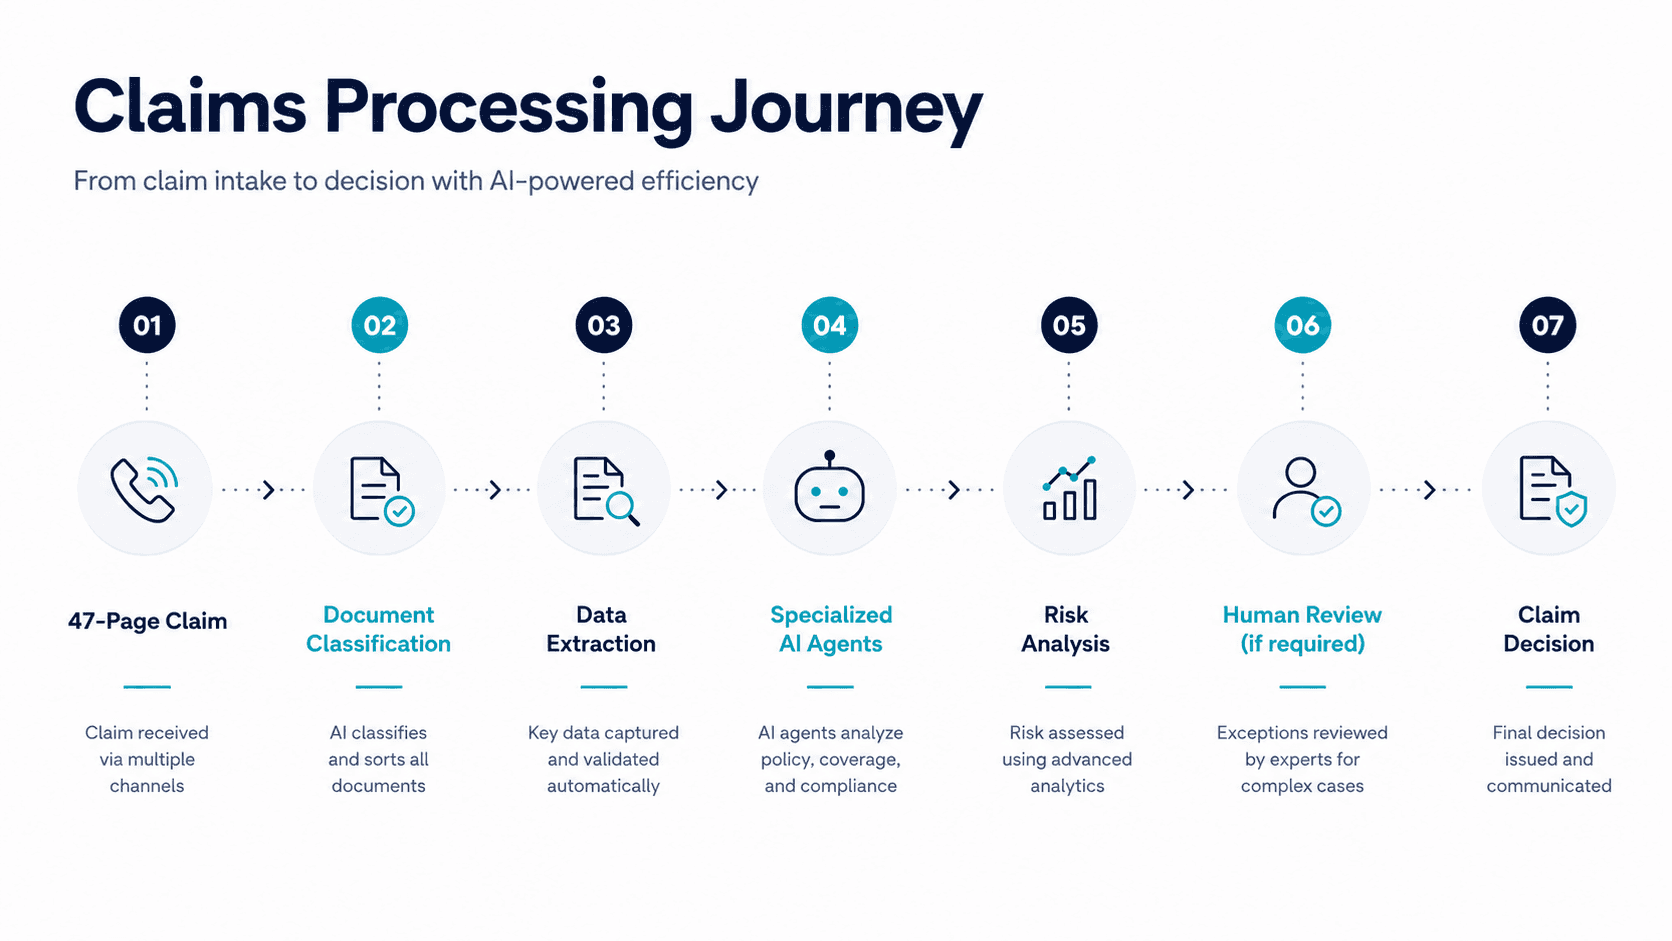
شاهد الفيديو لمتابعة عرض توضيحي مباشر.
أسئلة المؤسسات: جلسة الأسئلة والأجوبة المباشرة
انتقل الجزء الأخير من الندوة عبر الإنترنت من العروض التوضيحية للمنتج إلى الأسئلة المتعلقة بتبني المؤسسات للتقنية.
ركز الحضور على الحوكمة، والذكاء الاصطناعي للمستندات، وحساب القيمة المعلنة للمؤمَّن له (IDV)، واكتشاف الاحتيال.
كيف تتم حماية بيانات العملاء؟
أوضح ريشي أن تبني الذكاء الاصطناعي في المؤسسات يتطلب وجود حوكمة إلى جانب الأتمتة.
تدعم المنصة ما يلي:
عزل المستأجرين (Tenant isolation)
التشفير
عناصر التحكم في الوصول المستندة إلى الأدوار
عمليات النشر الخاصة
ضمانات متوافقة مع قانون حماية البيانات الشخصية الرقمية (DPDP)
وأضاف تانماي نقطة مهمة أخرى.
ليس بالضرورة أن ترسل المؤسسات بيانات الرعاية الصحية الحساسة خارج بنيتها التحتية الخاصة.
من خلال نهج "استخدام نموذجك الخاص" (Bring Your Own Model) و"استخدام وكيلك الخاص" (Bring Your Own Agent)، يمكن للمؤسسات دمج استثماراتها الحالية في الذكاء الاصطناعي مع الاحتفاظ بالبيانات داخل بيئاتها الخاصة.
كيف يقوم النظام بحساب القيمة المعلنة للمؤمَّن له (IDV)؟
أوضح تانماي أن حساب IDV لا يعتمد على بحث منفرد.
يجمع سير العمل بين:
بيانات مركبات فاهان (Vahan)
سجل التأمين
قواعد الإهلاك
المعايير المرجعية للسوق
مقارنات الأسعار عبر الويب
يتكيف الحساب وفقاً لعمر المركبة ومعلومات السوق المتاحة.
هل يمكن للذكاء الاصطناعي حقاً فهم ملفات PDF التأمينية الكبيرة؟
كانت الإجابة نعم، ولكن مع فارق هام.
بدلاً من إدخال مستند كامل مكون من 47 صفحة في كل نموذج، يقوم سير العمل أولاً بتصنيف المستندات.
تذهب الفواتير إلى وكلاء الفوترة.
تذهب التقارير الطبية إلى الوكلاء الطبيين.
تذهب الوصفات الطبية إلى تحليل الوصفات.
وهذا يقلل من السياق غير الضروري مع الحد الأدنى من الهلوسات.
اكتشاف الاحتيال يتجاوز مجرد فحص المستندات
يجمع منع الاحتيال بين طبقات متعددة من التحقق.
بالنسبة لتأمين المركبات، يمكن لصور إضافية للمركبة تعزيز عملية التحقق.
بالنسبة للتأمين الصحي، يقوم سير العمل بتقييم:
اتساق الفواتير
توافق الوصفات الطبية
سلوك التسعير لدى المستشفيات
المقارنات الجغرافية
أنماط المطالبات التاريخية
اكتشاف الحالات الشاذة بمساعدة الذكاء الاصطناعي
الهدف ليس استبدال المحققين.
بل مساعدتهم في معالجة معلومات أكثر بكثير دون إغفال أي تفاصيل بالغة الأهمية.
أهم ثلاث نقاط مستفادة من الندوة عبر الإنترنت
سلطت الجلسة الضوء على ثلاثة تحولات مهمة تشهدها العمليات التشغيلية لقطاع التأمين.
1. الذكاء الاصطناعي يعمل بأفضل كفاءة داخل مسارات العمل
لم تكن الرؤية الأهم متعلقة بالذكاء الاصطناعي التوليدي الحواري.
بل كانت تتعلق بالتنسيق والربط المتكامل للعمليات.
فالمكالمات الصوتية، والرسائل، وواجهات برمجة التطبيقات (APIs)، والمستندات، والموافقات تقدم قيمة أكبر بكثير عندما تعمل معاً بتناغم.
2. الخبرة البشرية تظل أساسية ولا غنى عنها
أكد كلا العرضين التوضيحيين على إبقاء العنصر البشري مشاركاً في كل موضع يتطلب تقييماً مالياً أو طبياً.
الذكاء الاصطناعي جهز الحالات.
والبشر اتخذوا القرارات.
3. الذكاء الاصطناعي للمؤسسات أصبح عملياً وقابلاً للتطبيق
بدلاً من مناقشة الاحتمالات النظرية، استعرضت الندوة عبر الإنترنت عمليات دمج حية، وواجهات برمجة تطبيقات حقيقية، وذكاء المستندات، وآليات حوكمة يمكن لشركات التأمين البدء في بنائها اليوم.
نظرة نحو المستقبل
اختتمت الندوة عبر الإنترنت بدعوة الحاضرين لاستكشاف إثبات مفهوم لمدة أسبوعين مع SubVerse AI لحالات استخدام التأمين ذات الصلة.
لكن الفائدة الأهم لم تكن في هذه الهدية المجانية.
بل كانت تحولاً أوسع في كيفية تفكير شركات التأمين بشأن الذكاء الاصطناعي.
إن الميزة التنافسية التالية لن تأتي من مجرد إضافة روبوت دردشة آخر.
بل ستأتي من ربط المحادثات، وأنظمة المؤسسات، والذكاء الاصطناعي الخاص بالمستندات، وصنع القرار البشري ضمن مسارات عمل تنقل الحالات من التفاعل الأول إلى الحل النهائي وبقدر أقل بكثير من الصعوبات.
ومع استمرار شركات التأمين في تحديث عمليات الاكتتاب والمطالبات، قد تثبت طبقة التنسيق والتنظيم هذه أنها العامل الحقيقي للتميز.
المزيد من الرؤى والأفكار