22/09/2026

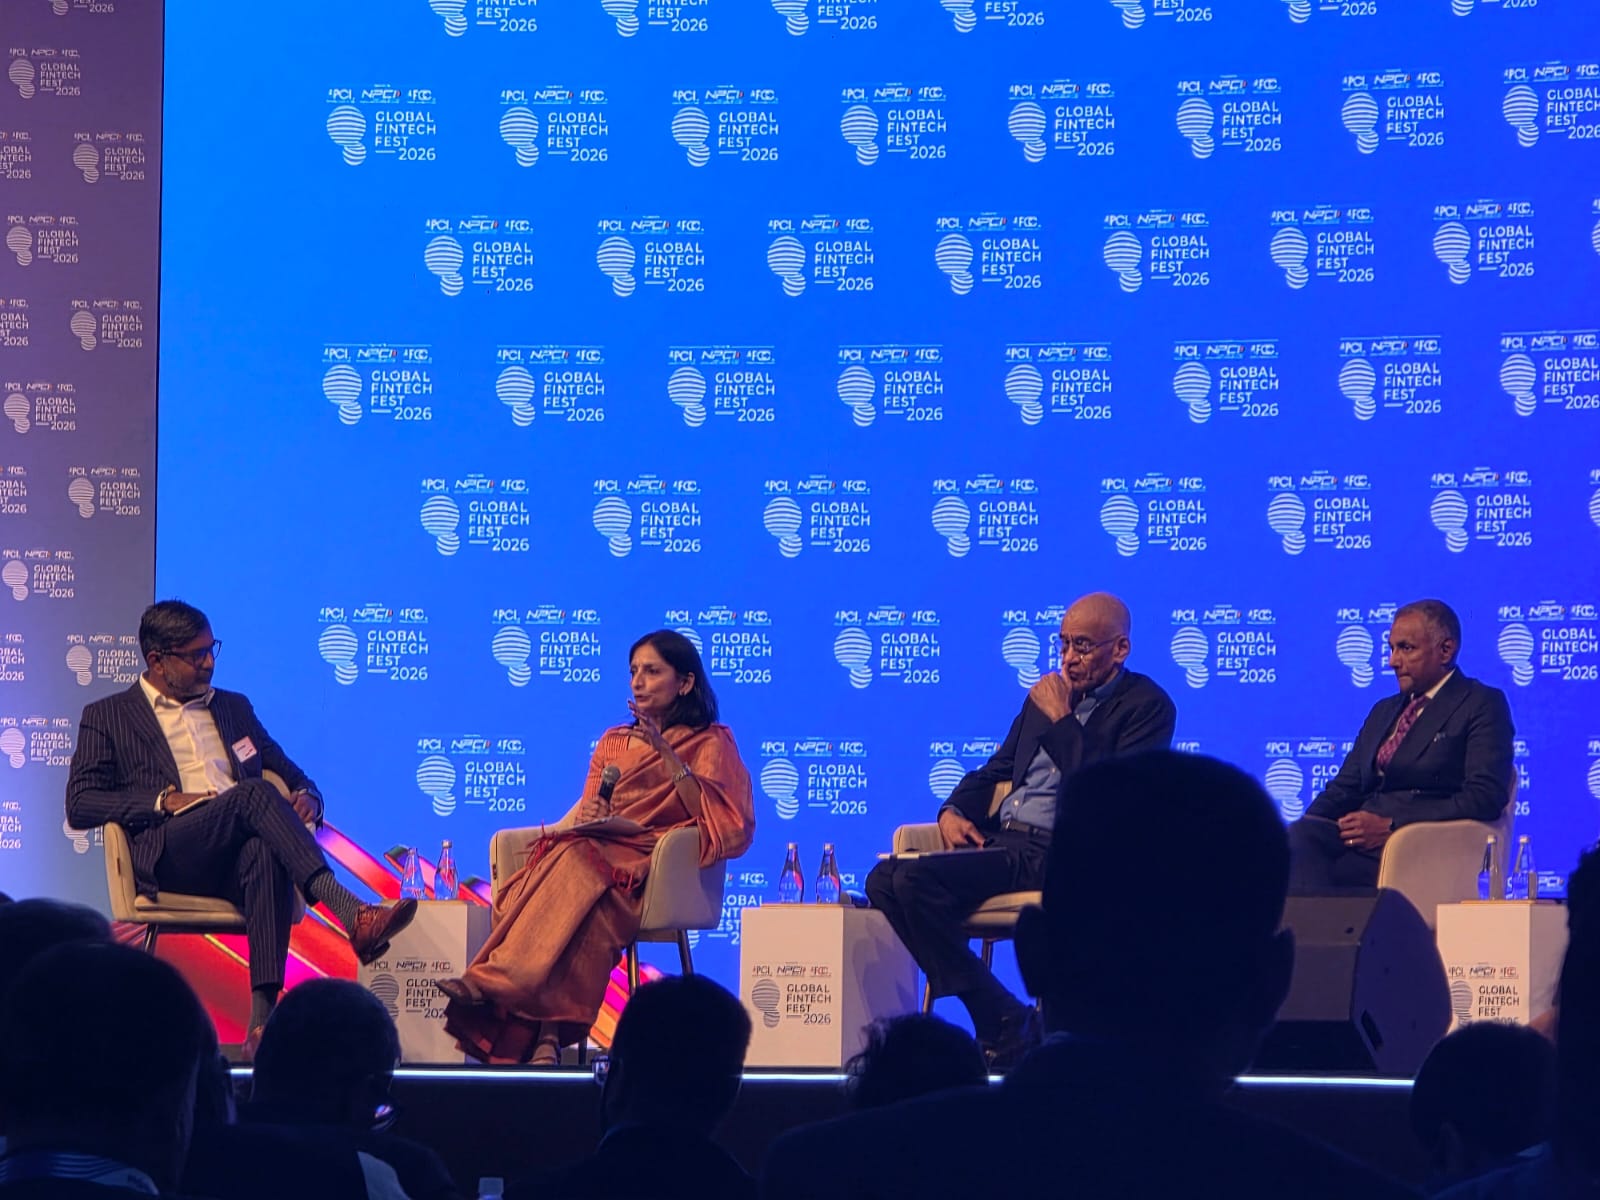
لم يكن مهرجان التكنولوجيا المالية العالمي (Global Fintech Fest) لعام 2026 محددًا بأكبر إعلاناته، بل بأولويات القطاع المتغيرة.
عندما تجتمع 77 دولة، وأكثر من 1,200 متحدث، وما يزيد عن 250 إطلاقًا للمنتجات، و8,000 مؤسسة مشاركة تحت سقف واحد، فمن السهل التركيز على حجم الحدث. ولكن بعد تحليل 38 ساعة من نقاشات المنصة الرئيسية في المهرجان العالمي للتكنولوجيا المالية 2026، برزت قصة أكثر أهمية. لم يعد قطاع الخدمات المالية يتساءل عما إذا كانت تقنيات مثل الذكاء الاصطناعي، والترميز (tokenisation)، والبنية التحتية الرقمية العامة ستعيد تشكيل القطاع؛ فقد تمت الإجابة على هذا السؤال بالفعل. يكمن التحدي الحقيقي الآن في قدرة المؤسسات على تشغيل هذه التقنيات بمسؤولية، وحوكمتها بفعالية، وتوسيع نطاقها دون المساس بالثقة.
لقد جسّد شعار المؤتمر، "من الإمكانات إلى الأثر"، هذا التحول بشكل لافت. وخلافًا للدورات السابقة، حيث كانت المحادثات تدور غالبًا حول التجريب وإثبات المفاهيم، عادت نقاشات هذا العام باستمرار إلى مسألة التنفيذ. لم تكن البنوك تستعرض نماذج توضيحية للذكاء الاصطناعي، ولم يكن المنظمون يناقشون ما إذا كانت البنية التحتية الرقمية مهمة، ولم تكن شركات التأمين تتعامل مع الأتمتة كمبادرة مستقبلية. وبدلاً من ذلك، ركز المتحدثون عبر مختلف القطاعات على أنظمة الإنتاج الفعلي، وأطر الحوكمة، والمرونة طويلة الأجل. لقد نضج الابتكار ليصبح بنية تحتية.
بالنسبة لنا في SubVerse AI، كان هذا التحول صدى للمحادثات التي أجراها مؤسسانا المشاركان، ريشي كومار وتانماي لاد، طوال الحدث مع قادة من Hitachi Payment Services وGoogle Cloud وAxis Max Life وHDFC ERGO وPB Fintech. ورغم أن كل نقاش تناول التحول الرقمي من منظور مختلف، إلا أنها تلاقت جميعها حول ملاحظة مشتركة: الميزة التنافسية تُبنى بشكل متزايد عبر الأنظمة المترابطة بدلاً من الميزات المنعزلة.
لقد تحوّل الحوار من أدوات الذكاء الاصطناعي إلى أنظمة الذكاء الاصطناعي
ظل الذكاء الاصطناعي الموضوع المهيمن طوال فعاليات مهرجان التكنولوجيا المالية العالمي (GFF)، غير أن مفردات هذا القطاع قد تغيرت. فقبل عام واحد فقط، كانت نقاشات المؤسسات تتمحور حول المساعدين الآليين (copilots)، وروبوتات الدردشة، ومساعدي الإنتاجية الذين ساعدوا الموظفين على أداء المهام الفردية. أما هذا العام، فقد اتسعت تلك الحوارات لتشمل الذكاء الاصطناعي الوكيل (Agentic AI)، وهي شبكات منسقة من وكلاء الذكاء الاصطناعي المتخصصين القادرين على تنفيذ مهام سير العمليات التشغيلية بالكامل من البداية وحتى النهاية.
ويكتسب هذا التمييز أهمية بالغة لأن الخدمات المالية نادراً ما تعمل من خلال قرارات منعزلة. فمطالبة التأمين على المركبات تتضمن جمع المستندات، والتحقق من صحة الوثيقة، وكشف الاحتيال، ومسارات الموافقة، وتنسيق التسوية. كما يجمع تأهيل العملاء الجدد في القطاع المصرفي بين التحقق من الهوية، والتدقيق الامتثالي، وتقييم المخاطر، وتفعيل الحساب. ويعد الذكاء الاصطناعي الوكيل بإدارة وتنسيق هذه العمليات المترابطة بدلاً من مجرد المساعدة في الخطوات الفردية.
وكان الأمر اللافت للنظر طوال المؤتمر هو أن الاستقلالية وحدها لم تعد نقطة البيع الأساسية. فكل نقاش حول الذكاء الاصطناعي كان يعود في النهاية إلى الحوكمة؛ إذ ترغب المؤسسات في أنظمة يمكنها توضيح القرارات، والاحتفاظ بمسارات تدقيق واضحة، والعمل ضمن الحدود التنظيمية، والبقاء خاضعة للمساءلة عند حدوث أي خطأ. ويمثل ذلك تحولاً حاسماً من مرحلة التجريب إلى مرحلة النشر والتطبيق المؤسسي.
وجدت الترميز أخيرًا حالة الاستخدام الخاصة بها على مستوى المؤسسات
قلّت الإعلانات التي جسّدت عقلية الإنتاج هذه بشكل أفضل مما وصفه العديد من الحاضرين بأنه Demat 2.0. ففي 10 سبتمبر، استعرض بنك الاحتياطي الهندي (RBI) وهيئة الأوراق المالية والبورصات الهندية (SEBI) معاً الترميز المصرح به لسندات الشركات المدمجة مباشرة مع البنية التحتية للعملة الرقمية للبنك المركزي (CBDC) المخصصة للمؤسسات، وذلك باستخدام التسوية الذرية وفق مبدأ التسليم مقابل الدفع (Delivery-versus-Payment).
وعلى عكس العديد من عروض البلوك تشين التوضيحية في السنوات السابقة، لم تكن هذه مجرد مشاريع تجريبية قائمة على مفاهيم نظرية. بل شملت إصدارات إنتاجية بقيمة 500 كرور روبية من شركة REC Limited، و500 كرور روبية أخرى من شركة Larsen & Toubro، بالإضافة إلى إصدار بقيمة 25 كرور روبية من شركة IIFL Finance.
ويمتد الأثر الأكبر إلى ما هو أبعد من أسواق السندات؛ فالترميز يتطور تدريجياً من كونه مجرد نقاش مرتبط بالعملات المشفرة ليصبح جزءاً من البنية التحتية المالية. وبدلاً من التساؤل عما إذا كانت دفاتر الحسابات الموزعة ملائمة للقطاع المالي الخاضع للتنظيم، تستكشف المؤسسات بشكل متزايد المجالات التي يمكن للأنظمة الرقمية المصرّح بها أن تقلل فيها من عقبات التسوية، وتعزز الشفافية، وترفع كفاءة السوق.
أصبحت الثقة البنية التحتية الأساسية التي تحدد معالم هذا القطاع
إذا كانت التكنولوجيا قد تصدّرت العناوين الرئيسية، فإن الثقة أصبحت بهدوء الفلسفة المركزية للمؤتمر.
ولعل محافظ بنك الاحتياطي الهندي، سانجاي مالهوترا، هو من عبّر عن هذا التحول بأوضح صورة عندما حث المؤسسات المالية على التعامل مع البيانات باعتبارها "مسؤولية ائتمانية وليست أصلاً تجارياً". وتحدت رسالته الأوسع نطاقاً عقلية صاغت جزءاً كبيراً من التمويل الرقمي على مدار العقد الماضي، ومفادها أن التوسع السريع دون حوكمة قوية بالقدر نفسه بات تبريره يزداد صعوبة في القطاعات الخاضعة للتنظيم.
وقد عاد الموضوع نفسه للظهور خلال الكلمة الختامية لوزيرة المالية نيرمالا سيثارامان، حيث تم تأطير حوكمة الذكاء الاصطناعي كمسؤولية تقع على عاتق مجلس الإدارة بدلاً من كونها مجرد مسألة فنية بحتة. وأشارت إلى أن الرقابة والمساءلة والمعايير الداخلية يجب أن تمتد بشكل متزايد عبر الحدود التنظيمية مع تزايد ترابط التقنيات.
وعند أخذها مجتمعة، عكست هذه الرسائل تطوراً مهماً؛ فالمؤسسات التي من المرجح أن تنجح خلال العقد المقبل لن تكون ببساطة تلك التي تنشر الذكاء الاصطناعي بشكل أسرع، بل تلك التي تبني الحوكمة جنباً إلى جنب مع الذكاء.
الهوية بحد ذاتها تدخل حقبة جديدة
كانت إحدى أكثر الأفكار إثارة للتفكير في المنتدى المالي العالمي (GFF) هي الانتقال من مبدأ "اعرف عميلك" (KYC) نحو مبدأ "اعرف وكيلك" (KYA). فمع بدء أنظمة الذكاء الاصطناعي في إجراء المعاملات نيابة عن العملاء، لم يعد التحقق من هوية الإنسان وحدها كافياً. وتحتاج المؤسسات المالية بشكل متزايد إلى آليات تصادق على البرمجيات المستقلة جنباً إلى جنب مع الأشخاص الذين تمثلهم.
وتمتد التداعيات إلى ما هو أبعد من الخدمات المصرفية؛ حيث يمكن أن تشمل مطالبات التأمين، والمعاملات الاستثمارية، وخدمة العملاء، والموافقات على المدفوعات وكلاء برمجيات يعملون بصلاحيات مفوضة. ولذلك، يتحول التحدي من إثبات هوية العميل إلى إثبات ما إذا كان النظام المستقل يمتلك إذناً مشروعاً للتصرف.
يمثل هذا أحد أوضح الأمثلة على كيفية إجبار الذكاء الاصطناعي للمؤسسات على إعادة تصميم أطر الثقة القائمة بدلاً من مجرد إضافة الأتمتة كطبقة فوق العمليات القديمة.
أصبحت المدفوعات غير مرئية، وهذا هو الهدف تماماً
وكان هناك نمط ثابت آخر طوال فعاليات المنتدى العالمي للتكنولوجيا المالية (GFF) يتمثل في التطور المستمر للبنية التحتية للمدفوعات في الهند نحو تجارب عملاء غير مرئية على نحو متزايد.
وقد أوضحت أحدث عمليات النشر التشغيلية لشركة NPCI هذا المسار. حيث طرحت ميزة UPI Tap & Pay معاملات الاتصال قريب المدى (NFC) اللاتلامسية، بينما أضافت ميزة My UPI خصائص أمان سياقية مدعومة بالذكاء الاصطناعي لتقييم مخاطر التجار قبل إتمام المدفوعات وتتيح للمستخدمين إيقاف عمليات الخصم الصادرة مؤقتاً أثناء الاشتباه في حدوث اختراق.
إن القصة الأبرز لا تكمن في أي ميزة فردية، بل في الأثر التراكمي لتحسينات البنية التحتية التي تزيل التعقيدات بسلاسة دون إلزام العملاء بالتفكير في التكنولوجيا الأساسية المستخدمة.
وقد تجلت الفلسفة نفسها في مجالات أخرى؛ حيث أعلنت هيئة UIDAI عن خطط لتوسيع قدرة مصادقة Aadhaar من 10 كرور (100 مليون) عملية مصادقة يومياً إلى 25-30 كرور، مع طرح Aadhaar Light، وهو إطار عمل مصمم لخفض تكاليف التحقق لحالات استخدام الإقراض متناهي الصغر والتأمين متناهي الصغر.
إن البنية التحتية الأقوى في هذا القطاع تصبح على نحو متزايد تلك البنية التحتية التي بالكاد يلاحظها العملاء.
ينتقل مفهوم الأمان من مجرد التحقق إلى اليقظة المستمرة
لعل التحذير الأكثر إلحاحاً في المؤتمر قد جاء من مناقشات الأمن السيبراني المتعلقة بتقنية التزييف العميق (deepfake).
وقد سلّط مسؤولو الأمن السيبراني في ولاية ماهاراشترا الضوء على كيفية تمكن نماذج الذكاء الاصطناعي المتقدمة بشكل متزايد، والتي تعمل على الأجهزة الاستهلاكية العادية، من تجاوز أنظمة التحقق من هوية العميل بالفيديو (video KYC) التقليدية، والتي كانت تعتمد في السابق على حركة الوجه، وأنماط الرمش، واكتشاف العيوب البصرية.
إن التداعيات المترتبة على ذلك بالغة الأهمية؛ إذ لم يعد بإمكان المؤسسات المالية الافتراض بأن الثقة تتأسس خلال مرحلة انضمام العميل فحسب. بل أصبح الأمان عملية مستمرة تتمحور حول المراقبة السلوكية، والاستخبارات المتعلقة بالمعاملات، والتحقق التكيفي، بدلاً من الاعتماد على نقطة تحقق واحدة للمصادقة.
ويفسر هذا التحول الأوسع أيضاً إطلاق منصة استخبارات المدفوعات الرقمية (IDPIC)، التي بدأت نشرها التشغيلي مع ثماني عُقد مصرفية تجارية، وتستخدم استخبارات معاملات مشفرة بالهاش لاكتشاف الأنماط الاحتيالية عبر مختلف المؤسسات دون الكشف عن معلومات التعريف الشخصية.
إن مستقبل مكافحة الاحتيال بات يعتمد بشكل متزايد على تعاون المؤسسات عبر بنية تحتية موثوقة، بدلاً من الدفاع عن أنظمة معزولة بشكل مستقل.
لا يزال الشمول فرصة لم تكتمل بعد
وسط المناقشات حول تنسيق الذكاء الاصطناعي، والتسوية القائمة على الرموز الرقمية، والمرونة الكمية، رسخت رسالة واحدة المؤتمر في أرض الواقع.
لا تزال أكبر فرصة مالية للهند تكمن خارج نطاق العملاء الذين تحولوا بالفعل إلى الخدمات الرقمية.
سواء تمت مناقشة المعاشات التقاعدية، أو التأمين، أو البنية التحتية للهوية، أو أنظمة الدفع، فقد أكدت الجهات التنظيمية مراراً وتكراراً على توسيع نطاق الوصول إلى الفئات السكانية التي تعاني من نقص الخدمات من خلال حلول عملية وقابلة للتطوير. وقد عكست طموحات هيئة تنظيم وتطوير صناديق التقاعد (PFRDA) للنمو من 2 كرور مشترك نشط في المعاشات التقاعدية إلى قاعدة وطنية تضم 30 كرور، إلى جانب إطلاق مبادرات مثل Tatkal NPS وNPS Swasthya، ذلك الالتزام الأوسع بالشمول المالي.
الدرس واضح: التكنولوجيا المتطورة تحقق القيمة الكبرى عندما تصبح في متناول المستخدمين الجدد لأول مرة، بدلاً من الاقتصار على تحسين التجارب للعملاء الناضجين رقمياً فحسب.
لم يعد الابتكار التحدي الأكبر الذي يواجه هذا القطاع
إذا كانت هناك نتيجة رئيسية واحدة مستخلصة من المهرجان العالمي للتكنولوجيا المالية 2026، فهي كالتالي: دخلت الخدمات المالية مرحلة اقتصاد التنفيذ.
استعرض المؤتمر تطورات مذهلة في الذكاء الاصطناعي الوكيل، والترميز لقطاع الجملة، والبنية التحتية للمدفوعات، والهوية الرقمية، والجاهزية للحوسبة الكمومية. ولكنه أقرّ أيضًا بتحديات لم تُحل بعد، بما في ذلك أطر المسؤولية القانونية للذكاء الاصطناعي، وسيولة الأصول المرمزة، والجدوى التجارية للمرحلة الأخيرة، وإنفاذ القانون ضد الاحتيال عبر الحدود.
تكتسب هذه الفجوات أهمية بالغة لأنها تكشف عن مجالات العمل في المرحلة المقبلة من هذا القطاع. فلن يُحسم المستقبل بناءً على الجهة التي تعلن عن أكبر قدر من قدرات الذكاء الاصطناعي، بل ستصوغه الجهات التي تبني أنظمة تربط بين الذكاء والحوكمة، وبين البنية التحتية والمرونة، وبين الابتكار والثقة.
هذا في نهاية المطاف هو ما بات يمثله مفهوم "من الإمكانات إلى الأثر".
فهو ليس وعدًا بما قد تحققه التكنولوجيا يومًا ما.
بل هو تحدٍ لبناء أنظمة مالية قادرة بالفعل على تحقيقه الآن.
جدول المحتويات
المزيد من الرؤى والأفكار