01/09/2026
حوّل عمليات الاكتتاب البطيئة واليدوية إلى تقييم فوري للمخاطر عبر وكلاء متعددين، وإصدار وثائق التأمين بشكل فوري وعلى نطاق واسع مع Subverse AI.

قامت شركة تأمين سيارات وطنية من الفئة الأولى بتحديث بنيتها التحتية القديمة للاكتتاب التأميني من خلال نشر تقنية Subverse AI لتنسيق التقييم الذاتي للمخاطر بشكل شامل ومتكامل. وعبر التنسيق بين وكلاء الذكاء الاصطناعي للمحادثة في الواجهة الأمامية ووكلاء المعالجة الذكية للمستندات (IDP) في المكاتب الخلفية، قامت Subverse AI بأتمتة استيعاب سجل المركبات (MVR)، والتحقق من الخسائر السابقة، والتقييم الديناميكي للمخاطر. ورفعت المنصة معدلات المعالجة المباشرة (STP) من 18% إلى 78%، وقلصت فترات دورة الاكتتاب من 4 أيام إلى أقل من 3 دقائق، وحققت وفورات تشغيلية سنوية بلغت 6.4 مليون دولار مع الحفاظ على الإشراف البشري من خلال بوابات أمان مؤتمتة بمشاركة العنصر البشري (HITL).
ما هي التحديات التشغيلية التي كانت تواجهها المؤسسة؟
واجهت شركة Apex National Insurance (اسم مستعار)، وهي شركة تأمين من الفئة الأولى (Tier-1) تصدر أكثر من 1.2 مليون وثيقة تأمين على السيارات للأفراد والشركات سنويًا في جميع الولايات الخمسين، عقبات تشغيلية حادة في مسارات عمل الاكتتاب الأساسية لديها. ومع تحول توقعات المستهلكين نحو الإنجاز الرقمي الفوري، تسببت الأنظمة القديمة وقنوات المراجعة المعتمدة على العنصر البشري في تآكل شديد في هوامش الربح وارتفاع معدل مغادرة العملاء.

1. استيعاب المستندات يدويًا وارتفاع أخطاء المعالجة
قدّم المتقدمون إثبات التغطية السابقة، وملكيات المركبات، وإيصالات التعديلات، وفواتير الخدمات بتنسيقات PDF أو صور غير منظمة. وأمضى مكتتبو التأمين ما يصل إلى 25 دقيقة لكل طلب في إعادة إدخال البيانات يدويًا في نظام إدارة وثائق التأمين (PAS) الخاص بهم، مما أدى إلى معدل أخطاء في الإدخال بلغ 14% تسبب في عدم دقة عروض الأسعار وحدوث أخطاء لاحقة في الفواتير.
2. صعوبات بالغة في تقديم الطلبات وارتفاع معدلات التخلي عنها
تطلب تقييم سجلات القيادة إجراء استعلامات يدوية عبر قواعد بيانات سجلات المركبات الآلية (MVR) في الولايات، وتقارير خسائر C.L.U.E. (التبادل الشامل لاكتتاب الخسائر)، ومحركات تسجيل درجات التأمين المستندة إلى السجل الائتماني. وأدت عملية التحقق المجزأة هذه إلى تمديد وقت الدورة الكلي إلى 3-5 أيام عمل، مما تسبب في معدل تخلي عن عروض الأسعار بلغ 34% حيث اتجه المتقدمون إلى المنافسين الرقميين الذين يقدمون خدماتهم مباشرة للمستهلك.
3. انخفاض معدلات المعالجة المباشرة (STP)
نظرًا لافتقار محركات القواعد القديمة إلى الفهم السياقي والمنطق التكيفي، فإن الاختلافات الطفيفة للغاية — مثل خطأ إملائي في عنوان الشارع أو صورة غير مقروءة لتسجيل المركبة — كانت كافية للإشارة إلى الملف لطلب تدخل يدوي. ونتيجة لذلك، عانت المؤسسة من انخفاض معدل المعالجة المباشرة ليصل إلى 18%، مما أثقل كاهل فِرق الاكتتاب بطلبات روتينية منخفضة التعقيد.
4. تسرب الاكتتاب والتعرض للاحتيال
أدت المراجعات اليدوية غير المتسقة عبر مراكز الاكتتاب الإقليمية إلى حدوث تسرب في الاكتتاب — حيث قُدمت أسعار الفئات الممتازة لملفات مخاطر غير قياسية بسبب إغفال مخالفات مرورية أو عدم التحقق من شارات الاستخدام التجاري. وفشلت عمليات التدقيق اليدوية في رصد أنماط الاحتيال الدقيقة والمتداخلة بين الطلبات عبر الكيانات العائلية نفسها.
كيف نجحت Subverse AI في حل المشكلة؟
طبّقت Subverse AI إطار عمل لتنسيق الوكلاء المتعددين صُمم للتعامل مع دورة حياة الاكتتاب التأميني بالكامل - بدءاً من استقبال الطلبات عبر القنوات المتعددة وصولاً إلى تقييم المخاطر في الوقت الفعلي وإصدار وثائق التأمين. ومن خلال التنسيق الممنهج القائم على الحالة بين وكلاء المكاتب الأمامية والمكاتب الخلفية المتخصصين، حوّلت Subverse AI مسار العمل اليدوي إلى سير عمل مؤتمت بالكامل وقائم على الأحداث.
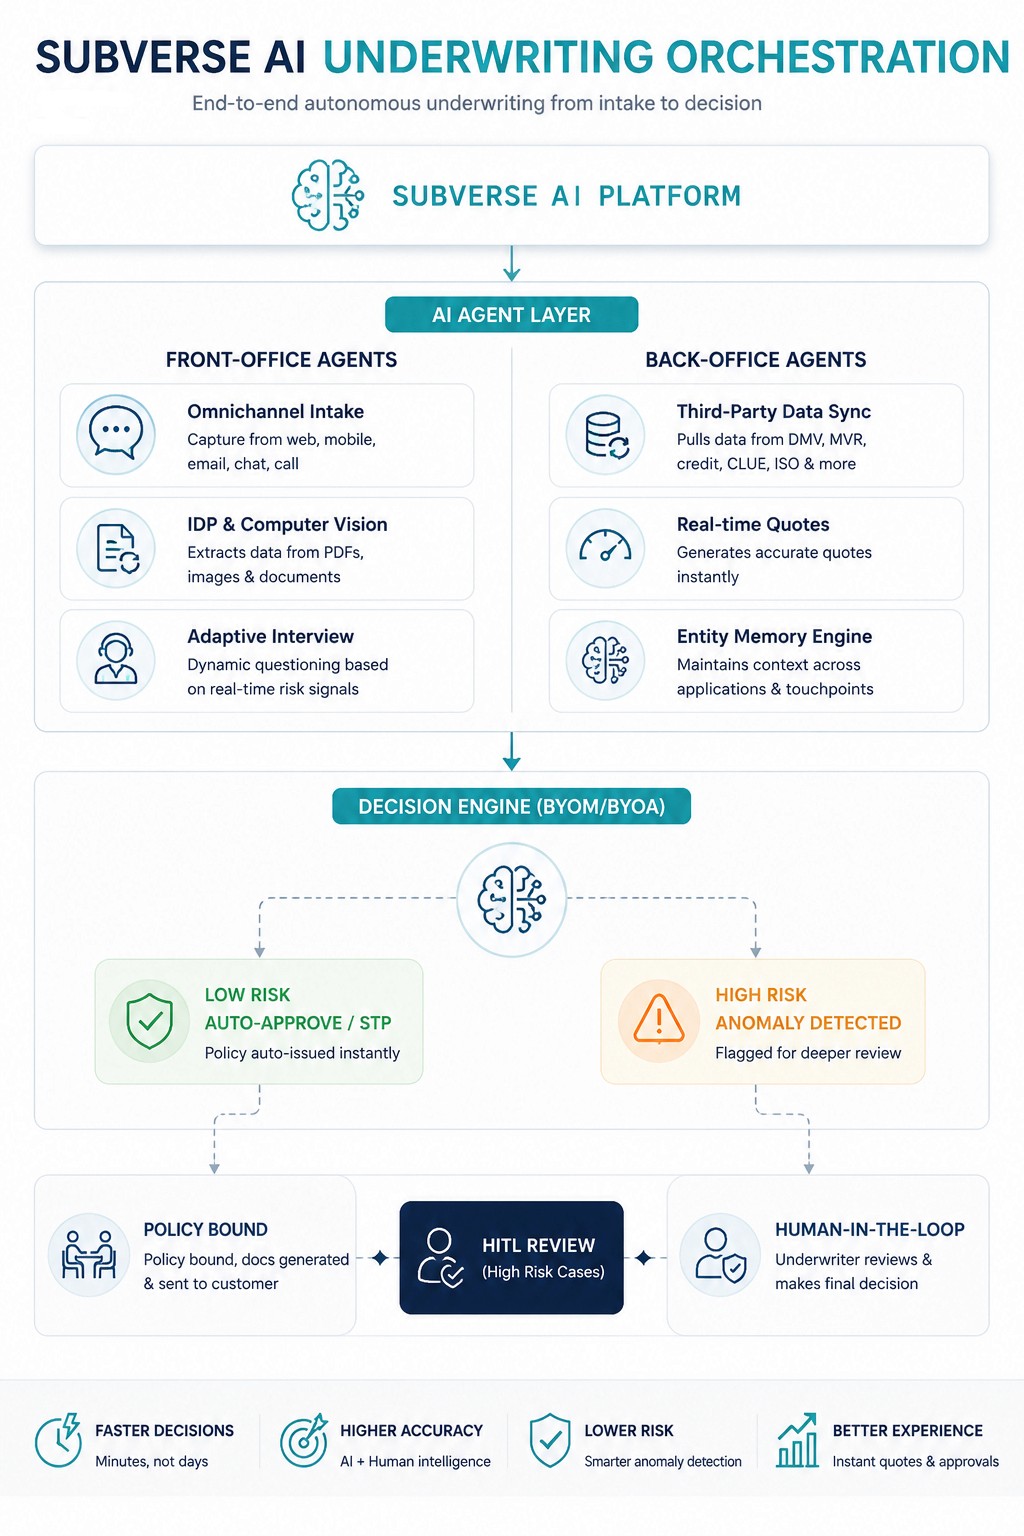
الخطوة 1: الاستقبال عبر القنوات المتعددة والاستجواب التكيفي (وكيل المكاتب الأمامية)
يبدأ التفاعل عندما يبدأ العميل المحتمل تقديم طلب عبر الدردشة على الموقع الإلكتروني، أو واتساب، أو البريد الإلكتروني، أو الذكاء الاصطناعي الصوتي التفاعلي للهاتف. ويقوم وكيل المكاتب الأمامية من Subverse AI بتكييف مسار المقابلة ديناميكياً استناداً إلى الردود اللحظية. فإذا ذكر السائق أنه يستخدم مركبته لخدمات النقل التشاركي، يطلب الوكيل على الفور ملاحق تأمينية محددة وتفاصيل إضافية عن السائق دون إلزام مقدم الطلب بالإجابة على أسئلة مكررة لا داعي لها.
الخطوة 2: المعالجة الذكية والمتعددة الوسائط للمستندات (وكيل المعالجة الذكية للمستندات IDP للمكاتب الخلفية)
يقوم مقدم الطلب بتحميل صور رخصة القيادة، وتسجيل المركبة، ومستندات إثبات التأمين السابق. وينفذ وكيل الرؤية الحاسوبية للمكاتب الخلفية من Subverse AI تقنية التعرف الضوئي على الحروف (OCR) واستخراجاً متعدد الوسائط يراعي تخطيط المستند، مما يتيح التحقق من صحة المستند، والتحقق من وجود أي تلاعب رقمي، وتحليل حقول البيانات (مثل أرقام شاسيه المركبات VIN، وأرقام رخص القيادة، وتواريخ انتهاء صلاحية الوثائق) مباشرة إلى حمولات بيانات JSON مهيكلة.
الخطوة 3: الإثراء التلقائي للبيانات وخطافات الويب (Webhooks) للتحقق
بمجرد تحديد معايير الهوية والمركبة الأساسية، ترسل Subverse AI تلقائياً محفزات خطافات ويب (webhooks) غير متزامنة إلى نقاط نهاية التحقق الخارجية:
● بوابات إدارة المركبات (DMV) للحصول على سجلات المركبات المتحركة (MVR) في الوقت الفعلي (للتحقق من حالات التعليق، والمخالفات المرورية المتحركة، والإدانات بالقيادة تحت تأثير الكحول أو المخدرات).
● قاعدة بيانات LexisNexis C.L.U.E. للاطلاع على سجل الخسائر وتكرار المطالبات خلال 7 سنوات.
● مكاتب الائتمان للحصول على درجات التأمين على السيارات القائمة على التاريخ الائتماني.
● قواعد بيانات المكتب الوطني لمكافحة جرائم التأمين (NICB) لرصد إشارات شهادات المركبات التالفة/المشطوبة (salvage titles) وسجلات السرقة.
الخطوة 4: الذاكرة على مستوى الكيان والتحليل الشامل للتطبيقات المتعددة
تُقيّم Subverse AI البيانات الواردة مقارنةً بطبقة ذاكرة الكيان (Entity Memory) العميقة الخاصة بها. حيث تربط المنصة مقدمي الطلبات بمخططات بيانية دائمة للكيانات تمثل السائقين، والمركبات، وعناوين إيواء المركبات، ووثائق التأمين السابقة للأسرة. وترصد ذاكرة الكيان متجهات المخاطر الخفية—مثل وجود سائق عالي المخاطر غير مسجل يقيم في نفس عنوان الإيواء، أو مركبة كانت مرتبطة سابقاً بمطالبة احتيالية باسم مختلف.
الخطوة 5: تقييم المخاطر عبر إطار عمل BYOM ومنطق اتخاذ القرار
تُنقل البيانات المُثرية إلى خوارزميات تقييم المخاطر الخاصة بشركة التأمين عبر بنية استخدام نموذجك الخاص (BYOM) من Subverse AI. ويحسب النظام نسب الخسارة المركبة، ويحدد فئات التسعير المناسبة (المفضلة، القياسية، غير القياسية)، ويضع هياكل دقيقة لمبالغ التحمل.
الخطوة 6: توجيه الاستثناءات بمشاركة العنصر البشري (HITL)
إذا واجه تقييم الوثيقة حالات استثنائية معقدة—مثل مخالفة مرورية كبرى خلال آخر 12 شهراً، أو تعديل جوهري في المركبة، أو اشتباه بوجود خلل في مستند ما—يتوقف سير عمل الوكيل مؤقتاً. وتقوم Subverse AI تلقائياً بتوجيه الملف إلى خبير اكتتاب بشري أول عبر لوحة تحكم المؤسسة، مع تقديم ملخص مُعد مسبقاً، وشارات تنبيه المخاطر، والإجراءات الموصى بها. ويتم تسجيل قرار خبير الاكتتاب لإعادة تدريب معايير الوكيل باستمرار.
الخطوة 7: تقديم عروض الأسعار الديناميكية وإصدار الوثائق
بالنسبة للطلبات المعتمدة القياسية، يقوم وكيل المكاتب الأمامية بإنشاء مجموعة خيارات عروض أسعار مخصصة مباشرة ضمن قناة المحادثة، ويعالج الدفع عبر خطافات ويب (webhooks) آمنة ومتوافقة مع معايير PCI، ويرسل روابط التوقيع الإلكتروني لمستندات الوثيقة، ويحدّث نظام إدارة وثائق التأمين الأساسي (PAS) في الوقت الفعلي.
ما هي تكاملات الأنظمة والبنية متعددة الوسائط التي تم تنفيذها؟
لتقديم أتمتة شاملة ومتكاملة دون فرض إعادة هيكلة كاملة للبنية التكنولوجية، تكاملت منصة Subverse AI مباشرةً مع البنية التحتية الحالية لشركة Apex National Insurance عبر واجهات برمجة التطبيقات الآمنة REST/GraphQL، وخطافات الويب (Webhooks)، ونواقل خدمات المؤسسات (ESB).
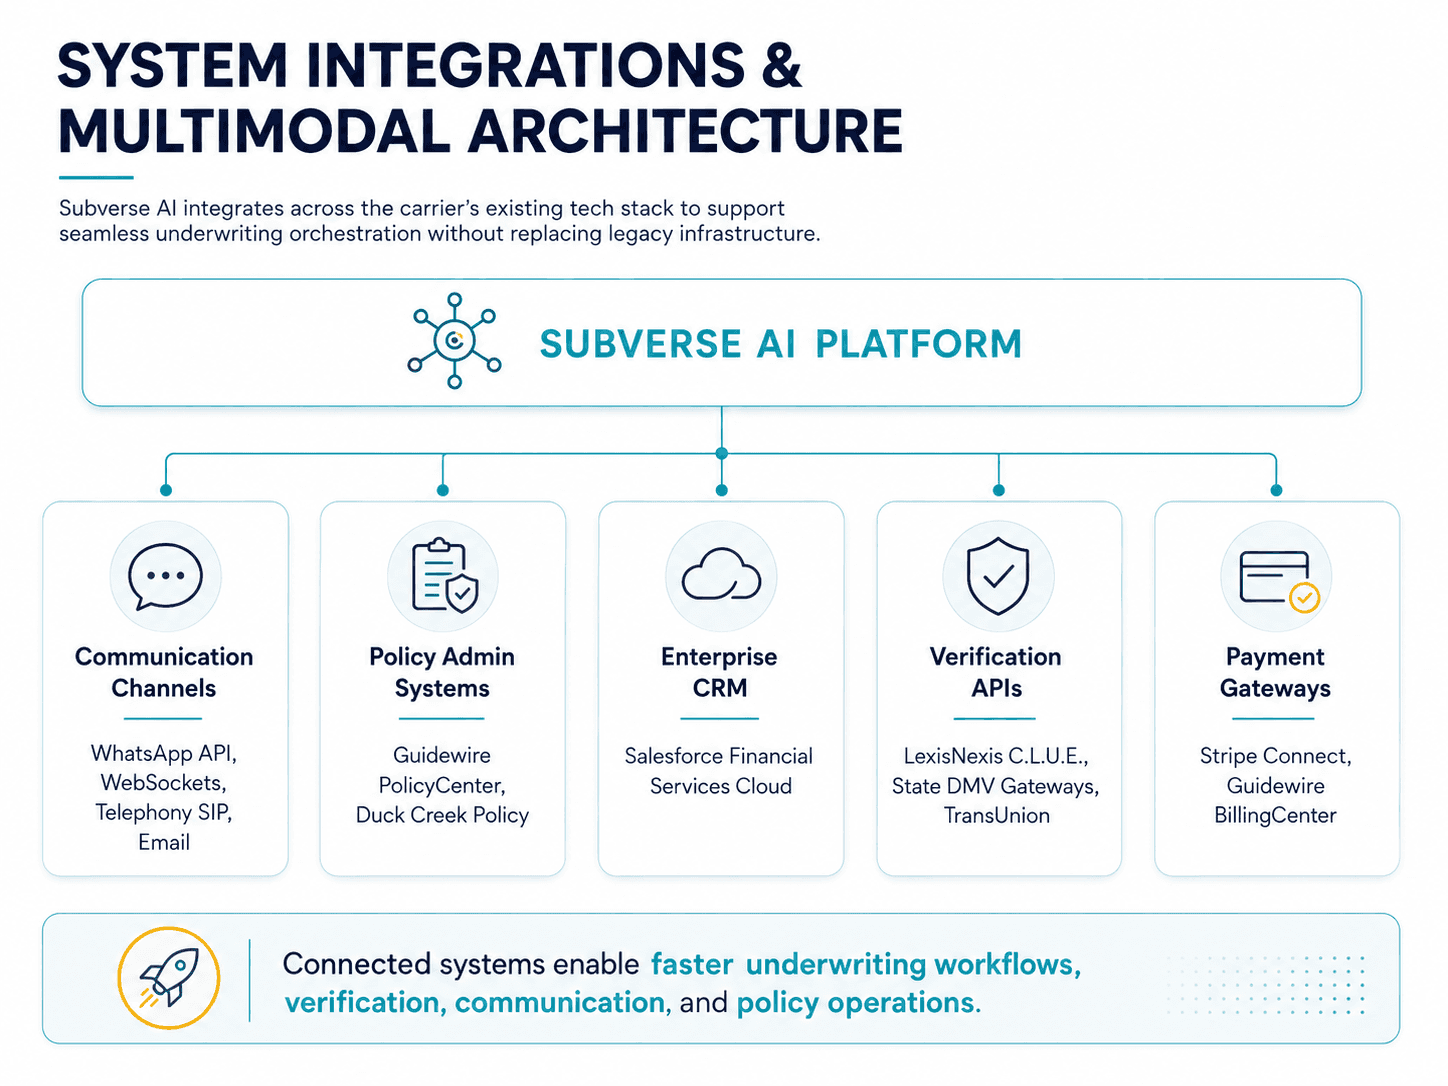
نقاط التكامل الرئيسية:
● أنظمة إدارة وثائق التأمين (PAS): عمليات تكامل أصلية مع Guidewire PolicyCenter وDuck Creek Policy لإنشاء الوثائق بشكل فوري، واستدعاء محركات التسعير، وإصدار الوثائق الإلكترونية.
● إدارة علاقات العملاء (CRM): مزامنة في الوقت الفعلي مع Salesforce Financial Services Cloud، لتحديث تقييمات العملاء المحتملين، وتفاعلات المتقدمين، وملاحظات مكتتبي التأمين.
● خدمات التحقق الخارجية: موصلات واجهة برمجة تطبيقات (API) ثنائية الاتجاه مع LexisNexis وVerisk وTransUnion وقواعد بيانات إدارة المركبات (DMV) لجلب سجلات المركبات وتقارير الخسائر في غضون 800 ميلي ثانية.
● محرك معالجة البيانات متعدد الوسائط:
○ الرؤية الحاسوبية: تقييم جودة الصور في الوقت الفعلي، والتعرف على النصوص، واكتشاف الأنماط غير الطبيعية في رخص القيادة الفعلية، وشهادات تسجيل المركبات، وصور فحص أضرار المركبات.
○ مستخرج المستندات بنماذج اللغات الكبيرة / المعالجة الذكية للمستندات (LLM/IDP): تحليل ملفات PDF المعقدة والقادرة على استخراج إقرارات الوثائق السابقة متعددة الصفحات، والتعرف على حدود التغطية، وهياكل تقسيم المسؤولية، وفترات انقطاع التغطية التأمينية.
○ الذكاء الاصطناعي للمحادثات الصوتية والنصية: فهم اللغة الطبيعية (NLU) المُعدَّل بدقة وفقًا لمصطلحات التأمين عبر قنوات الهاتف الصوتية، والدردشة عبر الويب، وواتساب.
النهج التقليدي مقابل سير عمل الذكاء الاصطناعي المستقل من Subverse
معيار الأداء | عملية الاكتتاب التقليدية / القديمة | سير العمل المستقل من Subverse AI |
متوسط وقت المعالجة | من 3 إلى 5 أيام عمل | دقيقتان ونصف (من البداية إلى النهاية) |
المعالجة المباشرة عبر النظام (STP) | 18% | 78% |
التكلفة لكل وثيقة تأمين مكتتبة | 42.00 دولاراً أمريكياً لكل وثيقة | 4.80 دولاراً أمريكياً لكل وثيقة |
معدل الخطأ في إدخال البيانات يدوياً | 14% | < 0.2% (استخراج آلي) |
معدل التخلي عن الطلب | 34% | 6% |
القدرة على اكتشاف الاحتيال | تفاعلية / فحص عينات يدوي | استباقية وفورية عبر تحديد خصائص ذاكرة الكيان (Entity Memory) |
استغلال القدرة الاستيعابية لمكتتب التأمين | 70% من الوقت يُقضى في إدخال البيانات يدوياً | 90% من الوقت يُقضى في مراجعة المخاطر المعقدة والمشاركة البشرية (HITL) |
قابلية توسع النظام | سعة ثابتة مرتبطة بعدد موظفي الاكتتاب | قابل للتوسع لاستيعاب مئات عروض الأسعار في الدقيقة |
ما هو الأثر على الأعمال والتحسّن في مؤشرات الأداء الرئيسية؟
أدى نشر Subverse AI إلى تحويل عمليات الاكتتاب التأميني لدى شركة التأمين من عقبة يدوية باهظة التكلفة إلى محرك نمو فعال.
مقاييس التكلفة والكفاءة
● 6.4 ملايين دولار من الوفورات التشغيلية السنوية: خفض كبير في عمالة المراجعة الإدارية، وتكاليف إعادة إدخال البيانات يدوياً، وإعادة تشغيل استعلامات بيانات الطرف الثالث.
● انخفاض بنسبة 88.5% في تكلفة الاستحواذ لكل وثيقة: تقليل تكاليف معالجة الاكتتاب من 42.00 دولاراً إلى 4.80 دولارات لكل وثيقة تأمين ملزمة.
● زيادة هائلة بمقدار 4.3 أضعاف في إنتاجية مكتتبي التأمين: تحول المكتتبون البشريون عن مراجعة الطلبات الروتينية، ليركزوا حصرياً على الطلبات غير القياسية ذات القيمة العالية والمخاطر التجارية المعقدة.
مقاييس السرعة واتفاقية مستوى الخدمة (SLA)
● تقليص مدة الدورة الزمنية بنسبة 99%: تقليص إجمالي الوقت المنقضي من طلب عرض السعر المبدئي إلى إصدار الوثيقة الملزمة من 96 ساعة إلى 2.5 دقيقة لوثائق تأمين السيارات القياسية.
● معالجة مباشرة (STP) بنسبة 78%: رفع معدلات الموافقة التلقائية المستقلة بمقدار 60 نقطة مئوية، مما أتاح إصدار ما يقرب من أربعة من أصل خمسة طلبات فوراً.
● إنجاز أسرع بنسبة 82% للتدخل البشري (HITL): عند الحاجة إلى تدخل بشري، قام المكتتبون بمعالجة الحالات في غضون دقائق بدلاً من أيام، وذلك بفضل ملخصات تحليل المخاطر التي يُنشئها Subverse AI تلقائياً.
مقاييس الجودة ورضا العملاء (CSAT)
● زيادة بمقدار +32 نقطة في صافي نقاط الترويج (NPS): أدى الاستيعاب التفاعلي للبيانات في الوقت الفعلي والربط الفوري للوثائق إلى رفع صافي نقاط الترويج من +28 إلى +60.
● انخفاض بنسبة 82% في معدل تراجع المتقدمين: ارتفعت معدلات إكمال الطلبات بشكل كبير بعد التخلص من فترات تأخير الاكتتاب.
● انخفاض بنسبة 41% في تسرب الاكتتاب: أدى التحقق الدقيق متعدد الوسائط وتتبع الكيانات إلى تقليل مخاطر السائقين غير المصنفين ومخاطر مواقع إيواء المركبات غير المؤكدة.
الأسئلة الشائعة
كيف تتعامل Subverse AI مع المتقدمين للحصول على تأمين السيارات عالي المخاطر؟
تستخدم Subverse AI قواعد مخاطر مؤتمتة للإشارة إلى المتقدمين ذوي المخاطر العالية، مثل أولئك الذين لديهم سوابق قيادة تحت تأثير الكحول حديثة أو مخالفات مرورية جسيمة. توقف المنصة المعالجة الذاتية مؤقتاً وتوجه الطلب إلى كبار مكتتبي التأمين عبر سير عمل يتضمن التدخل البشري (HITL)، ومكتمل بملخصات مخاطر يتم إنشاؤها تلقائياً.
هل يمكن لـ Subverse AI التكامل مع أنظمة إدارة وثائق التأمين القديمة مثل Guidewire؟
نعم. تتكامل Subverse AI بشكل أصلي مع أنظمة إدارة وثائق التأمين (PAS) القديمة والحديثة، بما في ذلك Guidewire وDuck Creek والواجهات الخلفية المخصصة عبر واجهات برمجة تطبيقات REST أو خطافات الويب (webhooks) أو ناقلات الخدمات الآمنة، مما يتيح مزامنة البيانات في الوقت الفعلي دون الحاجة إلى استبدال البنية التحتية الأساسية لتكنولوجيا المعلومات.
كيف تحافظ المنصة على الامتثال التنظيمي أثناء الاكتتاب المؤتمت؟
تسجل Subverse AI كل قرار ومدخلات النماذج واستخراج البيانات ومخرجات التحقق في سجل تدقيق غير قابل للتغيير. تضمن المنصة الامتثال الكامل لقانون الإبلاغ الائتماني العادل (FCRA) ولوائح التأمين المعمول بها في الدولة من خلال استخدام نماذج ذكاء اصطناعي قابلة للتفسير وتقديم أسباب واضحة للإجراءات السلبية في حالات الطلبات المرفوضة.
كيف تقيّم Subverse AI المستندات غير المهيكلة مثل صور تسجيل المركبات؟
تستخدم Subverse AI معالجة المستندات الذكية (IDP) للمكاتب الخلفية ووكلاء الرؤية الحاسوبية لإجراء تحليل المستندات والتعرف الضوئي على الحروف (OCR) والتحقق البصري. وتتحقق تلقائياً من التلاعب بالصور، وتستخرج النصوص مثل أرقام تعريف المركبات (VIN) وتفاصيل رخص القيادة، وتتحقق من صحة المعايير بمقارنتها بسجلات قواعد البيانات الرسمية.
ما هو دور ذاكرة الكيانات (Entity Memory) في مسارات عمل الاكتتاب في تأمين السيارات؟
تتتبع ذاكرة الكيانات في Subverse AI السياق عبر السائقين والمركبات والعناوين وتواريخ الوثائق بمرور الوقت. وتحدد مؤشرات المخاطر غير الواضحة، مثل السائقين غير المعلن عنهم في الأسرة أو المركبات المرتبطة بمطالبات احتيالية سابقة، مما يمنع تسرب الاكتتاب عبر القنوات المختلفة.
جدول المحتويات
المزيد من الرؤى والأفكار