10/07/2026
كيف تُحدث المعلومات التنبؤية، وبيانات القطاع، والذكاء الاصطناعي تحولاً هادئاً في أسلوب شركات التأمين لفهم المخاطر

اسأل أي شخص عن كيفية تغيير الذكاء الاصطناعي لقطاع التأمين، وستكون الإجابات متوقعة في العادة. مطالبات أسرع. روبوتات دردشة أكثر ذكاءً. تسجيل رقمي سلس. خدمة عملاء أفضل.
هذه التطورات مهمة، لكنها لا تمثل سوى جزء من القصة.
فإن بعض أكبر التغييرات تحدث في جوانب لا يراها العملاء مطلقاً؛ إذ يعيد الذكاء الاصطناعي تشكيل الطريقة التي تقيّم بها شركات التأمين المخاطر، وتكشف الاحتيال، وتسعّر المنتجات، وتعالج المطالبات، وتطور حلولاً لقاعدة مؤمن عليهم أوسع نطاقاً وأكثر تنوعاً، وذلك في هدوء تام. كما أنه يغير كيفية استخدام القطاع للبيانات لتحديد المخاطر الناشئة واتخاذ قرارات أفضل قبل وقت طويل من تواصل العملاء مع شركة التأمين.
وبالنسبة للهند، يأتي هذا التحول في توقيت بالغ الأهمية؛ حيث تسعى الدولة إلى تحقيق رؤية "التأمين للجميع بحلول عام 2047"، وهي رؤية تتطلب من شركات التأمين خدمة ملايين حاملي وثائق التأمين للمرة الأولى، مع إدارة المخاطر على نطاق غير مسبوق. ووفقاً لهيئة تنظيم وتطوير التأمين في الهند، بلغ معدل انتشار التأمين 3.7% في السنة المالية 2024، مما يسلط الضوء على حجم الفرصة والتحدي المقبلين في آن واحد. ومع توسع شركات التأمين في نطاق انتشارها، ستصبح التكنولوجيا عاملاً حاسماً لمساعدتها في الموازنة بين النمو والإدارة الحكيمة للمخاطر.
وقلة من الناس تابعوا هذا التطور عن كثب مثل الدكتور (الرائد) موكوند كولكارني، رئيس الشؤون التجارية في مكتب معلومات التأمين في الهند (IIB). فعلى مدى العقدين الماضيين، عمل في مجالات طب التأمين، والاكتتاب، وإعادة التأمين العالمية، والآن في أكبر مستودع لبيانات التأمين في الهند. وتوفر رؤيته منظوراً قيماً للمجالات التي يُحدث فيها الذكاء الاصطناعي تأثيراً حقيقياً، وللأسباب التي تجعل التحول الأكبر في هذا القطاع يحدث وراء الكواليس.

طالما كان التأمين قطاعاً قائماً على فهم حالات عدم اليقين
لم يكن التأمين يومًا متعلقًا بالتنبؤ بالمستقبل على وجه اليقين، بل لطالما كان متمحورًا حول اتخاذ أفضل قرار ممكن استنادًا إلى المعلومات المتاحة في وقت محدد.
تعتمد كل وثيقة تأمين تصدر على سؤال بسيط: ما مدى احتمالية هذا الخطر، وما هو السعر المناسب له؟
تقليديًا، كانت الإجابة تأتي من النماذج الاكتوارية، والتقييمات الطبية، وبيانات المطالبات التاريخية، وسنوات من خبرة الاكتتاب. ولكن مع ازدياد تعقيد المخاطر ووفرة البيانات، باتت شركات التأمين تدرك أن الطرق التقليدية وحدها لم تعد كافية.
تعكس مسيرة الدكتور موكوند كولكارني المهنية هذا التطور بشكل واضح.
فقبل دخوله قطاع التأمين، عمل كضابط طبيب في الجيش الهندي خلال صراع كارجيل، حيث كان عليه في كثير من الأحيان اتخاذ قرارات سريعة بمعلومات غير مكتملة. وانتقل لاحقًا إلى شركة "ريلاينس إندستريز"، وساهم في بناء أنظمة الصحة المهنية في مصفاة جامناجار قبل أن يتخذ خطوة مهنية يعتبرها الكثيرون غير مألوفة بالانتقال إلى مجال التأمين.
وبالنظر إلى الماضي، لا يرى أن هذه التحولات كانت منفصلة عن بعضها.
"إنه ليس مسارًا واحدًا خطيًا. فالكثير من الناس يشعرون بالارتباك عند الاطلاع على ملفي المهني، ولكنني أرى الأمر كفرص لإحداث تأثير على مستوى شامل بدلاً من كونه مجرد انتقال مهني على مستوى فردي."
قاده هذا البحث عن تأثير أوسع نطاقًا إلى مجال كان لا يزال في مرحلة التشكل في الهند.
في عام 2007، كانت شركات التأمين قد بدأت للتو في إدراك قيمة الخبرة الطبية في عمليات الاكتتاب؛ فحتى ذلك الحين، كان يُنظر إلى الاكتتاب إلى حد كبير على أنه وظيفة مالية واكتوارية. وكان الاستعانة بالمتخصصين الطبيين تقتصر أساسًا على تفسير التقارير الصحية ودعم القرارات الفردية.
رأى الدكتور كولكارني فرصة أكبر بكثير.
فبدلاً من تطبيق المعرفة الطبية على كل مريض على حدة، أتاح طب التأمين الفرصة للتأثير على كيفية تقييم المخاطر لمجتمعات بأكملها. وتوسعت هذه الرؤية لاحقًا من خلال توليه أدوارًا إقليمية وعالمية مع شركات إعادة التأمين وشركات التأمين متعددة الجنسيات قبل أن ينضم إلى مكتب معلومات التأمين في الهند (IIB).
كما تعكس مسيرته المهنية تحولاً أوسع نطاقًا يشهده القطاع بأكمله؛ إذ يبتعد التأمين عن الاعتماد حصريًا على البيانات التاريخية وكتيبات القواعد الثابتة. واليوم، تمتلك شركات التأمين إمكانية الوصول إلى السجلات الصحية الرقمية، وبيانات العافية، والسلوك المالي، وسجلات المطالبات، وغيرها من مصادر البيانات البديلة التي لم تكن موجودة قبل عقد من الزمان.
لم يعد التحدي يكمن في جمع المعلومات، بل بات يتمثل في فهمها والاستفادة منها بالشكل الأمثل.
وهنا تحديدًا يبدأ الذكاء الاصطناعي في إحداث تغيير جذري في هذا المشهد.
وكما يوضح الدكتور كولكارني:
"نعلم جميعًا أن البيانات هي الوقود الجديد. هناك الكثير من الأشياء التي يمكننا القيام بها، ونحن نحاول إنجاز الكثير في مكتب معلومات التأمين (IIB)."
يساهم هذا التحول في التفكير حاليًا في صياغة نهج شركات التأمين تجاه الاكتتاب، والتسعير، والمطالبات، وإدارة المخاطر في عصر الذكاء الاصطناعي.
قطاع التأمين بحاجة إلى ما هو أكثر من مجرد النماذج الاكتوارية
لطالما كان التأمين قطاعاً يعتمد على الأرقام، لكن الأرقام وحدها لم تروِ يوماً القصة الكاملة.
فخلف كل طلب تأمين على الحياة أو وثيقة تأمين صحي، يكمن مزيج من التاريخ الطبي، وأسلوب الحياة، والخلفية العائلية، والظروف المالية، والسلوك البشري. ولسنوات طويلة، اعتمدت شركات التأمين بشكل أساسي على العلوم الإكتوارية لتحديد هذه المخاطر كمياً، بينما لم يكن يُستعان بالكوادر الطبية المتخصصة إلا عندما تتطلب الحالة تقييماً سريرياً.
يرى الدكتور موكوند كولكارني أن هذا النهج قد أغفل حقيقة مهمة.
"إذا فهمت الجوانب التأسيسية لإدارة المخاطر والتأمين، فستجد أنها مزيج هجين يجمع بين العلوم الإكتوارية والعلوم الطبية وعلوم الأعمال."
وهذا التوازن هو ما يجعل التأمين مجالاً فريداً من نوعه.
تُقدّر العلوم الإكتوارية احتمالية وقوع الأحداث المستقبلية باستخدام النماذج الإحصائية والبيانات التاريخية. بينما تساعد العلوم الطبية شركات التأمين على فهم المخاطر الصحية الكامنة التي قد لا تتمكن تلك النماذج من تفسيرها بالكامل. وفي الوقت نفسه، تحدد استراتيجية الأعمال حجم المخاطر التي ترغب شركة التأمين في تحملها، وشرائح العملاء المستهدفة، وكيفية تسعير المنتجات وتوزيعها.
وعندما تتكامل هذه التخصصات الثلاثة، يتجاوز الاكتتاب التأميني كونه مجرد قائمة تحقق، ليتحول إلى عملية منظمة توازن بين إتاحة الخدمات للعملاء وضمان الاستدامة المالية.
كما شهد دور الخبراء الطبيين تطوراً ملحوظاً على مدار العقدين الماضيين؛ ففي السابق، كانت مشاركتهم تقتصر إلى حد كبير على مراجعة التقارير المخبرية أو تحديد الحالات المرضية السابقة للتأمين. أما اليوم، فهم يساهمون في مراحل مبكرة جداً من سلسلة القيمة التأمينية.
وكما يوضح الدكتور كولكارني، باتت الخبرة الطبية تؤدي دوراً محورياً في تصميم المنتجات، والاكتتاب، وإدارة المطالبات، وبناء الشراكات مع المستشفيات، وحتى في تطوير التقنيات التنبؤية.
"منذ اليوم الأول الذي تبدأ فيه بتصميم منتج ما، تحتاج إلى الاستعانة ببعض الخبرات الطبية لوضع تلك الضوابط أو الحدود، والتي تُعد بمثابة مدخلات أساسية للفريق الإكتواري لتسعير أي منتج."
ويشهد القطاع بالفعل تحولاً في هذا الاتجاه. ووفقاً لتقرير صادر عن شركة ديلويت بعنوان التوسع في الذكاء الاصطناعي التوليدي في قطاع التأمين، أفاد 76% من الرؤساء التنفيذيين في قطاع التأمين الذين شملهم الاستطلاع بأن مؤسساتهم قد بدأت بالفعل في تطبيق الذكاء الاصطناعي التوليدي في وظيفة واحدة أو أكثر من وظائف الأعمال. والأهم من ذلك، أن شركات التأمين لم تعد تحصر استخدام الذكاء الاصطناعي في خدمة العملاء أو المشاريع التجريبية المعزولة، بل تعمل على دمجه عبر مجالات الاكتتاب، والمطالبات، وإدارة المخاطر، وتطوير المنتجات، والعمليات التشغيلية، بهدف تعزيز اتخاذ القرارات على نطاق واسع.
ويكتسب هذا التحول أهمية خاصة بالنسبة لشركات التأمين في الهند.
حيث يتوسع القطاع نحو شرائح جديدة من العملاء، بما في ذلك المشترون لأول مرة، والأسر في المناطق الريفية، وجيل الشباب الرقمي. وتحمل هذه الفئات ملفات مخاطر متباينة، وسلوكيات مختلفة، وتوقعات فريدة، مما يجعل الاعتماد على نهج اكتتاب موحد يناسب الجميع أمراً يصعب الحفاظ على استدامته بشكل متزايد.
وهنا يبرز دور الذكاء الاصطناعي، ليس كبديل للخبرات الإكتوارية أو الطبية، بل كأداة تسهم في الربط والتكامل بينهما. فبدلاً من اتخاذ القرارات بشكل مستقل، يتيح الذكاء الاصطناعي لشركات التأمين تحليل كميات هائلة من المعلومات، ورصد الأنماط التي قد تمر دون ملاحظة، ودعم الخبراء في إجراء تقييمات أكثر دقة ووعياً للمخاطر.
لذا، لا يُتوقع أن يشهد مستقبل الاكتتاب التأميني تراجعاً في الحاجة إلى الخبراء، بل سيعتمد بدلاً من ذلك على تعزيز التعاون والتكامل بين الخبرة البشرية والبيانات والأنظمة الذكية.
من الاكتتاب القائم على القواعد إلى الذكاء التنبؤي
على مدى عقود، اتبعت عملية الاكتتاب مساراً مألوفاً؛ حيث كان العملاء يملؤون نماذج طلبات التأمين، ويجيبون عن الاستبيانات الطبية، ويخضعون للفحوصات الصحية عند الحاجة، ثم ينتظرون مكتتب التأمين لتقييم المخاطر. ورغم دقة هذه العملية وشموليتها، إلا أنها كانت تستهلك وقتاً طويلاً وتعتمد بصورة كبيرة على المعلومات المتوفرة في تلك اللحظة فحسب.
ووفقاً للدكتور موكوند كولكارني، كان الاكتتاب دائماً بمثابة عملية موازنة دقيقة؛ إذ لا يمكن لشركات التأمين طلب فحوصات طبية غير محدودة، لأن كل متطلب إضافي يزيد من التكاليف ويؤدي إلى إبطاء رحلة العميل.
"اعتاد الناس على إجراء الفحوصات الطبية بطريقة تقليدية للغاية. لا يمكنك إجراء قدر غير محدود من الفحوصات، إذ لا بد من وضع حد أقصى في مكان ما. كان الأمر أشبه بحلقة من الملاحظات التقييمية؛ حيث كنا نتلقى تجارب المطالبات، وبناءً عليها نقوم بتعديل ممارسات الاكتتاب."
كانت تلك الحلقة التقييمية تعمل بشكل جيد عندما كان وصول شركات التأمين مقتصراً على بيانات محدودة نسبياً. أما اليوم، فالوضع مختلف تماماً.
يترك العملاء وراءهم بصمات رقمية عبر مختلف قطاعات الرعاية الصحية، والتمويل، ومنصات اللياقة والعافية، والأجهزة القابلة للارتداء، وحتى المعاملات المالية الروتينية. ورغم أن كل مصدر يؤدي غرضاً مختلفاً، فإنها تقدم مجتمعة صورة أكثر ثراءً وشمولاً عن ملف مخاطر الفرد مقارنة بما قد يقدمه أي نموذج طلب تأمين منفرد.
ويرى الدكتور كولكارني أن هذا التوافر المتزايد للبيانات قد أحدث تغييراً جذرياً في مسار تطور الاكتتاب.
"مع اتساع نطاق توافر البيانات وزيادة تنوع البيانات الواردة، سرعان ما تواكب التكنولوجيا هذا التطور بخطى سريعة جداً."
ويشير إلى ثلاثة تطورات تعيد تشكيل ملامح الاكتتاب التأميني.
أولها البيانات البديلة؛ فبدلاً من الاعتماد فقط على الإقرارات الطبية، بدأت شركات التأمين في استخدام مؤشرات أوسع نطاقاً، مثل السلوك المالي، والمشاركة في برامج العافية، ودرجات المخاطر الصحية، لفهم المخاطر طويلة الأجل على نحو أفضل.
وثانيها نمو منظومات الرعاية الصحية الوقائية والعافية الرقمية؛ إذ تعمل تطبيقات اللياقة البدنية، والفحوصات الصحية السنوية، والطب عن بُعد، والأجهزة القابلة للارتداء على توليد بيانات صحية مستمرة لم تكن متاحة إطلاقاً قبل عقد من الزمان. ومع بقاء الخصوصية والموافقة أمرين أساسيين، يمكن لمصادر البيانات هذه أن تساعد شركات التأمين على الانتقال من التقييمات لمرة واحدة إلى فهم أكثر ديناميكية للمخاطر.
أما التطور الثالث فهو صعود النماذج التنبؤية المدعومة بالذكاء الاصطناعي.
وبدلاً من استبدال مكتتبي التأمين، تساعدهم هذه النماذج في تحديد الأنماط التي قد يصعب اكتشافها يدوياً. حيث يستطيع الذكاء الاصطناعي تحليل آلاف المتغيرات في آن واحد، ورصد التناقضات في الطلبات، واكتشاف الاحتيال المحتمل، وتقدير احتمالات المطالبات المستقبلية باستخدام البيانات التاريخية وتلك اللحظية في الوقت الفعلي.
وقد أصبح هذا بالفعل أولوية عبر صناعة التأمين العالمية. ووفقاً لتقرير شركة ماكنزي آند كومباني المعنون بـ مستقبل الذكاء الاصطناعي في صناعة التأمين، يتمتع الذكاء الاصطناعي بالقدرة على تحسين دقة الاكتتاب، وتسريع وتيرة اتخاذ القرارات، وتوفير منتجات مخصصة بدرجة أكبر عبر الجمع بين البيانات المنظمة وغير المنظمة على نطاق واسع. كما يوضح التقرير أن شركات التأمين التي تحقق أكبر قدر من القيمة هي تلك التي تعيد تصميم سير عمل الاكتتاب حول الذكاء الاصطناعي، بدلاً من الاكتفاء بمجرد إضافة أدوات الذكاء الاصطناعي إلى العمليات الحالية.
ويمتد هذا الأثر إلى ما هو أبعد من الكفاءة التشغيلية.
فمع اكتساب شركات التأمين إمكانية الوصول إلى بيانات أكثر ثراءً، يمكن للاكتتاب أن يتحول تدريجياً ليصبح استباقياً بدلاً من كونه مجرد رد فعل. وبدلاً من تقييم العملاء فقط عند شرائهم لوثيقة التأمين، يمكن للشركات التعرف على المخاطر الناشئة في وقت مبكر، والتشجيع على السلوكيات الأكثر صحة من خلال برامج العافية، وتصميم منتجات تعكس أنماط الحياة المتغيرة بدلاً من الاعتماد على افتراضات ثابتة.
ويدعم هذا التحول أيضاً طموحات الهند الأوسع في قطاع التأمين.
فمع وصول شركات التأمين إلى المشترين لأول مرة عبر الأسواق الريفية وشبه الحضرية، يصبح الاكتتاب القابل للتوسع أمراً ضرورياً للغاية. لا يمكن للذكاء الاصطناعي أن يحل محل تقدير المكتتبين ذوي الخبرة أو الخبراء الطبيين، ولكنه قادر على مساعدتهم في اتخاذ قرارات أسرع وأكثر اتساقاً عبر ملايين الوثائق.
ويرى الدكتور كولكارني أن هذه إحدى أكبر نقاط القوة التي يتمتع بها الذكاء الاصطناعي.
"أصبحنا الآن قادرين على إدارة الاكتتاب بطريقة أفضل بكثير؛ فنحن نجعل الواجهة الأمامية أكثر بساطة وسلاسة، بينما نعزز الأنظمة الخلفية بقدرات أعمق، بما يمنح العميل تجربة شراء أفضل بكثير."
ويعكس هذا التمايز توجه القطاع بدقة؛ حيث يحظى العملاء برحلة شراء أبسط وأسرع، بينما تستثمر شركات التأمين خلف الكواليس في ذكاء متزايد التعقيد لضمان بقاء تلك القرارات دقيقة، ومسؤولة، ومستدامة تجارياً.
البيانات أصبحت الميزة التنافسية لقطاع التأمين
إذا كان الذكاء الاصطناعي هو المحرك وراء التأمين الحديث، فإن البيانات هي الوقود الذي يحافظ على تشغيله.
تُولّد كل شركة تأمين كميات هائلة من المعلومات من خلال طلبات وثائق التأمين، والمطالبات، وعمليات التجديد، والتفاعلات مع العملاء، وتقييمات المخاطر. ويكمن التحدي في أنه لا توجد شركة تأمين واحدة تمتلك الصورة الكاملة؛ إذ لا ترى كل شركة سوى جزء يسير من رحلة التأمين الخاصة بالعميل، مما يجعل من الصعب تحديد الاتجاهات الأوسع، أو المخاطر الناشئة، أو أنماط الاحتيال عبر مختلف قطاعات الصناعة.
وهنا يبرز الدور المحوري لمكتب معلومات التأمين في الهند (IIB).
على عكس شركات التأمين الفردية، يجمع مكتب معلومات التأمين في الهند (IIB) البيانات المقدمة من شركات التأمين المسجلة في جميع أنحاء البلاد، مما ينشئ واحداً من أكبر مستودعات بيانات التأمين في الهند. ووفقاً للدكتور موكوند كولكارني، لم تعد المؤسسة تطرح نفسها كجهة حفظ بيانات غير فاعلة.
"على مدى السنوات الثلاث الماضية، شهدنا تحولاً كبيراً؛ حيث تمثلت استراتيجيتنا في الانتقال من دور الشريك غير الفاعل للبيانات إلى ممكّن أعمال أو ممكّن مخاطر عالي النشاط والفاعلية."
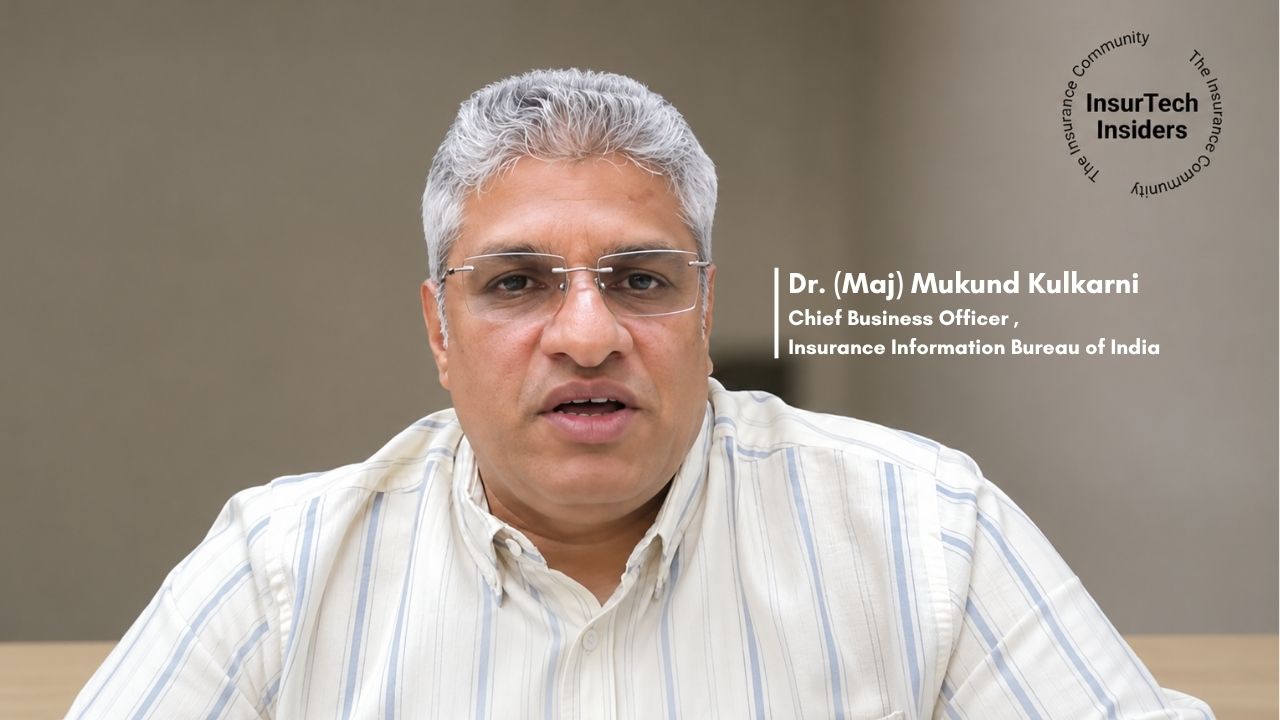
الدكتور (الرائد) موكوند كولكارني يناقش كيفية تطور مكتب معلومات التأمين في الهند (IIB) من مجرد مستودع للبيانات إلى ممكّن للأعمال.
يحدث هذا التحول عبر ثلاثة مستويات.
المستوى الأول هو الذكاء المعاملاتي.
يمكن لشركات التأمين الوصول إلى معلومات على مستوى العميل، بما في ذلك السجلات الطولية لوثائق التأمين وسجلات المطالبات، لدعم قرارات الاكتتاب والمطالبات في الوقت الفعلي. وبدلاً من الاعتماد فقط على المعلومات التي تُجمع أثناء إصدار الوثيقة، تكتسب شركات التأمين رؤية أوسع للتاريخ التأميني لمقدم الطلب.
المستوى الثاني هو الذكاء التنبؤي.
من خلال دمج المعلومات من مجموعات بيانات متعددة، يطور مكتب معلومات التأمين في الهند (IIB) نماذج تنبؤية تساعد شركات التأمين في تقييم مخاطر الاحتيال، وسلوك المطالبات، واستمرارية الوثائق. وبدلاً من استبدال النماذج الخاصة بشركات التأمين، تعمل هذه الرؤى على استكمال تقييمات المخاطر الداخلية من خلال إضافة منظور يشمل قطاع التأمين بأكمله.
"لقد قمنا ببناء العديد من النماذج التنبؤية، وهنا نستفيد من الذكاء الاصطناعي والتقنيات المتقدمة. نحن نقدم نماذج تنبؤية مستمدة من معلومات متعددة المصادر، ولكن نماذجنا تعمل جنباً إلى جنب وبانسجام مع النماذج الخاصة بشركات التأمين."
المستوى الثالث هو الذكاء العلمي.
ينشر مكتب معلومات التأمين في الهند (IIB) أيضاً دراسات حول الوفيات ومعدلات الإصابة بالأمراض تساعد شركات التأمين في تطوير منتجات سليمة إكتوارياً. وتوفر هذه الدراسات، المعتمدة من الجهة التنظيمية، معايير مشتركة تمكن شركات التأمين من تسعير المنتجات باستخدام خبرة أوسع في هذا المجال بدلاً من الاعتماد فقط على بياناتها التاريخية الخاصة.
"يتعين على الجميع التسعير بأسلوب علمي، وهذا الأساس العلمي يتم توفيره مركزياً من مكتب معلومات التأمين في الهند (IIB)."
يعكس هذا النهج تحولاً أكبر يحدث عبر قطاع التأمين برمته. وفقاً لتقرير معهد آي بي إم لقيمة الأعمال (IBM Institute for Business Value) بعنوان التأمين في عصر الذكاء الاصطناعي ، تستخدم شركات التأمين الذكاء الاصطناعي ليس فقط لأتمتة سير العمل ولكن أيضاً لتحسين عملية صنع القرار عبر مختلف العمليات. ويشير التقرير إلى أن 40% من إنفاق شركات التأمين على الذكاء الاصطناعي مخصص للكفاءة التشغيلية وخفض التكاليف، في حين يعتقد 75% من المديرين التنفيذيين الذين شملهم الاستطلاع أن الذكاء الاصطناعي سيحسن التخصيص وتجربة العملاء. كما يسلط الضوء على أن الذكاء الاصطناعي يقدم أكبر قيمة عندما تتمكن شركات التأمين من دمج المعلومات من أنظمة متعددة بدلاً من العمل مع مجموعات بيانات معزولة.
وينطبق المبدأ نفسه في الهند.
مع توسع مظلة التأمين لتشمل ملايين العملاء الجدد، ستحتاج شركات التأمين إلى ما هو أكثر من مجرد تكنولوجيا أسرع؛ حيث ستحتاج إلى معلومات موثوقة تغطي قطاع التأمين ككل، وتساعد في التمييز بين المخاطر الحقيقية والتعقيدات غير الضرورية، مع دعم اتخاذ قرارات اكتتاب أكثر اتساقاً وتوافقاً عبر السوق.
ولعل هذه هي الطريقة الأكثر إغفالاً التي يعيد بها الذكاء الاصطناعي تشكيل قطاع التأمين.
قد لا يرى العملاء أبداً النماذج التنبؤية التي تعمل خلف الكواليس أو مجموعات البيانات التي يتم تحليلها في الوقت الفعلي. ومع ذلك، تؤثر تلك الأنظمة على كل شيء؛ بدءاً من قرارات الاكتتاب واكتشاف الاحتيال ووصولاً إلى تسعير المنتجات ونتائج المطالبات.
بالنسبة لشركات التأمين، لم تعد الميزة التنافسية تتحدد فقط بحجم البيانات التي تجمعها، بل أصبحت تعتمد وبشكل متزايد على مدى كفاءتها في الجمع بين البيانات، والذكاء الاصطناعي، والخبرة المتخصصة في المجال لاتخاذ قرارات أفضل.
الذكاء الاصطناعي لا يكتفي بتسريع معالجة المطالبات، بل يعيد صياغتها بالكامل
غالبًا ما توصف المطالبات بأنها "لحظة الحقيقة" في قطاع التأمين؛ فقد يقضي العميل سنوات في دفع الأقساط، لكن تجربة المطالبات هي التي تشكّل في نهاية المطاف ثقته في شركة التأمين.
ولهذا السبب أصبحت المطالبات إحدى أهم مجالات التركيز لتبني الذكاء الاصطناعي.
وقد قامت العديد من شركات التأمين بالفعل بأتمتة أجزاء من مسار المطالبات، بدءًا من جمع المستندات والتحقق منها وحتى كشف الاحتيال والتسوية. لكن الدكتور موكوند كولكارني يرى أن التحول الأكبر يحدث خلف الكواليس، حيث يساعد الذكاء الاصطناعي شركات التأمين على اتخاذ قرارات أسرع دون المساس بضوابط إدارة المخاطر.
"هناك مجالات محددة تجري فيها اليوم المعالجة المباشرة للمطالبات دون أي تدخل بشري على الإطلاق."

ويشير إلى التأمين الصحي كأحد الأمثلة؛ فبالنسبة للعلاجات القياسية في شبكات المستشفيات المعتمدة وضمن حدود مطالبات محددة، تقوم بعض شركات التأمين بالفعل بمعالجة المطالبات تلقائيًا. وتدعم هذه القرارات نماذج كشف الاحتيال، وبيانات أداء المستشفيات، وضوابط المخاطر المحددة مسبقًا، بدلاً من التدخل اليدوي.
وإذا استوفى كل شيء المعايير والشروط المطلوبة، يمكن للمطالبة أن تنتقل من مرحلة التقديم إلى التسوية دون حاجة الموظف لمراجعة كل خطوة.
وبدأ التفكير ذاته بالظهور في مجال التأمين على الحياة.
"أعرف شركتي تأمين أجرتا تجارب استناداً إلى مبادئ ضمان المطالبات. فعندما تشتري وثيقة تأمين، فإنك تحصل بالفعل على ضمان بعدم رفض مطالبتك أبدًا."
ورغم أن هذه النماذج لا تزال مقتصرة على منتجات وشروط اكتتاب محددة، إلا أنها تمثل تحولاً مهماً. فبدلاً من مطالبة العملاء بإثبات مطالبتهم بعد مرور سنوات، تستثمر شركات التأمين جهوداً أكبر في مرحلة الاكتتاب حتى يتسنى تسوية المطالبات بثقة وموثوقية أكبر.
وهذا يغيّر بدوره من دور الذكاء الاصطناعي.
تُركّز معظم النقاشات على الأتمتة، إلا أن الأتمتة وحدها لا يمكنها تحسين نتائج المطالبات. فمطالبات التأمين تتضمن سجلات طبية، وشروط الوثائق، وبيانات المطالبات التاريخية، ومؤشرات الاحتيال، ومعلومات من عدة أطراف معنية تشمل المستشفيات، وخبراء المعاينة، وشركات إدارة مطالبات التأمين الصحي (طرف ثالث). ويساعد الذكاء الاصطناعي في ربط مصادر البيانات المجزأة وتحديد الأنماط التي يصعب رصدها من خلال المراجعة اليدوية وحدها.
وكما يوضح الدكتور كولكارني:
"ما زلنا بحاجة إلى معلومات استخباراتية على المستوى الكلي المجمّع. يحصل مكتب معلومات التأمين (IIB) على بيانات من قرابة عشرة مصادر مختلفة وينشئ نماذج تنبؤية بشأن المطالبات، والاستمرارية، والاحتيال. وهذا أمر مستحيل من منظور بشري بحت."
وتدعم أبحاث القطاع هذا التوجه. فوفقاً لـ تقرير كابجيميني العالمي لتأمين الممتلكات والحوادث 2025، تتجه شركات التأمين بشكل متزايد نحو استخدام الذكاء الاصطناعي لأتمتة المطالبات الروتينية، واكتشاف الاحتيال مبكراً، وتحسين عملية اتخاذ القرار بدلاً من الاقتصار على مجرد تقليص وقت المعالجة. ويشير التقرير إلى أن الذكاء الاصطناعي يساعد شركات التأمين على توجيه فرق المطالبات نحو التعامل مع الحالات الأكثر تعقيداً، في حين تتم معالجة المطالبات الروتينية بسرعة واتساق أكبر.
وهذا التمييز في غاية الأهمية.
من غير المرجح أن يخلو مستقبل المطالبات تماماً من العنصر البشري؛ إذ ستظل المطالبات المعقدة التي تنطوي على نزاعات قضائية أو خسائر فادحة أو خلافات طبية تتطلب حكماً بشرياً. وما يغيره الذكاء الاصطناعي هو حجم العمل الروتيني الذي يمكن إنجازه بدقة متناهية قبل أن تصل المطالبة إلى مدير المطالبات.
أما بالنسبة للعملاء، فالفارق بسيط: معاملات ورقية أقل، وتسويات أسرع، ووضوح ورؤية أفضل لحالة المطالبة.
وبالنسبة لشركات التأمين، فإن الفوائد أوسع نطاقاً بكثير؛ تشمل تكاليف تشغيلية أقل، وكشفاً أفضل للاحتيال، وقرارات أكثر اتساقاً، وثقة أعلى من جانب العملاء.
ومع توسع سوق التأمين في الهند، ستزداد أهمية هذه الكفاءات؛ فلن تكون معالجة ملايين المطالبات الإضافية باستخدام أساليب سير العمل التقليدية وحدها أمراً عملياً. والذكاء الاصطناعي يجعل هذا التوسع الهائل ممكناً، قراراً تلو الآخر.
يمكن للتكنولوجيا توسيع نطاق التأمين، لكن الثقة هي التي ستحدد مستقبله.
رغم كل التقدم الذي حققه الذكاء الاصطناعي، فإن التكنولوجيا وحدها لن تحدد ما إذا كانت طموحات قطاع التأمين في الهند ستكلل بالنجاح.
فالتحدي الأكبر يكمن في الثقة.
وضعت الهند هدفاً طموحاً يتمثل في تحقيق التأمين للجميع بحلول عام 2047، ولكن توسيع نطاق التغطية لا يقتصر فقط على بناء تكنولوجيا أفضل أو تقديم المزيد من المنتجات الرقمية؛ بل يتطلب أيضاً أن يقتنع الناس بأن التأمين يستحق الشراء، وأن شركات التأمين ستقف إلى جانبهم عندما يكونون في أمسّ الحاجة إلى الدعم.
ويرى الدكتور موكوند كولكارني أن هذا يظل أحد أكبر العوائق التي تواجه القطاع.
"العائق الأكبر هو ما إذا كان التأمين سيصبح منتجاً يرغب الناس بالفعل في شرائه."
ويؤكد أن القدرة على تحمل التكاليف ليست سوى جانب واحد من المعادلة. فحتى بين أولئك الذين يستطيعون تحمل تكاليف التأمين، لا تزال نسبة الإقبال أقل من المتوقع. ويعود أحد الأسباب إلى التعقيد الشديد الذي تتسم به المنتجات المتاحة اليوم.
"إذا نظرت بتمعن إلى تنوع المنتجات، أود أن أقول إن هناك أكثر من 50 نموذجاً مختلفاً من منتجات التأمين الصحي اليوم. وحتى الأشخاص الأكثر تعليماً، بمن فيهم أنا وأنت، سيقعون في حيرة من أمرهم."
كما يمتلك الذكاء الاصطناعي القدرة على تبسيط تلك التجربة. إذ يمكن لمحركات التوصية الذكية مساعدة العملاء على مقارنة وثائق التأمين وفقاً لاحتياجاتهم بدلاً من إجبارهم على تصفح العشرات من أشكال المنتجات المختلفة. ويمكن للمستشارين المدعومين بالذكاء الاصطناعي شرح بنود الوثائق بلغة بسيطة، والإجابة عن الأسئلة باللغات الإقليمية، والتوصية بالتغطية المناسبة بدلاً من إرباك العملاء بكثرة الخيارات.
ومع ذلك، فإن جعل التأمين أسهل فهماً يتطلب أيضاً استخداماً مسؤولاً لبيانات العملاء.
يعتمد التأمين بشكل كبير على المعلومات الشخصية، بما في ذلك السجلات الطبية، والتاريخ المالي، ووثائق الهوية، وبيانات المطالبات. ومع اعتماد شركات التأمين على الذكاء الاصطناعي في مجالات الاكتتاب والتسعير والمطالبات، تصبح حماية هذه المعلومات على نفس القدر من الأهمية لاستخدامها بفعالية.
ويرى الدكتور كولكارني أن قانون حماية البيانات الشخصية الرقمية (DPDP) في الهند يمثل خطوة ضرورية في هذا الاتجاه.
"لا يمكن للتأمين أن يعمل بدون البيانات الشخصية. ومع دخول الامتثال لقانون حماية البيانات الشخصية الرقمية حيز التنفيذ، سيحدث الكثير من إعادة الهيكلة والتطوير التقني."
بالنسبة لشركات التأمين، فإن الامتثال ليس مجرد إجراء تنظيمي، بل سيتطلب استثمارات في حوكمة البيانات، وإدارة الموافقات، والأمن السيبراني، وأنظمة الذكاء الاصطناعي التي تتسم بالشفافية والمساءلة. والشركات التي تبني هذه القدرات في وقت مبكر من المرجح أن تكون في وضع أفضل مع تسارع وتيرة تبني الذكاء الاصطناعي عبر القطاع.
يعكس هذا نقاشاً عالمياً أوسع نطاقاً حول الاستخدام المسؤول للذكاء الاصطناعي. إذ يشير تقرير المنتدى الاقتصادي العالمي لعام 2025، مخطط للاقتصادات الذكية، إلى أن بناء منظومات ناجحة للذكاء الاصطناعي يتطلب ما هو أكثر من مجرد القدرات التكنولوجية. ويحدد الحوكمة المسؤولة للبيانات، والتعاون بين المعنيين، وثقة الجمهور باعتبارها ركائز أساسية للتوسع في استخدام الذكاء الاصطناعي عبر القطاعات. ومع تزايد اعتماد المؤسسات على البيانات، لن يتوقف النجاح طويل الأجل على الابتكار فحسب، بل وأيضاً على مدى إدارة بيانات العملاء بأمان وشفافية.
ويرى الدكتور كولكارني أن الثقة يجب أن تمتد إلى ما هو أبعد من شركات التأمين الفردية.
"هذه ليست مهمة جهة واحدة بمفردها؛ بل يتعين على المنظومة بأكملها أن تتضافر وتضع المواطنين في صميم اهتمامها، وتوجه خدماتها نحو هدف مشترك واحد، ألا وهو الثقة."
ولعل تلك الملاحظة تعبر عن التحدي القادم للقطاع بشكل أفضل من أي نقاش حول الخوارزميات أو الأتمتة.
يمكن للذكاء الاصطناعي تحسين الاكتتاب، وتسريع المطالبات، وتعزيز الكشف عن الاحتيال، ودعم اتخاذ قرارات أفضل على امتداد سلسلة القيمة التأمينية.
ولكن ما إذا كان المزيد من الهنود سيختارون شراء التأمين، وتجديد وثائقهم، والتوصية بشركات التأمين للآخرين، سيعتمد في النهاية على شيء لا يمكن أتمتته.
الثقة.
مستقبل التأمين أكبر من مجرد الذكاء الاصطناعي
مما لا شك فيه أن الذكاء الاصطناعي يغير قطاع التأمين، ولكن ليس بالطريقة التي يتخيلها معظم الناس.
في حين ستستمر التجارب الموجهة للعملاء في التحسن، فإن التحول الأكبر في هذا القطاع يحدث خلف الكواليس. بدءاً من الاكتتاب واكتشاف الاحتيال إلى معالجة المطالبات والنمذجة الاكتوارية، يساعد الذكاء الاصطناعي شركات التأمين على اتخاذ قرارات أسرع وأكثر ذكاءً واتساقاً على نطاق واسع.
ومع تقدم الهند نحو رؤيتها المتمثلة في التأمين للجميع بحلول عام 2047، لن تكون التكنولوجيا وحدها كافية. بل سيعتمد النجاح على الجمع بين الذكاء الاصطناعي والبيانات الموثوقة، والخبرة في هذا المجال، والحوكمة المسؤولة، وثقة العملاء.
إن شركات التأمين التي ستحقق قيمة دائمة لن تكتفي بأتمتة العمليات فحسب، بل ستستخدم الذكاء الاصطناعي لبناء منظومة تأمين أكثر مرونة وسهولة في الوصول وموثوقية، منظومة تدعم فيها التكنولوجيا الكفاءات البشرية بدلاً من أن تحل محلها.
نبذة عن InsurTech Insiders
يستند هذا المقال إلى رؤى مستمدة من محادثة أجرتها InsurTech Insiders مع الدكتور (الرائد) موكوند كولكارني، رئيس الشؤون التجارية في مكتب معلومات التأمين في الهند (IIB). للاطلاع على المزيد من المحادثات حول الذكاء الاصطناعي ومستقبل التأمين، انضم إلى InsurTech Insiders- مجتمع الذكاء الاصطناعي للتأمين عبر SubVerse AI على لينكد إن.
جدول المحتويات
المزيد من الرؤى والأفكار